
医药保健

减肥药市场需求潜力大,行业未来成长可期
全球减肥药市场由诺和诺德的司美格鲁肽和礼来的替尔泊肽主导。当前全球GLP-1减肥药市场呈现典型的“双寡头”结构,诺和诺德与礼来合计占据近八成市场份额。两者的竞争已从单纯的疗效比拼扩展到给药方式、适应症拓展、产能布局、价格谈判等多个维度。

减肥药潜在需求巨大,国内医药研发基础夯实,赋能减肥药产业链
国内监管对于减重适应症更加谨慎,2023年之前,仅有奥利司他于2004年获批上市用于减重。而随着海外市场,GLP-1受体激动剂药物大规模用于减重后,2023年CDE才开始批准GLP-1药品用于减重适应症。包括华东医药的利拉鲁肽仿制药、仁会生物的贝那鲁肽。2024年6月也批准诺和诺德的司美格鲁肽上市用于减重适应症。7月1

GLP-1减肥药物异军突起,国内企业加速布局
近年来,减肥问题备受关注,因为现代生活方式和饮食习惯的转变导致越来越多的人深陷肥胖困境。肥胖不仅对个人健康构成严重威胁,还与高血压、糖尿病、高血脂等多种慢性疾病密切相关,被视为健康的“罪魁祸首”。在这样的背景下,减肥药作为一种潜在的解决方案,吸引着众多消费者和医疗专业人士的兴趣。减肥药是欧美常见干预方式,但国内仍显保守

我国CXO产业发展完善,国内药企海外授权爆发
仿制药一致性评价常态化与集采深化推行一来,传统仿制药价格与利润空间被大幅压缩,国内传统药企的生存空间与盈利逻辑被根本性重塑,倒逼医药工业加速剥离低附加值产能,全面向高壁垒、高投入、高回报的自主创新转型,直接构成了我国创新药研发支出与研发外包需求持续爆发的核心底层驱动力。

政策赋能,我国创新药产业高质量发展
近年来,全球创新药产业竞争格局发生了深刻变化。以美国、欧盟为代表的发达国家和地区,长期占据全球创新药市场的主导地位。然而,随着新兴市场国家经济的快速发展和科技实力的不断提升,全球创新药产业的竞争格局开始出现新的变化。我国作为创新药产业新兴市场国家之一,采取了制定优惠政策、加大科研投入、培养专业人才等一系列措施,积极推动

创新药:国家战略性产业,行业景气度持续高企
创新药是关系国计民生、经济发展和国家安全的战略性产业,是健康中国建设的重要基础。2025年是“十四五”规划收官之年,也是中国医药产业深化变革与格局重塑的关键之年。医药产业呈现出“创新引领、存量优化、全球突围”的显著特征。在这一年里,医药行业持续深化改革,推动医药行业高质量发展,创新研发能力具备国际竞争力,创新药支持体系

政策冲击下的化学药品制剂行业基本面:产业盈利分化将进一步加剧
化学药品制剂行业是一个技术密集型行业,需要持续的研发投入来支持新药的研发和创新。国内化学药品制剂企业存在较高毛利率的情况,部分企业毛利率超过70%,但行业整体仍面临高研发投入、市场竞争和政策压力等挑战。

多维宏观赋能 创新破局生长 我国生物医药行业将保持中长期高景气发展趋势
随着我国不断加大生物医药的研发和投入,生物医药在医药领域的地位和作用将不断增加,生物医药将保持中长期高景气发展趋势,带来的是行业的市场规模持续扩张,预计到2032年行业的市场规模将增长到33592亿元。

多重顶层政策加持驱动行业红利释放 中药市场迎来结构性机遇窗口期
近年来我国中药行业市场规模保持稳定增长态势,2021年行业市场规模已经达到8286亿元,2025年增长至10596亿元。

我国石杉碱甲行业供给充足、渠道结构优化 市场长期呈现寡头垄断格局
石杉碱甲是治疗阿尔茨海默症的明星药物,其当前生产主要依赖于天然植物资源和非“绿色”的化工合成。受限于植物资源有限等因素,加之近年来患者数量急增,HupA 原药供给紧张。利用植物内生真菌发酵生产 HupA,可以有效降低成本,且对保护环境、维持可持续发展有重大意义。2025年国内石杉碱甲行业产量约为13.1千克
我国中药创新药行业加速向集约化、智能化、标准化升级 市场“强者恒强”特征显现
我国中药创新药行业当前呈现“低集中度、高分散化”特征,市场参与者众多且同质化严重,尤其在中药饮片领域,超千家企业竞争激烈,价格战频发。然而,随着政策扶持与市场需求升级,行业分化加速:以康缘药业、岭药业等龙头企业凭借研发实力、独家品种及医保目录优势占据主导地位,形成“强者恒强”格局;而中小企业因集采压力、利润空间压缩,面
合成生物学进入高速发展期,技术进步和多领域需求潜力成为核心增长驱动力
在政策和技术的双重驱动下,全球合成生物学相关市场行业有望呈现整体爆发式增长。合成生物学被誉为继 DNA 双螺旋结构发现和基因组测序之后的 “第三次生物科学革命”,以生物制造替代传统化学合成,从根本上改变物质生产方式。从技术路径看,合成生物学可通过基因编辑、代谢工程等手段重构生物代谢网络,使微生物成为 “细胞工厂”,将可
老龄化加深+医保覆盖率提升 我国化学制药行业形成较大规模 但“挤出效应”明显
国内老龄化程度加深,以及医保覆盖率持续提升,带动了化学制药行业形成了较大的规模,不过由于诊治需求特色和浓厚的传统文化,化学制药一直与中药有着较多的挤出效应,而国内生物制药的高速发展也在一定程度上抑制了化学制药的扩张,化学制药行业规模增速总体并不大,仅在新冠疫情等公共卫生事件出现的时候有着较高的增速,2025年我国化学制
国家优化药品集采和价格治理,政策持续引导医药行业提质升级
中国医药卫生体制改革不断深化,“三医联动”“带量采购”“DRG/DIP支付改革”“分级诊疗”等政策持续推动行业改革发展,在带来新的挑战的同时也带来新的机遇,促使医药行业逐步从高速发展向高质量发展转。随着健康优先发展战略的实施,健康中国行动的推进,医药卫生体制改革进一步深化,医疗保障体系不断完善,医药行业将赢得更大发展机

中国互联网+艾灸制品行业规模稳步增长 多品牌混战下竞争异常激烈
随着人们健康意识的提升,对中医养生的认可度不断提高,艾灸制品市场需求日益旺盛。据相关数据显示,近年来互联网+艾灸制品行业市场规模呈现逐年递增的趋势。尤其是在疫情之后,人们更加注重自身免疫力的提升,艾灸作为一种传统且有效的养生方式,受到更多关注,进一步推动了市场规模的扩张 。2024年我国互联网+艾灸制品行业市场规模已经
我国中药行业价格体系上移 市场呈现“低集中度、高分散度、区域割据”竞争格局
中成药产量方面,根据国家统计局数据,2024年我国中成药产量为195.35万吨,2025年达到181.4万吨,近年来中成药产量呈现逐年下降态势。中药饮片产量方面,近年来保持稳定增长,2021年我国中药饮片产量为348.95万吨,2025年达到431.95万吨。

健康中国战略下我国健康管理迎来增长机遇 体检业务成"黄金赛道"
经过多年发展,我国健康管理行业互联网医疗已形成“政策护航、技术赋能、市场扩容”的良好格局,服务形态不断丰富,产业生态逐步完善。近年来,我国互联网医疗行业保持高速增长态势,2021-2025年市场规模从2648亿元增长至4351亿元,年复合增长率达12.98%。
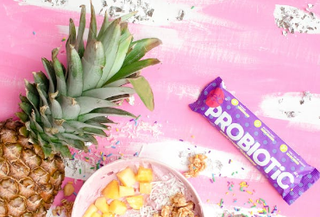
肠胃健康关注度提升 益生菌行业收益 产品功能创新成未来新增长点
我国益生菌行业规模在“健康红利”推动下快速扩张,截止2025年国内益生菌市场规模达到1403亿元,保持持续高增长态势。
颜值经济下我国医美器械行业市场规模稳增 国产替代将加速推进
近年来,随着颜值经济兴起及居民可支配收入不断提升,医美市场持续火热,我国医美器械行业市场规模呈现稳定增长趋势,2024年市场规模达到913.2亿元,2025年有望达千亿级规模。
我国化学药品制剂行业增长动力多元支撑 市场呈现“规模扩张与质量提升并重”特征
近几年受药品集采影响,我国化学药品制剂市场规模有所波动。数据显示,2024年我国化学药品制剂市场规模为8711.4亿元。预计2025年上半年我国化学药品制剂市场规模将在4603.3亿元左右。
