乳腺癌是女性癌症患者中最常见的一种癌症,中国新发乳腺癌患者数量逐年增高。根据弗若斯特沙利文数据,乳腺癌已经在2020年成为了全球第一大新发癌症。
乳腺癌的发病常与遗传有关,且40-60岁间、绝经期前后的妇女发病率较高,通常发生在乳房腺上皮组织。其早期表现是患乳出现单发的、无痛性并呈进行性生长的小肿块,发展至晚期,表面皮肤受侵犯,可出现皮肤硬结,甚至皮肤破溃形成溃疡。
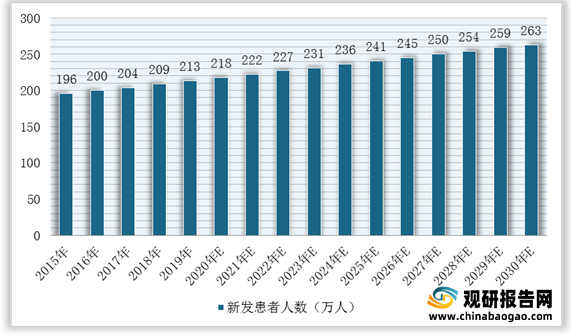
2015-2019年,全球乳腺癌患病率呈现出逐年上升趋势。根据弗若斯特沙利文数据显示,全球乳腺癌新发患者从2015年的196万人增长到2019年的213万人,复合年增长率为2.1%,预计将在2024年达到236万人,并保持稳定增长,2030年将达到263万人。
在中国市场,根据国家癌症中心数据,中国乳腺癌新发患者从2015年的30万人增长到2019年的33万人。未来,随着乳腺癌早诊早筛的推行,乳腺癌新发患者人数会持续增加,预计在2024年达到35万人,并在2030年达到37万人。

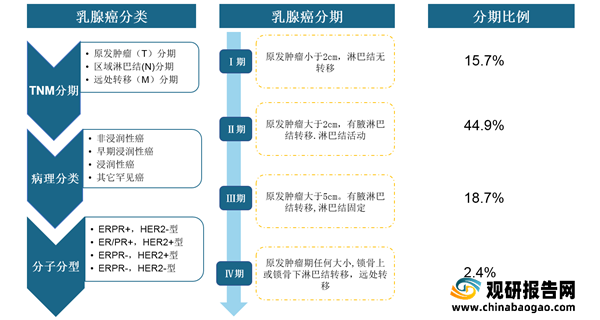
目前,根据生物标记物雌激素受体(ER)和人类表皮生长因子受体2(HER2)的表型,乳腺癌主要分为四种分子分型:ER/PR阳性HER2阳性型、ER/PR阳性HER2阴性型、ER/PR阴性HER2阳性型和ER/PR阴性HER2阴性型。根据流行病学研究,ER/PR阳性型乳腺癌的发病率随着女性年龄升高而递增,在大于70岁的人群中达到高峰;在50岁以上的女性乳腺癌患者中75%的患者呈ER阳性。
在诊疗路径方面,根据中国抗癌协会相关资料显示,乳腺癌可按分子分型进行术后的药物治疗,对于所有ER/PR阳性的患者应采用内分泌治疗,对于HER2阳性的患者,应采用抗HER2的靶向治疗。
而根据美国国立综合癌症网络(NCCN)相关资料显示,ER/PR阳性的发病率在所有分型中最高,总发病率约75%,内分泌治疗的市场庞大。其中,一线内分泌治疗包括芳香化酶抑制剂(AI)和选择性雌激素受体降解剂(SERD)的单独使用或与CDK4/6抑制剂联用。同时,对于HER2阳性的患者,应使用抗HER2的靶向药物,包括帕妥珠单抗和曲妥珠单抗。而化疗是乳腺癌术后辅助治疗的基本疗法,但在复发和转移性乳腺癌的治疗中也有重要的作用。

综上所述,随着全球乳腺癌的发病率呈上升趋势,且治疗方案不断增加,全球乳腺癌药物市场规模从2015年的194亿美元增长至2019年的292亿美元,复合年增长率为10.8%,预计将在2024年达到434亿美元,并在2030年达到699亿美元。

未来,随着靶向治疗药物在国内陆续获批并进入国家医保目录,我国乳腺癌药物市场规模呈快速增长趋势。根据数据显示,我国乳腺癌药物行业市场规模从2015年的269亿元增长到2019年的450亿元,复合年增长率为13.7%,预计2024年将增长至739亿元,2030年增长至1223亿元。

《2021年中国乳腺癌药物行业分析报告-市场调查与盈利前景研究》
《2021年中国乳腺癌早筛市场分析报告-行业运营态势与前景评估预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
乳腺癌的发病常与遗传有关,且40-60岁间、绝经期前后的妇女发病率较高,通常发生在乳房腺上皮组织。其早期表现是患乳出现单发的、无痛性并呈进行性生长的小肿块,发展至晚期,表面皮肤受侵犯,可出现皮肤硬结,甚至皮肤破溃形成溃疡。
乳腺癌分类和分期
数据来源:观研天下整理
2015-2019年,全球乳腺癌患病率呈现出逐年上升趋势。根据弗若斯特沙利文数据显示,全球乳腺癌新发患者从2015年的196万人增长到2019年的213万人,复合年增长率为2.1%,预计将在2024年达到236万人,并保持稳定增长,2030年将达到263万人。
2015-2030年全球乳腺癌新发患者人数及预测情况
数据来源:观研天下整理
在中国市场,根据国家癌症中心数据,中国乳腺癌新发患者从2015年的30万人增长到2019年的33万人。未来,随着乳腺癌早诊早筛的推行,乳腺癌新发患者人数会持续增加,预计在2024年达到35万人,并在2030年达到37万人。
2015-2030年中国乳腺癌新发患者人数及预测情况

数据来源:观研天下整理
目前,根据生物标记物雌激素受体(ER)和人类表皮生长因子受体2(HER2)的表型,乳腺癌主要分为四种分子分型:ER/PR阳性HER2阳性型、ER/PR阳性HER2阴性型、ER/PR阴性HER2阳性型和ER/PR阴性HER2阴性型。根据流行病学研究,ER/PR阳性型乳腺癌的发病率随着女性年龄升高而递增,在大于70岁的人群中达到高峰;在50岁以上的女性乳腺癌患者中75%的患者呈ER阳性。
在诊疗路径方面,根据中国抗癌协会相关资料显示,乳腺癌可按分子分型进行术后的药物治疗,对于所有ER/PR阳性的患者应采用内分泌治疗,对于HER2阳性的患者,应采用抗HER2的靶向治疗。
不同亚型乳腺癌的推荐治疗方案
| 分子分型 |
推荐治疗 |
| ER/PR阳性,HER2阴性 |
内分泌治疗+化疗 |
| ER/PR阳性,HER2阳性 |
抗HER2治疗+内分泌治疗+化疗 |
| ER/PR阴性,HER2阳性 |
抗HER2治疗+化疗 |
| ER/PR阴性,HER2阴性 |
化疗 |
数据来源:观研天下整理
而根据美国国立综合癌症网络(NCCN)相关资料显示,ER/PR阳性的发病率在所有分型中最高,总发病率约75%,内分泌治疗的市场庞大。其中,一线内分泌治疗包括芳香化酶抑制剂(AI)和选择性雌激素受体降解剂(SERD)的单独使用或与CDK4/6抑制剂联用。同时,对于HER2阳性的患者,应使用抗HER2的靶向药物,包括帕妥珠单抗和曲妥珠单抗。而化疗是乳腺癌术后辅助治疗的基本疗法,但在复发和转移性乳腺癌的治疗中也有重要的作用。
复发转移性乳腺癌的推荐疗法

数据来源:观研天下整理
综上所述,随着全球乳腺癌的发病率呈上升趋势,且治疗方案不断增加,全球乳腺癌药物市场规模从2015年的194亿美元增长至2019年的292亿美元,复合年增长率为10.8%,预计将在2024年达到434亿美元,并在2030年达到699亿美元。
2015-2030年全球乳腺癌药物市场规模及预测情况

数据来源:观研天下整理
未来,随着靶向治疗药物在国内陆续获批并进入国家医保目录,我国乳腺癌药物市场规模呈快速增长趋势。根据数据显示,我国乳腺癌药物行业市场规模从2015年的269亿元增长到2019年的450亿元,复合年增长率为13.7%,预计2024年将增长至739亿元,2030年增长至1223亿元。
2015-2030年我国乳腺癌药物市场规模及预测情况

数据来源:观研天下整理(WYD)
更多深度内容,请查阅观研报告网:《2021年中国乳腺癌药物行业分析报告-市场调查与盈利前景研究》
《2021年中国乳腺癌早筛市场分析报告-行业运营态势与前景评估预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。