
| 指标 |
粉针 |
水针 |
长效 |
| 生物活性 |
较低 |
较高 |
最高 |
| 稳定性 |
较低 |
较高 |
最高 |
| 方便程度 |
较麻烦 |
方便 |
方便 |
| 依从性 |
较低 |
较高 |
最高 |
| 注射品类 |
一天一次 |
一天一次 |
一周一次 |
| 医保情况 |
医保乙类 |
医保乙类 |
未进医保 |
| 选取规格 |
1.33mg/4IU |
15IU/5mg/3ml |
54IU/9mg/1ml |
| 中标价(元) |
50 |
580 |
5600 |
| 每IU/mg价格(元) |
12.5/IU |
38.8/IU |
622.2/mg |
| 全年用量 |
1916.25IU |
1916.25IU |
365mg |
| 年用药费用(理论) |
2.4万元 |
7.4万元 |
22.7万元 |
| 年用药金额(实际) |
2-3万 |
5-6万 |
15万 |
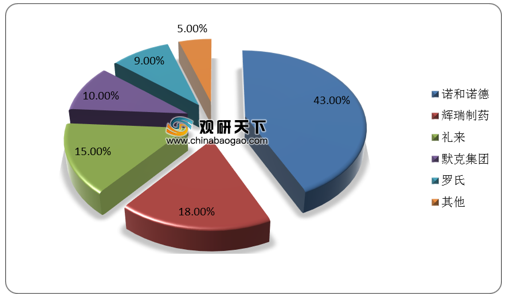
经过多年发展,全球生长激素市场逐渐成熟,规模稳定在30亿美元左右,其市场份额被诺和诺德、辉瑞、礼来、默克和罗氏五家大型制药企业占据,其中诺和诺德份额占比领先,2019年达到43%,其次分别为辉瑞、礼来、默克和罗氏,占比为18%、15%、10%、9%。
从国内市场来看,我国生长激素人均年费用呈现逐年上升趋势。数据显示,2019年,中国生长激素平均人均年费用为4.27万元。预计2020年生长激素人均年费用为4.37万元,到2022年将增长至4.57万元。

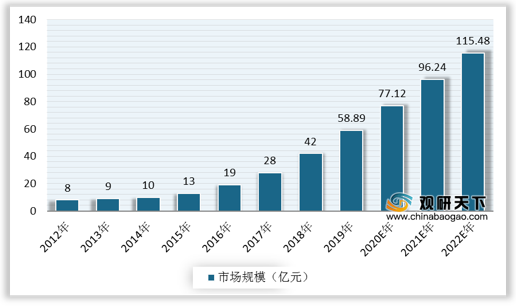
我国生长激素市场规模处于扩张阶段。据统计数据,2019年,中国生长激素市场规模为58.89亿元,预计2020年、2021年、2022年我国生长激素市场规模有望达到77.12亿元、96.24亿元、115.48亿元。
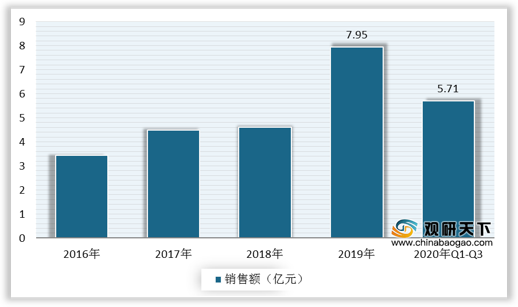
根据数据显示,2016-2019年,国内样本医院生长激素销售额持续增加,年复合增速为32.06%,2019年销售额达到7.95亿元,同比增长74.05%,增速较快。到2020年前三季度,国内样本医院生长激素销售额为5.71亿元。
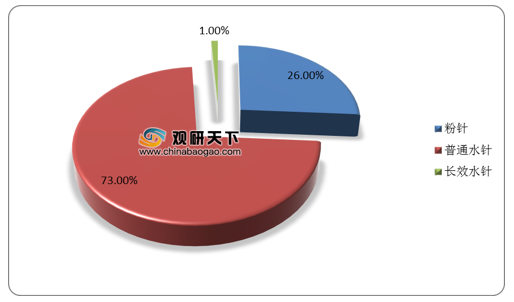
水针剂型仍然是我国生长激素市场主流产品,长效剂型上市较晚,且价格较高,市场份额也相对较低。数据显示,2020年Q1-Q3,国内样本医院生长激素销售中,普通水针占比为73%,粉针占比26%,长效水针占比1%。
目前,生长激素的主要研发趋势已逐步趋向为长效剂型的生长激素,金赛药业、LG Life Sciences、安科生物、天境生物和特保生物等均在积极研发,其中金赛药业、LG Life Sciences的长效生长激素已经上市。由此可见,长效剂型是未来的一个主要发展方向。预计后续多个产品上市后,长效生长激素市场竞争将逐步变得激烈。
| 地区 |
药品名称 |
企业 |
注射频率 |
研发进展 |
| 中国 |
聚乙二醇重组人生长激素注射液 |
金赛药业 |
每周一次 |
上市(中国) |
| 聚乙二醇化重组人生长激素注射液 |
安科生物 |
每周一次 |
临床三期完成 |
|
| eftansomatropin |
天境生物 |
每周一次 |
临床三期 |
|
| Y型PEG化重组人生长激素 |
特保生物 |
每周一次 |
临床三期(中国) |
|
| 海外 |
Nutropin Depot |
基因泰克 |
-- |
已退市 |
| Declage |
LG Life Sciences |
每周一次 |
上市(韩国) |
|
| Somatrogon |
辉瑞制药 |
每周一次 |
NDA(美国) |
|
| Somapacitan |
诺和诺德 |
每周一次 |
临床三期(美国) |
|
| TransCon hGH |
Ascendis |
每周一次 |
NDA(美国) 临床三期(中国) |
|
| TV-1106 |
Teva |
每周一次 |
临床二期 |
|
| Somavaratan |
Versartis |
每周两次 |
临床三期失败(美国) |
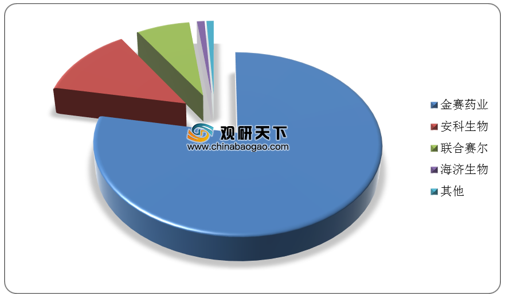
长期以来,我国生长激素竞争格局一直维持较好,国内企业占据主导地位,国外企业市占率极低。其中金赛药业独占鳌头,2020年前三季度市占率为78.07%,其次为安科生物,市占率为12.98%。
据了解,当前国内重组人生长激素的在研企业有6家,分别是金赛药业、安科生物、联合塞尔、特宝生物、优诺金、维昇药业,其中有4家企业在研发用于儿童生长激素缺乏症的长效生长激素项目。从长远来看,生长激素市场增量空间较大,利润空间稳定,适当市场竞争将促使龙头加快研发进度和加大宣传力度,提高市场渗透率。
| 在研企业 |
生长激素项目 |
重组人生长激素适应症 |
| 金赛药业 |
水针 |
肾移植前慢性肾脏疾病引起的儿童生长障碍、特发性矮小、小于胎龄儿。(临床Ⅲ期) |
| PEG长效水针 |
儿童特发性矮小、小于胎龄儿、儿童先天性卵巢发育不全、成人生长激素缺乏症。(临床Ⅱ期) |
|
| 安科生物 |
水针 |
小于胎龄儿(临床Ⅱ期) 儿童特发性矮小(临床Ⅲ期) 成人生长激素缺乏症(其他) |
| PEG长效水针 |
用于治疗内源性生长激素缺乏所致的儿童生长缓慢。(完成临床Ⅲ期) |
|
| 联合塞尔 |
水针 |
用于治疗内源性生长激素缺乏所造成的儿童生长缓慢。(临床Ⅲ期) |
| 特宝生物 |
Y型PEG长效水针 |
用于治疗内源性生长激素分泌不足所致的儿童生长障碍。(临床Ⅲ期) |
| 优诺金 |
重组人血白蛋白-生长激素融合蛋白(HSA-rhGH)(长效) |
用于治疗内源性生长激素缺乏所引起的儿童生长障碍。(临床Ⅰ期) |
| 维昇药业 |
TransCon人生长激素(长效) |
儿童生长激素缺乏症。(临床Ⅲ期) |
相关行业分析报告参考《2021年中国生长激素市场调研报告-行业深度调研与发展前景预测》。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







