
医疗污水主要是从医院(综合医院、专业病院及其它类型医院)的诊疗室、化验室、病房、洗衣房、X片照相室和手术室等向自然环境或城市管道排放的污水,其来源及成分较为复杂,其含有病原性微生物、有毒、有害的物理化学污染物和放射性污染等特征。
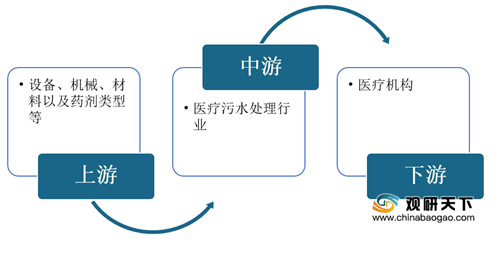
在产业链方面,目前我国医疗污水处理行业产业链上游主要是设备、机械、材料以及药剂类型等;下游主要是医疗机构。
目前,我国医疗用水量达到58797.8万吨,医疗污水排放量达到44654.8万吨,按现行达标排放量为38860.2万吨。由此可见,我国医疗污水处理行业存在较大的发展空间。
与此同时,根据国家环保部数据显示,中国各地区医疗机构每床所产生的污水平均每日为0.8吨,其中各级别的医疗机构所产生的污水量不同。
而且在2020年疫情爆发初中期,国家对医疗污水处理极其重视,先后出台了多项相关政策来确保病毒防止扩散,例如环境部发布的《关于进一步加大对医疗废水和医疗垃圾监管力度的紧急通知》、《关于做好新型冠状病毒感染的肺炎疫情医疗污水和城镇污水监管工作的通知》,旨在进一步防止二次污染。
因此,在国家重视以及需求量较大的背景下,我国医疗污水处理行业市场规模不断扩大,2019年为35.9亿元;预计2024年有望达到48亿元。

在市场竞争方面,医疗污水处理行业是污水处理行业衍生出来的一个细分子行业,因此行业的市场竞争格局需要从污水处理市场竞争出发。根据相关资料显示,目前我国医疗污水处理行业市场集中度较低,大都以中小型企业为主,能够提供完整的医疗污水处理方案的企业较少。而在一些欧美企业,比如威立雅水务集团、苏伊士环境水务等企业凭借着技术优势占据着高端市场。不过,未来随着国家重视医疗污水处理程度不断加深,国内企业竞争力将有所提高,比如2020年11月,我国首个电子束辐照处理医疗污水示范项目在湖北省十堰市西苑医院正式投产。
我国医疗污水处理行业竞争主体目前主要分为国际环保企业、国有企业以及民营企业三类。
相关行业分析报告参考《2021年中国医疗污水处理市场调研报告-市场深度调研与发展趋势预测》。
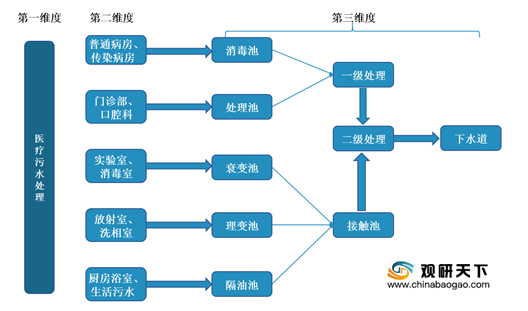
医疗污水现状
数据来源:公开资料整理
在产业链方面,目前我国医疗污水处理行业产业链上游主要是设备、机械、材料以及药剂类型等;下游主要是医疗机构。
我国医疗污水处理行业产业链
数据来源:公开资料整理
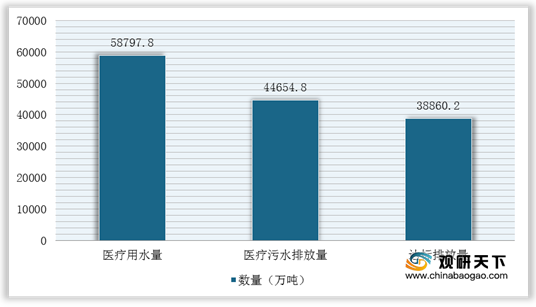
目前,我国医疗用水量达到58797.8万吨,医疗污水排放量达到44654.8万吨,按现行达标排放量为38860.2万吨。由此可见,我国医疗污水处理行业存在较大的发展空间。
我国医疗机构污水排放情况
数据来源:公开资料整理
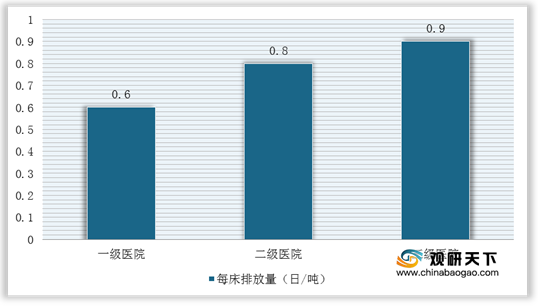
与此同时,根据国家环保部数据显示,中国各地区医疗机构每床所产生的污水平均每日为0.8吨,其中各级别的医疗机构所产生的污水量不同。
我国各级别医疗机构所产生的污水量
数据来源:公开资料整理
而且在2020年疫情爆发初中期,国家对医疗污水处理极其重视,先后出台了多项相关政策来确保病毒防止扩散,例如环境部发布的《关于进一步加大对医疗废水和医疗垃圾监管力度的紧急通知》、《关于做好新型冠状病毒感染的肺炎疫情医疗污水和城镇污水监管工作的通知》,旨在进一步防止二次污染。
因此,在国家重视以及需求量较大的背景下,我国医疗污水处理行业市场规模不断扩大,2019年为35.9亿元;预计2024年有望达到48亿元。
2015-2024年我国医疗污水处理行业市场规模及预测情况
数据来源:公开资料整理
在市场竞争方面,医疗污水处理行业是污水处理行业衍生出来的一个细分子行业,因此行业的市场竞争格局需要从污水处理市场竞争出发。根据相关资料显示,目前我国医疗污水处理行业市场集中度较低,大都以中小型企业为主,能够提供完整的医疗污水处理方案的企业较少。而在一些欧美企业,比如威立雅水务集团、苏伊士环境水务等企业凭借着技术优势占据着高端市场。不过,未来随着国家重视医疗污水处理程度不断加深,国内企业竞争力将有所提高,比如2020年11月,我国首个电子束辐照处理医疗污水示范项目在湖北省十堰市西苑医院正式投产。
我国医疗污水处理行业竞争主体目前主要分为国际环保企业、国有企业以及民营企业三类。
我国医疗污水处理行业相关竞争主体及代表企业
| 竞争主体 |
成立背景 |
代表企业 |
| 国际环保企业 |
随着改革政策的颁布以及多元化投资主体进入污水处理行业,国际企业通过直接投资、控股、参股等多种方式大规模进入中国污水处理市场。在大型项目中,跨国水务集团由于资本实力雄厚及技术先进,具有较强的竞争优势 |
威立雅水务集团、苏伊士环境集团、泰晤士水务、柏林水务集团等 |
| 国有企业 |
随着改革政策制度的陆续颁布,国有企业采用改制、并购等方式进入污水处理行业,业务规模迅速扩张 |
北控水务、首创股份、兴蓉投资、创业环保等 |
| 民营企业 |
随着市场化进程的加快,中国鼓励和引导资本进入市政公用事业领域 |
桑德集团、国祯环保、鹏鹞环保 |
数据来源:公开资料整理(WYD)
相关行业分析报告参考《2021年中国医疗污水处理市场调研报告-市场深度调研与发展趋势预测》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







