
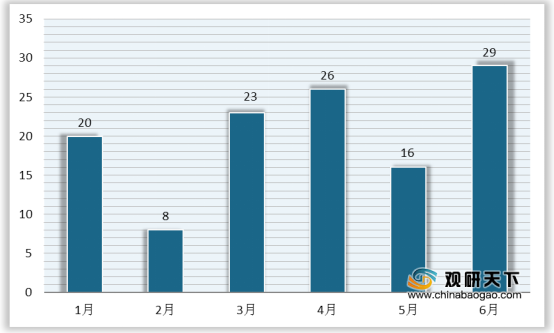
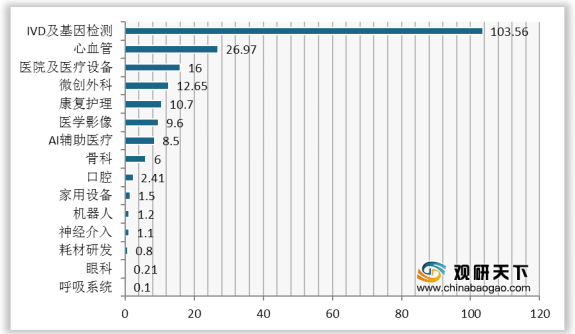
从融资次数看,2020年上半年IVD及基因检测领域融资事件最多,达42起,占比接近三分之一;其次是AI辅助医疗,在医疗智能化趋势与应用场景逐步拓宽背景下逐渐受到资本追捧,融资事件共16起。

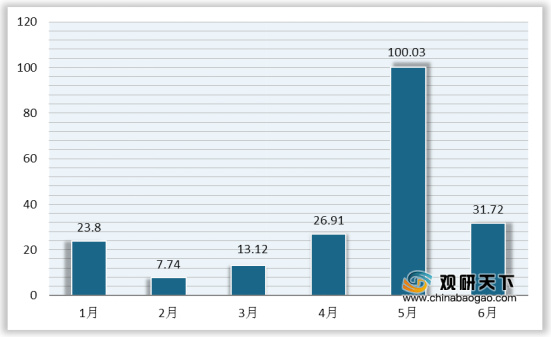
从融资金额看,2020年上半年IVD及基因检测领域融资金额最高,达103.56亿元,占比约达50%;其次是心血管,融资额约27亿元,占比超过13%。
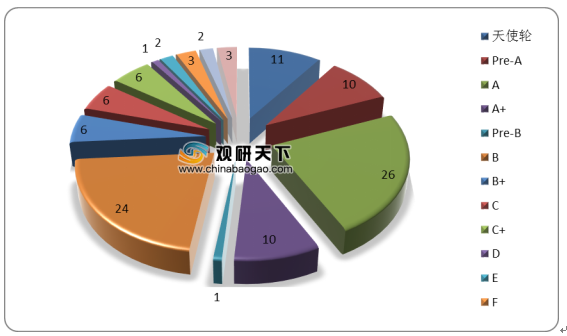
在2020年上半年国内医疗器械领域披露融资额的融资事件中(不含IPO、定增等),A轮与B轮阶段的案例数最多,分别为26、24起,合计占比达41.0%。
2020年上半年,IVD及基因检测、AI辅助医疗、心血管和医学影像等四类热门领域,融资项目多处于A轮阶段,分别发生6起、4起、3起、4起。
细分领域 |
天使轮 |
Pre-A |
A |
A+ |
Pre-B |
B |
B+ |
C |
C+ |
D |
E |
F |
战略投资 |
Pre-IPO |
IVD及基因检测 |
3 |
3 |
6 |
4 |
|
1 |
1 |
3 |
|
1 |
|
1 |
3 |
1 |
心血管 |
2 |
2 |
3 |
2 |
|
|
2 |
|
|
|
|
1 |
2 |
|
医学影像 |
|
1 |
4 |
|
|
2 |
|
|
|
|
|
|
1 |
|
骨科 |
|
|
2 |
|
|
|
|
|
|
|
|
|
1 |
|
眼科 |
2 |
1 |
1 |
|
1 |
1 |
|
1 |
|
|
|
|
2 |
|
口腔 |
|
|
1 |
|
|
1 |
|
1 |
|
|
|
|
|
|
呼吸系统 |
2 |
1 |
|
1 |
1 |
|
|
|
|
|
|
|
1 |
|
神经介入 |
|
1 |
|
|
|
1 |
|
|
|
|
|
|
|
|
微创外科 |
|
1 |
|
|
|
|
|
1 |
|
|
|
1 |
|
|
辅助生殖 |
|
|
|
|
|
1 |
|
1 |
|
|
|
|
|
|
医院就医疗设备 |
|
|
1 |
|
1 |
|
|
|
|
|
|
|
1 |
|
家用设备 |
|
|
|
|
|
|
|
|
|
|
|
|
|
1 |
AI辅助医疗 |
|
1 |
4 |
3 |
4 |
2 |
|
|
|
|
|
|
1 |
|
机器人 |
|
|
1 |
1 |
1 |
|
|
|
|
|
|
|
|
|
康复护理 |
2 |
|
1 |
|
|
|
|
|
1 |
1 |
|
|
1 |
|
耗材研发 |
1 |
|
1 |
|
1 |
|
|
|
|
|
|
|
1 |
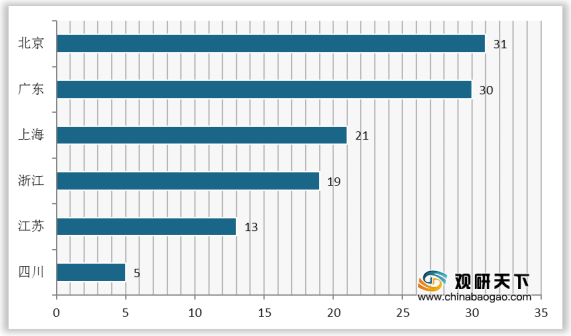
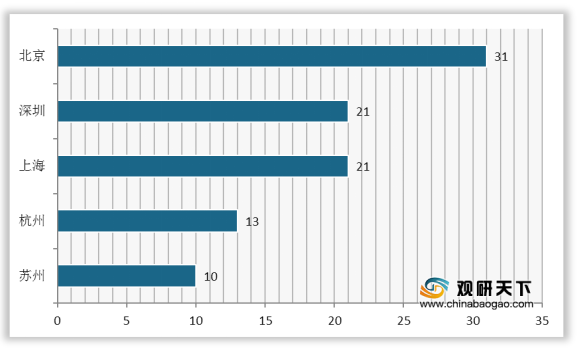
2020年上半年国内医疗器械领域融资项目主要分布在沿海发达地区,且长三角相对密集。从融资数量看,在省份层面,北京市融资事件位居第一,共31起;广东省紧追其后,共30起。在城市层面,深圳市和上海市均以21起的融资数量紧追北京市。
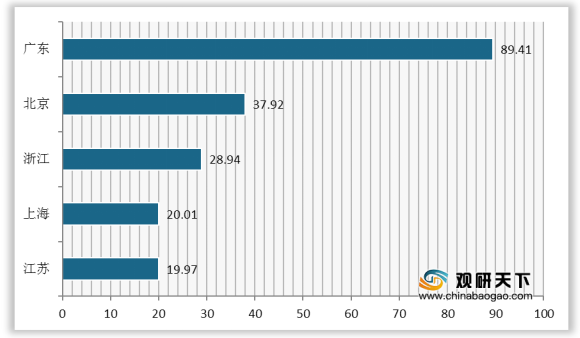
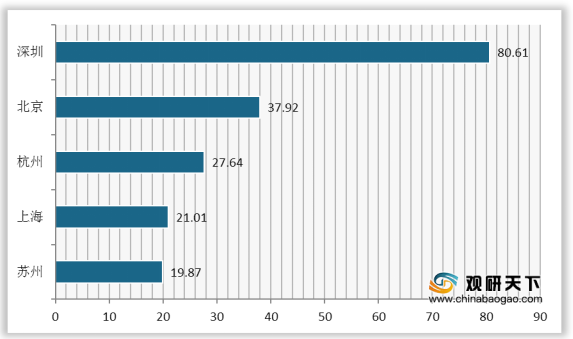
从融资规模看,在省份层面,广东省融资规模居于全国首位,达89.41亿元;北京市和浙江省分别以37.92亿元、28.94亿元融资额位列第二、第三。在城市层面,深圳市融资额遥遥领先企业城市,达80.61亿元;北京市以37.92亿元融资额位居其次。
从细分领域看,2020年上半年,北京在AI辅助医疗融资项目最为密集,达7起;上海在IVD及基因检测融资事件最多,共4起;广东在IVD及基因检测和口腔领域表现突出,融资事件分别为11起、4起;江苏在心血管领域融资融资事件最多,共5起;浙江则青睐于IVD及基因检测和微创外科领域,融资事件分别达8起、4起。
省份 |
北京 |
上海 |
广东 |
江苏 |
浙江 |
IVD及基因检测 |
2 |
4 |
11 |
1 |
8 |
心血管 |
3 |
3 |
2 |
5 |
1 |
医学影像 |
2 |
2 |
2 |
2 |
1 |
骨科 |
1 |
1 |
1 |
1 |
|
眼科 |
1 |
|
1 |
|
1 |
口腔 |
1 |
1 |
4 |
1 |
|
呼吸系统 |
|
2 |
|
|
|
神经介入 |
1 |
1 |
|
|
|
微创外科 |
|
1 |
1 |
|
2 |
辅助生殖 |
1 |
|
1 |
|
|
AI辅助医疗 |
7 |
1 |
4 |
|
4 |
机器人 |
1 |
|
2 |
|
|
康复护理 |
|
3 |
1 |
|
1 |
耗材研发 |
|
|
1 |
2 |
在2020年上半年国内医疗器械主要融资事件(单笔融资额≥1亿元)中,发生在B轮的案例数最多,共9起,其中,华大智造获得国内基因领域最大融资额,高达10亿美元,也创下近年国内基因领域最大私募融资金额纪录。
融资时间 |
企业名称 |
城市 |
领域 |
融资阶段 |
主要投资方 |
融资额 |
1月6日 |
思路迪 |
上海 |
肿瘤精准医疗 |
战略投资 |
华润资本 |
2.8亿元 |
1月19日 |
嘉检医学 |
广州 |
肿瘤遗传咨询 |
B轮 |
嘉瑞医疗 |
1.1亿元 |
2月10日 |
全景医学 |
上海 |
精准医学影像 |
B轮 |
源星资本等 |
6亿元 |
2月24日 |
科亚医疗 |
深圳 |
智能医疗产品开发 |
战略投资 |
昆仑万维 |
1亿元 |
3月17日 |
泰和诚医疗 |
北京 |
肿瘤诊断与放射治疗 |
战略投资 |
中信兴业 |
7亿元 |
3月17日 |
杰毅生物 |
杭州 |
高通量测序和基因编辑 |
Pre-A轮 |
比邻星创投等 |
1亿元 |
3月79日 |
医准智能 |
北京 |
人工智能辅助医疗医学影像 |
B轮 |
万孚生物等 |
1亿元 |
4月2日 |
汇丰生物 |
宁波 |
病理人工智能、数字病理 |
B轮 |
银杏谷资本等 |
近亿元 |
4月9日 |
华银健康 |
广州 |
检测诊断、远程诊断 |
C轮 |
德福资本等 |
6亿元 |
4月9日 |
金橡医学 |
北京 |
肿瘤基因检测 |
A轮 |
远洋资本等 |
亿元以上 |
4月15日 |
微创心通 |
上海 |
心脏瓣膜领域高端介入器械 |
战略投资 |
高瓴资本等 |
1.3亿美元 |
4月21日 |
诺辉健康 |
杭州 |
癌症早期筛查、居家检测 |
D轮 |
启明创投等 |
2000万美元 |
4月24日 |
瑞莱生物 |
深圳 |
POCT产品制造 |
F轮 |
倚锋资本等 |
数亿元 |
4月30日 |
华志微创 |
北京 |
神经外科手术机器人 |
B轮 |
联想创投 |
1亿元 |
5月5日 |
沛嘉医疗 |
苏州 |
心脏瓣膜医疗器械 |
F轮 |
常春藤资本 |
1.51亿美元 |
5月8日 |
齐碳科技 |
成都 |
全自动化学发光免疫分析仪 |
A轮 |
高榕资本等 |
1亿元 |
5月13日 |
微创骨科 |
苏州 |
骨科关节产品 |
战略投资 |
望道通生物技术 |
5.8亿元 |
6月28日 |
华大智造 |
深圳 |
基因测序仪、配套试剂及耗材 |
B轮 |
IDG资本 |
10亿美元 |
6月1日 |
迪英加 |
杭州 |
AI+病理 |
B轮 |
君联资本等 |
数亿元 |
6月3日 |
久事神康 |
北京 |
心脑血管植介入医疗器械 |
A轮 |
杏泽资本 |
1亿元 |
6月11日 |
赛纳生物 |
北京 |
基因测序仪 |
C轮 |
广州高新区科技控股集团 |
数亿元 |
6月16日 |
康基医疗 |
杭州 |
微创外科手术器械及配件 |
F轮 |
高瓴资本等 |
1.65亿美元 |
6月23日 |
美联泰科 |
北京 |
体外诊断仪器及试剂研发商 |
B轮 |
清科资管等 |
1亿元 |
6月28日 |
联川生物 |
杭州 |
基因组学解决方案 |
B轮 |
君川资本 |
1.15亿元 |
6月29日 |
博奥晶典 |
北京 |
分子诊断、基因芯片等 |
Pre-IPO |
广东博意等 |
8亿元 |
在2020年上半年IPO募资的9家器械领域企业中,从细分领域看,IVD及基因检测领域居多,共5家企业,分别是泰林生物、东方生物、新产业生物、燃石医学和泛生子基因;从上市板块看,主板(香港)上市最多,共3家企业,分别是沛嘉医疗、康基医疗、海吉亚医疗。
上市时间 |
企业名称 |
城市 |
领域 |
上市板块 |
1月14日 |
泰林生物 |
杭州 |
微生物检测和控制领域 |
创业板 |
2月5日 |
东方生物 |
湖州 |
体外诊断试剂和基因治疗 |
科创板 |
4月9日 |
三友医疗 |
上海 |
骨科植入物 |
科创板 |
5月12日 |
新产业生物 |
深圳 |
化学发光免疫分析仪器及配套试剂 |
创业板 |
5月15日 |
沛嘉医疗 |
苏州 |
心脑血管疾病介入器械 |
主板(香港) |
6月12日 |
燃石医疗 |
广州 |
肿瘤NGS检测和基因组学 |
纳斯达克 |
6月19日 |
泛生子基因 |
北京 |
癌症早期筛查、分子诊断与监测 |
纳斯达克 |
6月29日 |
康基医疗 |
杭州 |
内窥镜手术器械 |
主板(香港) |
6月29日 |
海吉亚医疗 |
上海 |
肿瘤医疗 |
主板(香港) |
以上数据资料参考《2020年中国医疗器械行业前景分析报告-行业深度调研与前景评估预测》。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







