
咨询热线

400-007-6266

010-86223221

2020年我国互联网医疗受政策利好发展 未来投融资规模将会逐步上升

         互联网医疗作为医疗领域新 模式,在流程优化、数据支持、破除医疗服务时空壁垒等方面具有较强优势,获得了国家和地方政府的支持。自2018年以来,互联网医疗领域的政策密集出台从总领性政策到规范管理办法,再到具体板块的指导意见,层层递推助力互联网医疗步入快车道。

2018-2019年我国互联网医疗行业相关政策

时间

政策

主要内容

2018年1月

《关于印发进一步改善医疗服务行动计划(2018-2020年)的通知》

提出建立预约诊疗制度、远程医疗制度等五大医院工作制度,发展多学科诊疗、智慧医院等十大创新医疗服务模式。

2018年4月

《关于促进“互联网+医疗健康”发展的意见》

健全“互联网+医疗健康”服务体系,完善支撑体系,加强行业监管和安全保障。鼓励医疗机构应用互联网等信息技术拓展医疗服务空间和内容,构建覆盖诊前、诊中、诊后的线上线下一体化医疗服务模式。优化“互联网+”家庭医生签约服务,完善“互联网+”药品供应保障服务,推进“互联网+”人工智能应用服务。

2018年4月

《国务院关于落实政府工作报告重点工作部门分工的意见》

通过发展“互联网+医疗”、医联体等把优质医疗资源下沉。创新食品药品监管方式,注重用互联网、大数据等提升监管效能。

2018年4月

《关于促进“互联网+医疗健康” 发展的

发展“互联网+”医疗服务,创新“互联网+”公共卫生服务,优化“互联网+”家庭医生签约服务,完善“互联网+”药品供应保障服务,推进“互联网+”医疗保障结算服务,加强“互联网+”医学教育和科普服务,推进“互联网+”人工智能应用服务,加快实现医疗健康信息互通共享,健全“互联网+医疗健康”标准体系。确定发展“互联网+医疗健康”措施,明确要求进一步完善医保支付政策,建立费用分担机制。

2018年7月

《互联网诊疗管理办法(试行)》

明确了互联网医疗的定义,对互联网诊疗活动准入、执业规则、监督管理做出了规范。对医疗机构进行互联网医疗健康服务的准入程序、医务人员信息管理、医务人员进行互联网医疗健康服务的规范和监管机构做出要求。

2018年10月

《互联网医院管理办法(试行)》

互联网医院必须依托实体医疗机构不得对首诊患者开展互联网诊疗活动

2019年5月

《深化医药卫生体制改革2019年重点工作任务》

明确提出要重点解决看病难看病贵等问题,有序发展医联体促进分级诊疗,促进“互联网+医疗健康”发展,推进国家组织药品集中采购和使用试点,推进高值医用耗材改革,巩固完善国家基本药物制度等。

2019年8月

《关于完善“互联网+”医疗服务价格和医保支付政策的指导意见》

服务价格形成机制,明确“互联网+”医疗服务的医保支付政策。定点医疗机构提供的“互联网+”医疗服务,与医保支付范围内的线下医疗服务内容相同,且执行相应公立医疗机构收费价格的,经相应备案程序后纳入医保支付范围并按规定支付

2019年9月

《促进健康产业高质量发展行动纲要(2019- -2022年)》

提出要加快发展“互联网+医疗”、积极  发展“互联网+药品流通”、加快医药电  商发展等政策目标。

数据来源:公开资料整理

         近年来,随着互联网的普及人们健康意识的提高,互联网医疗行业也迎来了快速的发展,其市场规模逐年提升。据IT桔子数据显示,2018年我国互联网医疗市场规模为491亿元,增长率达到50.94%;预计2020年我国互联网医疗市场规模将达到940.5亿元,市场增长率稳定在38.4%左右。
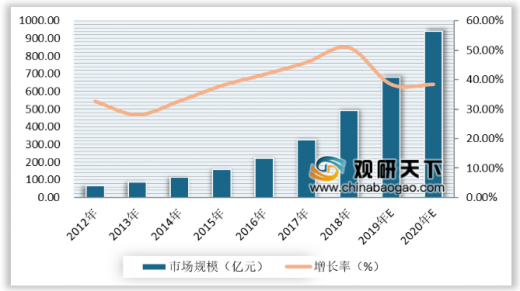
2012-2020年我国互联网医疗市场规模及增长预测情况

数据来源:IT桔子

         目前,我国传统医疗服务已经无法满足当前患者的需求,在随着互联网医院服务的不断完善及传统医疗机构与互联网的进一步结合,我国互联网医院数量逐年上升。根据相关数据显示,2018年我国互联网医院达到119家,预计2019年我国互联网医院数量将达到180家。
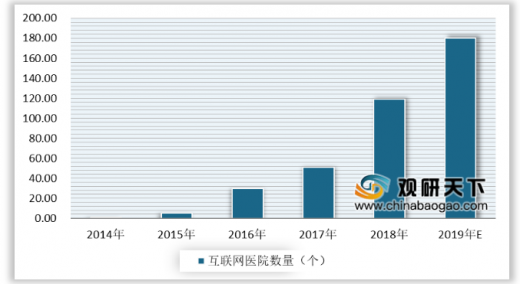
2014-2019年我国互联网医院建成数量及预测情况

数据来源:IT桔子

         近年来,我国互联网+医疗行业资本市场火热度呈波动趋势。根据IT桔子数据显示,2018年,我国互联网+医疗行业共发生36件投融资事件,融资金额达到98.84亿元。随着国家政策的逐渐向好,未来针对互联网医疗行业的投融资规模将会逐步上升。
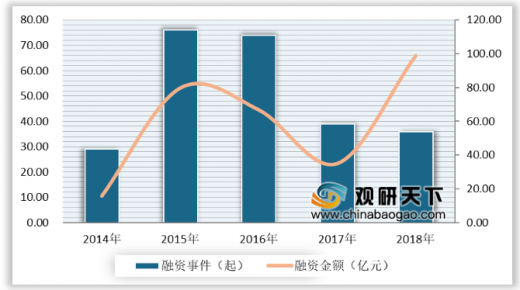
2014-2018年中国互联网医疗行业投融资事件、金额统计情况

数据来源:IT桔子

         互联网医疗业务进行中,常见病、慢性病在线复诊,线上轻问诊、家庭医生签约服务、药品配送和可医保结算的线上缴费更被看好。其中,未来的常见病、慢性病在线复诊提及率达到74.0%,是未来互联网诊疗服务的核心业务;其次,线上轻问诊,提及率69.0%。
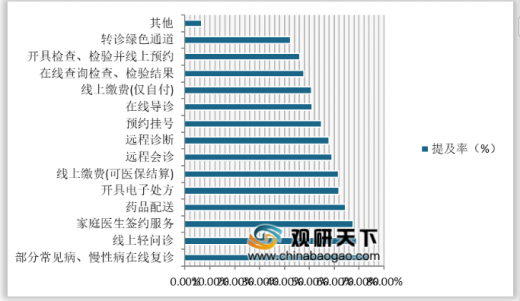
互联网医疗未来业务重点-提及率

数据来源:IT桔子WYD

         以上数据资料参考《2019年中国互联网医疗行业分析报告-市场现状调查与发展战略规划》。

         各类行业分析报告查找请登录chinabaogao.com 或gyii.cn
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


政策冲击下的化学药品制剂行业基本面:产业盈利分化将进一步加剧

政策冲击下的化学药品制剂行业基本面:产业盈利分化将进一步加剧

化学药品制剂行业是一个技术密集型行业,需要持续的研发投入来支持新药的研发和创新。国内化学药品制剂企业存在较高毛利率的情况,部分企业毛利率超过70%,但行业整体仍面临高研发投入、市场竞争和政策压力等挑战。

2026年09月02日
多维宏观赋能 创新破局生长 我国生物医药行业将保持中长期高景气发展趋势

多维宏观赋能 创新破局生长 我国生物医药行业将保持中长期高景气发展趋势

随着我国不断加大生物医药的研发和投入,生物医药在医药领域的地位和作用将不断增加,生物医药将保持中长期高景气发展趋势,带来的是行业的市场规模持续扩张,预计到2032年行业的市场规模将增长到33592亿元。

2026年08月27日
多重顶层政策加持驱动行业红利释放 中药市场迎来结构性机遇窗口期

多重顶层政策加持驱动行业红利释放 中药市场迎来结构性机遇窗口期

近年来我国中药行业市场规模保持稳定增长态势,2021年行业市场规模已经达到8286亿元,2025年增长至10596亿元。

2026年08月25日
我国石杉碱甲行业供给充足、渠道结构优化 市场长期呈现寡头垄断格局

我国石杉碱甲行业供给充足、渠道结构优化 市场长期呈现寡头垄断格局

石杉碱甲是治疗阿尔茨海默症的明星药物,其当前生产主要依赖于天然植物资源和非“绿色”的化工合成。受限于植物资源有限等因素,加之近年来患者数量急增,HupA 原药供给紧张。利用植物内生真菌发酵生产 HupA,可以有效降低成本,且对保护环境、维持可持续发展有重大意义。2025年国内石杉碱甲行业产量约为13.1千克

2026年08月22日
我国中药创新药行业加速向集约化、智能化、标准化升级 市场“强者恒强”特征显现

我国中药创新药行业加速向集约化、智能化、标准化升级 市场“强者恒强”特征显现

我国中药创新药行业当前呈现“低集中度、高分散化”特征,市场参与者众多且同质化严重,尤其在中药饮片领域,超千家企业竞争激烈,价格战频发。然而,随着政策扶持与市场需求升级,行业分化加速:以康缘药业、岭药业等龙头企业凭借研发实力、独家品种及医保目录优势占据主导地位,形成“强者恒强”格局;而中小企业因集采压力、利润空间压缩,面

2026年07月18日
合成生物学进入高速发展期,技术进步和多领域需求潜力成为核心增长驱动力

合成生物学进入高速发展期,技术进步和多领域需求潜力成为核心增长驱动力

在政策和技术的双重驱动下,全球合成生物学相关市场行业有望呈现整体爆发式增长。合成生物学被誉为继 DNA 双螺旋结构发现和基因组测序之后的 “第三次生物科学革命”,以生物制造替代传统化学合成,从根本上改变物质生产方式。从技术路径看,合成生物学可通过基因编辑、代谢工程等手段重构生物代谢网络,使微生物成为 “细胞工厂”,将可

2026年07月15日
老龄化加深+医保覆盖率提升 我国化学制药行业形成较大规模 但“挤出效应”明显

老龄化加深+医保覆盖率提升 我国化学制药行业形成较大规模 但“挤出效应”明显

国内老龄化程度加深,以及医保覆盖率持续提升,带动了化学制药行业形成了较大的规模,不过由于诊治需求特色和浓厚的传统文化,化学制药一直与中药有着较多的挤出效应,而国内生物制药的高速发展也在一定程度上抑制了化学制药的扩张,化学制药行业规模增速总体并不大,仅在新冠疫情等公共卫生事件出现的时候有着较高的增速,2025年我国化学制

2026年07月02日
国家优化药品集采和价格治理,政策持续引导医药行业提质升级

国家优化药品集采和价格治理,政策持续引导医药行业提质升级

中国医药卫生体制改革不断深化,“三医联动”“带量采购”“DRG/DIP支付改革”“分级诊疗”等政策持续推动行业改革发展,在带来新的挑战的同时也带来新的机遇,促使医药行业逐步从高速发展向高质量发展转。随着健康优先发展战略的实施,健康中国行动的推进,医药卫生体制改革进一步深化,医疗保障体系不断完善,医药行业将赢得更大发展机

2026年05月14日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部



