
1、国际CRO向国内产业转移:低成本、庞大人口和丰富疾病谱
低成本、庞大人口和丰富疾病谱,促使国际CRO(医药研发合同外包服务机构)向国内产业转移。目前,新药研发难度不断提高,高投入、长周期、高淘汰率始终伴随新药研发全过程;另外,药企现有专利药将在未来几年内专利保护集中到期,专利悬崖导致仿制药冲击专利药原有市场,降价和市场被蚕食不可避免。国际药企为降本增效,有动力在持续高投入新药研发的基础上,寻求低成本的各类医药外包服务,国际新药研发CRO正在经历向包括中国在内的亚洲低成本地区转移浪潮,主要基于以下几点:
参考观研天下发布《2019年中国CRO行业分析报告-产业现状调查及发展态势预测》
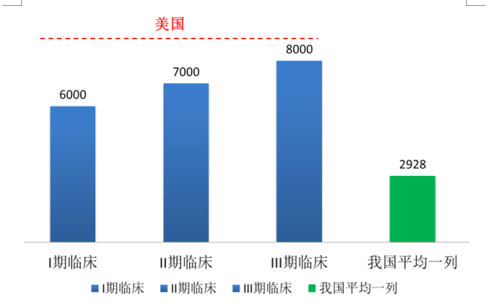
低成本。具体体现在高素质低成本的专业人才获取和低成本的临床病例两方面。高素质低成本的专业人才。每年我国大学高校毕业人数超过700万,硕博研究生招生人数超过60万,拥有大量后备专业人才储备;另外,海外有丰富从业经验的各类医药外包服务人才回流国内。我国人均收入水平远低于欧美发达国家,高素质低成本的专业人才获取,为人才与技术密集型的我国CRO行业带来竞争优势。低成本的临床病例。国外对药物在人体进行试验管理相当严格,药物观察和注册周期都很长,对试药人有严格保护措施;另外,国内外平均收入差距巨大,我国受试人获得的经济补偿只有美国的1/10。据BusinessInsights发布的研究报告,将各类药物的临床试验数据平均来看,2010年在美国完成1例Ⅰ期临床试验所需的综合成本约为6000美元,Ⅱ期临床试验为7000美元,Ⅲ期临床试验为8000美元。在中国进行临床试验完成一例合格病例所需的成本通常不超过20000元(折合美元2928美元,汇率6.83计算),大大低于国外的试验成本。国内低廉的研究成本吸引海外订单转移。
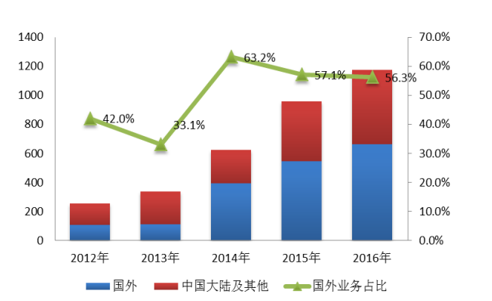
庞大的病患人群和丰富的疾病谱。我国人口众多,在疾病种类的多样性和病例数量方面拥有其他国家所不具备的条件,足够数量临床试验病例的召集和临床终点的完成,相比欧美发达国家都有优势,尤其是在一些罕见病或需要长时间临床终点的癌症等疾病方面,可入列临床病例数大大提高,提高了临床试验研究的可靠性和统计学意义。国内CRO行业低成本和庞大的病患人群和丰富的疾病谱各类优势,不仅吸引世界巨头昆泰(QuintilesTransnational)、科文斯(Covance)、PPD、查尔斯河实验室(CharlesRiverLabs)和百瑞精鼎(Parexel)纷纷通过直接设置中国分公司或者收购兼并国内CRO企业进入中国,而且本土CRO企业明显受益国际CRO服务的外包或转包订单,从药明康德和尚华医药(退市前)公布的年报数据看,药明康德和尚华医药的营业收入中近90%均来自于欧美、日本等境外客户的委托。泰格医药来自国外的营收高于大陆地区,占比从2012年的41%提高到2016年56%。
2、新药注册审批提速+仿制药一致性评价,双擎助力我国CRO发展黄金期
CDE药审大提速。另外针对新药审批通道拥堵现象,药监部门通过增加药核人员,优先评审通道,临床数据自查核查等方面多管齐下,疏堵结合,区别对待,全力支持真正创新品种顺利通过新药审评审批。2015年CDE(国家药审中心)完成新药审批9601件,相比之前年度审评量提升近一倍,并且首次年度完成评审数超过新增注册申请数,2016年完成评审数达12068件,排队待审评注册申请数量下降到8200件,相比2014年底高峰期18597件下降明显,基本解决新药审评审批积压严重问题。

CRO企业作为医药研发外包的承包方,政策鼓励药械创新以及创新环境优化,药企研发投入的加大,直接带动CRO企业未来的接单量和金额的提升。CRO上市公司在手新接订单金额不断上升,以泰格医药为例,2016年底累计新接待执行订单总额19.97亿元,同比2015年大增80.2%。

仿制药一致性评价,为CRO行业带来新增量。从2012年开始,国务院和药监部门就提出开展仿制药一致性评价,2016年3月,国务院办公厅正式对外公布《关于开展仿制药质量和疗效一致性评价的意见》,规定化学药品新注册分类实施前批准上市的仿制药,凡未按照与原研药品质量和疗效一致原则审批的,均须开展一致性评价。
仿制药一致性评价包括药学等效(PE)和生物等效(BE)两部分,国家基药目录289个品种需要在2018年底完成,根据医药魔方估算,一次性成功完成一列一致性评价至少需要22个月,业内估算完整的一致性评价需要24-30个月,这意味基药目录产品一致性评价存在时间紧、任务重的工作特点。我国大部分药企不具备资源自行开展一致性评价的能力,大型药企有自行开展能力但是旗下拥有批文众多,时间就是金钱,谁先通过一致性评价,谁将抢占一致性评价后药品市场。
明确意向订单数量:目前,根据仿制药质量合理疗效一致性评价工作流程,先由企业向中国食品药品检定研究院进行仿制药BE备案,根据中国食品药品检定研究院2016年11月29日发布的2016年5月20日至9月30日的仿制药一致性备案具体情况发现:合计备案与推荐的通用名品种超过600个,超过2600条。其中非基药口服化学药品种440个,备案与推荐信息1180条;289个基药口服化学药品种有198个,1425条。数据显示,不仅基药目录内的289个品种申报踊跃,而且企业积极申报非基药口服化学品种进行一致性评价,抢占评价后产品市场。

潜在订单金额测算:目前,国内单个品种的一致性评价市场报价已达到500万元(药学等效PE约200万元,生物等效BE试验约300万元);参考新药研发医药外包57.76%渗透率(数据依据:CFDA公布的新药临床数据自查核查情况,1049个需提交自查核查的新药,126家CRO企业共参与承接606项临床试验,渗透率57.76%),我们预计一致性评价外包渗透率将高于这个比例,保守按60%渗透率计算。具体测算如下:
A:已BE备案数量:289个基药范围内:198个品种共1425条;基药范围外:440个品种1180条。
B:渗透率:CRO企业参与一致性评价比例60%,40%由企业自行开展。
C:单价:500万元(不考虑BE豁免)。
市场容量测算:289个基药品种:1425*500*60%=42.75亿元。
400个非基药品种:1180*500*60%=35.40亿元。
合计为CRO行业带来的订单金额78.15亿元。
已BE备案,有明确意向开展仿制药一致性评价的品种合计给CRO企业带来近80亿的新增订单,其中在2018年底完成的订单金额42.75亿元,CRO企业近两年将迎来订单爆发增长期。
低成本、庞大人口和丰富疾病谱,促使国际CRO(医药研发合同外包服务机构)向国内产业转移。目前,新药研发难度不断提高,高投入、长周期、高淘汰率始终伴随新药研发全过程;另外,药企现有专利药将在未来几年内专利保护集中到期,专利悬崖导致仿制药冲击专利药原有市场,降价和市场被蚕食不可避免。国际药企为降本增效,有动力在持续高投入新药研发的基础上,寻求低成本的各类医药外包服务,国际新药研发CRO正在经历向包括中国在内的亚洲低成本地区转移浪潮,主要基于以下几点:
参考观研天下发布《2019年中国CRO行业分析报告-产业现状调查及发展态势预测》
低成本。具体体现在高素质低成本的专业人才获取和低成本的临床病例两方面。高素质低成本的专业人才。每年我国大学高校毕业人数超过700万,硕博研究生招生人数超过60万,拥有大量后备专业人才储备;另外,海外有丰富从业经验的各类医药外包服务人才回流国内。我国人均收入水平远低于欧美发达国家,高素质低成本的专业人才获取,为人才与技术密集型的我国CRO行业带来竞争优势。低成本的临床病例。国外对药物在人体进行试验管理相当严格,药物观察和注册周期都很长,对试药人有严格保护措施;另外,国内外平均收入差距巨大,我国受试人获得的经济补偿只有美国的1/10。据BusinessInsights发布的研究报告,将各类药物的临床试验数据平均来看,2010年在美国完成1例Ⅰ期临床试验所需的综合成本约为6000美元,Ⅱ期临床试验为7000美元,Ⅲ期临床试验为8000美元。在中国进行临床试验完成一例合格病例所需的成本通常不超过20000元(折合美元2928美元,汇率6.83计算),大大低于国外的试验成本。国内低廉的研究成本吸引海外订单转移。
庞大的病患人群和丰富的疾病谱。我国人口众多,在疾病种类的多样性和病例数量方面拥有其他国家所不具备的条件,足够数量临床试验病例的召集和临床终点的完成,相比欧美发达国家都有优势,尤其是在一些罕见病或需要长时间临床终点的癌症等疾病方面,可入列临床病例数大大提高,提高了临床试验研究的可靠性和统计学意义。国内CRO行业低成本和庞大的病患人群和丰富的疾病谱各类优势,不仅吸引世界巨头昆泰(QuintilesTransnational)、科文斯(Covance)、PPD、查尔斯河实验室(CharlesRiverLabs)和百瑞精鼎(Parexel)纷纷通过直接设置中国分公司或者收购兼并国内CRO企业进入中国,而且本土CRO企业明显受益国际CRO服务的外包或转包订单,从药明康德和尚华医药(退市前)公布的年报数据看,药明康德和尚华医药的营业收入中近90%均来自于欧美、日本等境外客户的委托。泰格医药来自国外的营收高于大陆地区,占比从2012年的41%提高到2016年56%。
国内外临床试验成本比较(美元)
资料来源:BusinessInsights,观研天下数据中心整理
泰格医药营业收入地区分布(百万元)
资料来源:公司年报,观研天下数据中心整理
CDE药审大提速。另外针对新药审批通道拥堵现象,药监部门通过增加药核人员,优先评审通道,临床数据自查核查等方面多管齐下,疏堵结合,区别对待,全力支持真正创新品种顺利通过新药审评审批。2015年CDE(国家药审中心)完成新药审批9601件,相比之前年度审评量提升近一倍,并且首次年度完成评审数超过新增注册申请数,2016年完成评审数达12068件,排队待审评注册申请数量下降到8200件,相比2014年底高峰期18597件下降明显,基本解决新药审评审批积压严重问题。
近年来CDE新药注册申请新接收和完结情况
资料来源:CDE,观研天下数据中心整理
CRO企业作为医药研发外包的承包方,政策鼓励药械创新以及创新环境优化,药企研发投入的加大,直接带动CRO企业未来的接单量和金额的提升。CRO上市公司在手新接订单金额不断上升,以泰格医药为例,2016年底累计新接待执行订单总额19.97亿元,同比2015年大增80.2%。
泰格医药2016年新接合同和在手待执行合同金额大增
资料来源:公司年报,观研天下数据中心整理
仿制药一致性评价,为CRO行业带来新增量。从2012年开始,国务院和药监部门就提出开展仿制药一致性评价,2016年3月,国务院办公厅正式对外公布《关于开展仿制药质量和疗效一致性评价的意见》,规定化学药品新注册分类实施前批准上市的仿制药,凡未按照与原研药品质量和疗效一致原则审批的,均须开展一致性评价。
仿制药一致性评价包括药学等效(PE)和生物等效(BE)两部分,国家基药目录289个品种需要在2018年底完成,根据医药魔方估算,一次性成功完成一列一致性评价至少需要22个月,业内估算完整的一致性评价需要24-30个月,这意味基药目录产品一致性评价存在时间紧、任务重的工作特点。我国大部分药企不具备资源自行开展一致性评价的能力,大型药企有自行开展能力但是旗下拥有批文众多,时间就是金钱,谁先通过一致性评价,谁将抢占一致性评价后药品市场。
明确意向订单数量:目前,根据仿制药质量合理疗效一致性评价工作流程,先由企业向中国食品药品检定研究院进行仿制药BE备案,根据中国食品药品检定研究院2016年11月29日发布的2016年5月20日至9月30日的仿制药一致性备案具体情况发现:合计备案与推荐的通用名品种超过600个,超过2600条。其中非基药口服化学药品种440个,备案与推荐信息1180条;289个基药口服化学药品种有198个,1425条。数据显示,不仅基药目录内的289个品种申报踊跃,而且企业积极申报非基药口服化学品种进行一致性评价,抢占评价后产品市场。
已BE备案的仿制药品种及批件数量
资料来源:中国食品药品检定研究院,观研天下数据中心整理
潜在订单金额测算:目前,国内单个品种的一致性评价市场报价已达到500万元(药学等效PE约200万元,生物等效BE试验约300万元);参考新药研发医药外包57.76%渗透率(数据依据:CFDA公布的新药临床数据自查核查情况,1049个需提交自查核查的新药,126家CRO企业共参与承接606项临床试验,渗透率57.76%),我们预计一致性评价外包渗透率将高于这个比例,保守按60%渗透率计算。具体测算如下:
A:已BE备案数量:289个基药范围内:198个品种共1425条;基药范围外:440个品种1180条。
B:渗透率:CRO企业参与一致性评价比例60%,40%由企业自行开展。
C:单价:500万元(不考虑BE豁免)。
市场容量测算:289个基药品种:1425*500*60%=42.75亿元。
400个非基药品种:1180*500*60%=35.40亿元。
合计为CRO行业带来的订单金额78.15亿元。
已BE备案,有明确意向开展仿制药一致性评价的品种合计给CRO企业带来近80亿的新增订单,其中在2018年底完成的订单金额42.75亿元,CRO企业近两年将迎来订单爆发增长期。
资料来源:公开资料,观研天下整理,转载请注明出处。(XZJ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






