1、体外诊断的分类
体外诊断按其原理或方法可分为生化诊断、免疫诊断、分子诊断、微生物诊断、血液诊断、尿液诊断、细胞学诊断以及POCT等多个细分领域,其中生化诊断、免疫诊断、分子诊断是目前体外诊断主要的三大领域。
(1)生化诊断
生化诊断是指利用酶类、糖类、脂肪类、蛋白类和无机元素类等物质在特定条件下发生生物化学反应、导致物理性质发生改变(如吸光度的变化等),对这种变化进行定量测量,从而测定生物化学指标、机体功能指标等的一类诊断方法。是最早实现自动化的检测手段,也是一类常用的体外诊断方法,主要应用于医院常规检测项目,是医疗检测的基本组成部分之一。
(2)免疫诊断
免疫诊断是指利用抗原、抗体之间的特异性免疫反应,检测样本中特定的抗原抗体,从而测定免疫状态、检测各种疾病的一类诊断方法。包括放射免疫(RIA)、免疫胶体金技术、酶联免疫分析技术(ELISA)、时间分辨荧光免疫分析技术(TRFIA)、化学发光免疫分析技术(CLIA)等。其中,酶联免疫和化学发光是目前较主流的技术;而化学发光技术由于其高灵敏度、定量检测、不受干扰等优势,可能将逐步替代酶联免疫技术。
(3)分子诊断
分子诊断是指应用分子生物学技术对与疾病相关的结构蛋白质、酶、抗原抗体和各种免疫活性分子,以及编码这些分子的基因进行检测的一类诊断方法。根据其检测技术的不同,主要可分为分子杂交、PCR扩增、基因芯片、基因测序等类型。目前分子诊断已经广泛应用于传染病、血筛、早期诊断、个性化治疗、遗传病、产前诊断、组织分型等领域。
上述三大主流体外诊断方法各有侧重和优势,生化诊断侧重于已经发生的疾病检测,免疫诊断侧重于已经感染的疾病检测,而分子诊断则对感染初期和有可能发生的基因性疾病具有独特的检测优势。三种检测方法有重叠和交叉,也有互补,尽管市场增长率不同,市场份额也互有增减,但三者并非简单的替代关系。
此外,基因诊断是指利用现代生物学和分子遗传学的技术方法,直接检测基因结构及表达水平是否正常,从而对疾病作出诊断的方法,通常也称为分子诊断。基因诊断具有灵敏度高、特异性强、稳定性好的特点,诊断范围广,适用性强,被应用于遗传学疾病、肿瘤、感染性疾病、疾病易感性等方面的基因诊断。
近年来,全球体外诊断市场增长稳健。2016年全球体外诊断市场规模已经接近600亿美元,近几年均保持5%以下的平稳增长。全球较高的人口基数,加上传染病的高发、多发、不断增加的慢性病人数和技术的不断进步,成为了体外诊断市场发展的主要驱动力。
参考观研天下发布《2018年中国体外诊断市场分析报告-行业深度调研与发展前景预测》
2、PCR技术占分子诊断的市场份额
从全球看,分子诊断作为体外诊断的重要细分行业,是体外诊断领域技术要求较高,发展速度较快的组成部分。广泛的应用领域促进了分子诊断行业的快速发展,近年来全球分子诊断行业年均增速约为13%,高于体外诊断的其他细分领域。根据相关资料,2016年全球分子诊断市场规模约为80亿美元,预计2018年全球分子诊断市场规模可能达到100亿美元。
在分子诊断的主要技术领域中,PCR技术的操作较为简便、快捷,灵敏度较高,同时成本较低,所占份额最大;其次是荧光原位杂交技术(FISH),该技术具备经济、安全和探针稳定等优点。2013年,我国的分子诊断市场中PCR技术约占整个分子诊断市场40%左右的份额。
3、行业竞争格局和市场化程度
(1)全球市场
体外诊断产业发展成熟,市场集中度较高,聚集了一批著名跨国企业,包括罗氏、雅培、西门子、生物梅里埃等,行业呈现出寡头垄断的竞争格局。
就分子诊断而言,从全球范围分析,罗氏、诺华、Hologic等公司在分子诊断领域保持领先,前8大公司市场份额较大,市场集中度较高,其中,罗氏为全球最大的分子诊断公司,2012年市场占比达32%。2012-2014年收入分别为12.50亿美元、11.64亿美元和11.65亿美元。
(2)国内市场
分子诊断行业在国内仍处于发展的初期阶段,国内企业的规模相对较小,集中度相对较低。主要国内企业包括达安基因、之江生物、凯普生物、亚能生物、透景生命、科华生物、艾德生物等;国内市场上的国际知名企业如罗氏、雅培、西门子、凯杰等也占有相当的市场份额。总体上,国内市场的竞争较为分散,国外巨头无明显优势,主要是由于国内企业的开拓进取和积极竞争提高了市场化程度,打破了国外厂商对分子诊断试剂产品的垄断。
4、行业国内外主要企业情况
欧美发达国家的少数国际领先企业,如罗氏、雅培、西门子、凯杰等拥有较高的知名度和较大的市场份额。同时,在全球市场中,发达国家领先企业在技术、工艺、品牌影响、知识产权、产品线、渠道建设等方面也具有突出的优势。国内分子诊断行业起步时间较晚,企业规模相对较小,在规模和研发创新能力等方面与国际巨头存在差距。但国内企业发展较为迅速,部分领域的产品已与国际巨头基本处于同一技术水平。在分子诊断领域参与竞争的国内企业多分布在上海、广东等沿海省市,主要有达安基因、之江生物、凯普生物、亚能生物、透景生命、科华生物、艾德生物等企业。
5、市场供求状况及变动原因
(1)供给状况及变动原因
分子诊断试剂领域的国际巨头,拥有规模、技术和品牌上的优势。但在多个细分领域,国内企业也成为国内市场分子诊断产品的重要供应商,并凭借成本优势和良好的质量品质,与国外品牌展开竞争。行业的供给状况及变动原因参见本节之“二、发行人所处行业基本情况”之“(三)行业市场状况与竞争格局”之“3、行业竞争格局和市场化程度”。
(2)需求状况及变动原因
分子诊断产品市场需求形成及其变动主要受以下几个方面的影响:一是经济发展、人民生活水平提高和医疗保障覆盖面扩大带来的对医疗健康诊断服务更加旺盛的需求;二是随着医疗保健意识的增强,人们日益关注各种传染性疾病、遗传性疾病和肿瘤等对健康的影响,分子诊断能够更快、更早地发现各类已发生或潜在的疾病威胁而更多地被使用;三是人口老龄化带来的患病率提高、诊疗需求增加,进一步增加了对分子诊断产品的需求。
行业的具体需求状况参见本节之“二、发行人所处行业基本情况”之“(三)行业市场状况与竞争格局”之“2、市场规模”,及“(四)影响行业发展的有利和不利因素”之“1、有利因素”。
6、行业利润水平变动趋势及其原因
由于分子诊断行业具有巨大市场需求空间,且专业性较强,产品技术水平较高,因此,行业的发展速度较快,行业的平均利润水平较高,尤其是技术和性能占优势的新产品具有更高的盈利性。市场规模的扩大、研发方面取得的积极成果及生产技术的进步等因素,使得国内企业在产品性能和产销规模方面取得了长足进步,加之国家政策的支持、客户认可度的提高,近年来分子诊断行业内主要企业的盈利水平不断上升。
7、行业上下游关联性及其影响
分子诊断试剂的上游主要是相关的化学和生物原材料的供应商;分子诊断仪器的上游主要是电子器件和模具生产商等。
因技术难度高,能提供分子诊断试剂原材料的厂商较少,主要是由赛默飞、罗氏等少数国外巨头企业掌握;国内企业在短期内较难取得突破,因此在上游原材料方面需要依赖国外企业。
尽管部分原材料可以国内自产,但是质量与进口产品相比仍有差距,核心原材料大部分依靠进口,因此,国内分子诊断厂商在原材料方面的议价能力相对较低,缺乏定价权。
分子诊断产品的客户主要包括各种医疗机构、疾控中心、疫控中心等。其中医院是我国分子诊断试剂的主要下游市场。
分子诊断产品的销售通过厂家直销和经销商分销,受到两票制、营改增等因素的影响,经销商渠道的结构也出现转变,预计行业集中度将有所提高。
体外诊断按其原理或方法可分为生化诊断、免疫诊断、分子诊断、微生物诊断、血液诊断、尿液诊断、细胞学诊断以及POCT等多个细分领域,其中生化诊断、免疫诊断、分子诊断是目前体外诊断主要的三大领域。
(1)生化诊断
生化诊断是指利用酶类、糖类、脂肪类、蛋白类和无机元素类等物质在特定条件下发生生物化学反应、导致物理性质发生改变(如吸光度的变化等),对这种变化进行定量测量,从而测定生物化学指标、机体功能指标等的一类诊断方法。是最早实现自动化的检测手段,也是一类常用的体外诊断方法,主要应用于医院常规检测项目,是医疗检测的基本组成部分之一。
(2)免疫诊断
免疫诊断是指利用抗原、抗体之间的特异性免疫反应,检测样本中特定的抗原抗体,从而测定免疫状态、检测各种疾病的一类诊断方法。包括放射免疫(RIA)、免疫胶体金技术、酶联免疫分析技术(ELISA)、时间分辨荧光免疫分析技术(TRFIA)、化学发光免疫分析技术(CLIA)等。其中,酶联免疫和化学发光是目前较主流的技术;而化学发光技术由于其高灵敏度、定量检测、不受干扰等优势,可能将逐步替代酶联免疫技术。
(3)分子诊断
分子诊断是指应用分子生物学技术对与疾病相关的结构蛋白质、酶、抗原抗体和各种免疫活性分子,以及编码这些分子的基因进行检测的一类诊断方法。根据其检测技术的不同,主要可分为分子杂交、PCR扩增、基因芯片、基因测序等类型。目前分子诊断已经广泛应用于传染病、血筛、早期诊断、个性化治疗、遗传病、产前诊断、组织分型等领域。
上述三大主流体外诊断方法各有侧重和优势,生化诊断侧重于已经发生的疾病检测,免疫诊断侧重于已经感染的疾病检测,而分子诊断则对感染初期和有可能发生的基因性疾病具有独特的检测优势。三种检测方法有重叠和交叉,也有互补,尽管市场增长率不同,市场份额也互有增减,但三者并非简单的替代关系。
此外,基因诊断是指利用现代生物学和分子遗传学的技术方法,直接检测基因结构及表达水平是否正常,从而对疾病作出诊断的方法,通常也称为分子诊断。基因诊断具有灵敏度高、特异性强、稳定性好的特点,诊断范围广,适用性强,被应用于遗传学疾病、肿瘤、感染性疾病、疾病易感性等方面的基因诊断。
近年来,全球体外诊断市场增长稳健。2016年全球体外诊断市场规模已经接近600亿美元,近几年均保持5%以下的平稳增长。全球较高的人口基数,加上传染病的高发、多发、不断增加的慢性病人数和技术的不断进步,成为了体外诊断市场发展的主要驱动力。
全球体外诊断市场规模情况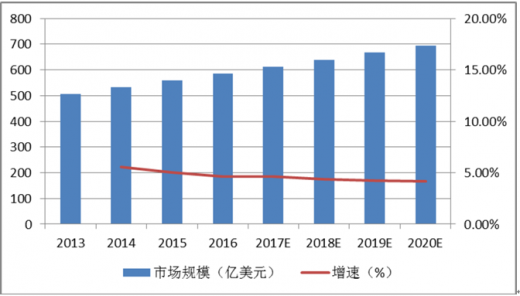
图表来源:中国统计年鉴2016
参考观研天下发布《2018年中国体外诊断市场分析报告-行业深度调研与发展前景预测》
2、PCR技术占分子诊断的市场份额
从全球看,分子诊断作为体外诊断的重要细分行业,是体外诊断领域技术要求较高,发展速度较快的组成部分。广泛的应用领域促进了分子诊断行业的快速发展,近年来全球分子诊断行业年均增速约为13%,高于体外诊断的其他细分领域。根据相关资料,2016年全球分子诊断市场规模约为80亿美元,预计2018年全球分子诊断市场规模可能达到100亿美元。
2010-2019年全球分子诊断市场规模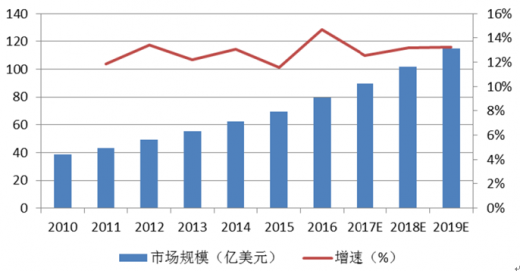
图表来源:中国统计年鉴2016
在分子诊断的主要技术领域中,PCR技术的操作较为简便、快捷,灵敏度较高,同时成本较低,所占份额最大;其次是荧光原位杂交技术(FISH),该技术具备经济、安全和探针稳定等优点。2013年,我国的分子诊断市场中PCR技术约占整个分子诊断市场40%左右的份额。
2013年我国分子诊断市场份额情况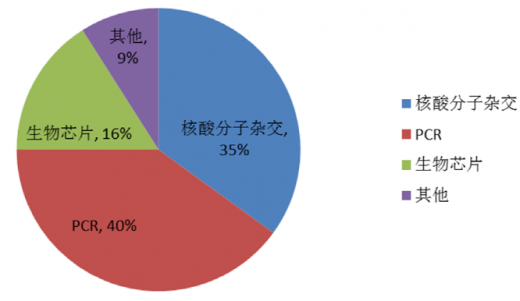
图表来源:中国统计年鉴2016
3、行业竞争格局和市场化程度
(1)全球市场
体外诊断产业发展成熟,市场集中度较高,聚集了一批著名跨国企业,包括罗氏、雅培、西门子、生物梅里埃等,行业呈现出寡头垄断的竞争格局。
2015年全球体外诊断行业的竞争格局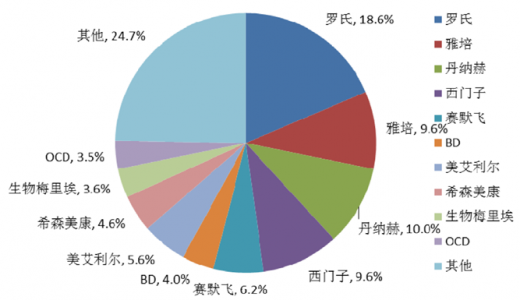
图表来源:中国统计年鉴2016
就分子诊断而言,从全球范围分析,罗氏、诺华、Hologic等公司在分子诊断领域保持领先,前8大公司市场份额较大,市场集中度较高,其中,罗氏为全球最大的分子诊断公司,2012年市场占比达32%。2012-2014年收入分别为12.50亿美元、11.64亿美元和11.65亿美元。
2012年全球分子诊断行业竞争格局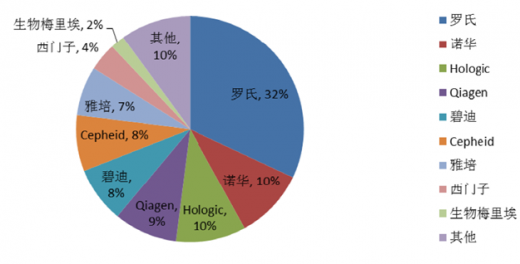
图表来源:中国统计年鉴2016
(2)国内市场
分子诊断行业在国内仍处于发展的初期阶段,国内企业的规模相对较小,集中度相对较低。主要国内企业包括达安基因、之江生物、凯普生物、亚能生物、透景生命、科华生物、艾德生物等;国内市场上的国际知名企业如罗氏、雅培、西门子、凯杰等也占有相当的市场份额。总体上,国内市场的竞争较为分散,国外巨头无明显优势,主要是由于国内企业的开拓进取和积极竞争提高了市场化程度,打破了国外厂商对分子诊断试剂产品的垄断。
2015年国内分子诊断行业的竞争格局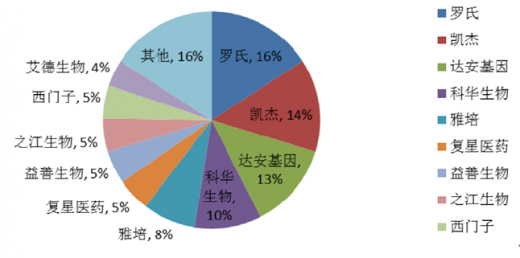
图表来源:中国统计年鉴2016
4、行业国内外主要企业情况
欧美发达国家的少数国际领先企业,如罗氏、雅培、西门子、凯杰等拥有较高的知名度和较大的市场份额。同时,在全球市场中,发达国家领先企业在技术、工艺、品牌影响、知识产权、产品线、渠道建设等方面也具有突出的优势。国内分子诊断行业起步时间较晚,企业规模相对较小,在规模和研发创新能力等方面与国际巨头存在差距。但国内企业发展较为迅速,部分领域的产品已与国际巨头基本处于同一技术水平。在分子诊断领域参与竞争的国内企业多分布在上海、广东等沿海省市,主要有达安基因、之江生物、凯普生物、亚能生物、透景生命、科华生物、艾德生物等企业。
5、市场供求状况及变动原因
(1)供给状况及变动原因
分子诊断试剂领域的国际巨头,拥有规模、技术和品牌上的优势。但在多个细分领域,国内企业也成为国内市场分子诊断产品的重要供应商,并凭借成本优势和良好的质量品质,与国外品牌展开竞争。行业的供给状况及变动原因参见本节之“二、发行人所处行业基本情况”之“(三)行业市场状况与竞争格局”之“3、行业竞争格局和市场化程度”。
(2)需求状况及变动原因
分子诊断产品市场需求形成及其变动主要受以下几个方面的影响:一是经济发展、人民生活水平提高和医疗保障覆盖面扩大带来的对医疗健康诊断服务更加旺盛的需求;二是随着医疗保健意识的增强,人们日益关注各种传染性疾病、遗传性疾病和肿瘤等对健康的影响,分子诊断能够更快、更早地发现各类已发生或潜在的疾病威胁而更多地被使用;三是人口老龄化带来的患病率提高、诊疗需求增加,进一步增加了对分子诊断产品的需求。
行业的具体需求状况参见本节之“二、发行人所处行业基本情况”之“(三)行业市场状况与竞争格局”之“2、市场规模”,及“(四)影响行业发展的有利和不利因素”之“1、有利因素”。
6、行业利润水平变动趋势及其原因
由于分子诊断行业具有巨大市场需求空间,且专业性较强,产品技术水平较高,因此,行业的发展速度较快,行业的平均利润水平较高,尤其是技术和性能占优势的新产品具有更高的盈利性。市场规模的扩大、研发方面取得的积极成果及生产技术的进步等因素,使得国内企业在产品性能和产销规模方面取得了长足进步,加之国家政策的支持、客户认可度的提高,近年来分子诊断行业内主要企业的盈利水平不断上升。
7、行业上下游关联性及其影响
分子诊断试剂的上游主要是相关的化学和生物原材料的供应商;分子诊断仪器的上游主要是电子器件和模具生产商等。
因技术难度高,能提供分子诊断试剂原材料的厂商较少,主要是由赛默飞、罗氏等少数国外巨头企业掌握;国内企业在短期内较难取得突破,因此在上游原材料方面需要依赖国外企业。
尽管部分原材料可以国内自产,但是质量与进口产品相比仍有差距,核心原材料大部分依靠进口,因此,国内分子诊断厂商在原材料方面的议价能力相对较低,缺乏定价权。
分子诊断产品的客户主要包括各种医疗机构、疾控中心、疫控中心等。其中医院是我国分子诊断试剂的主要下游市场。
分子诊断产品的销售通过厂家直销和经销商分销,受到两票制、营改增等因素的影响,经销商渠道的结构也出现转变,预计行业集中度将有所提高。
分子诊断行业的上下游产业链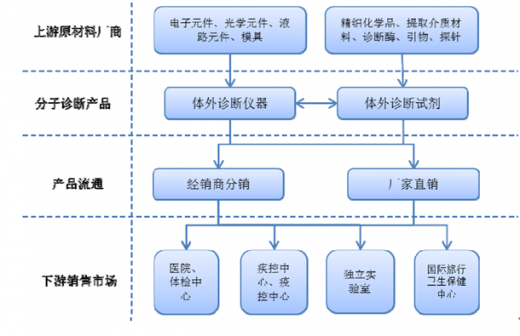
图表来源:中国统计年鉴2016
资料来源:观研天下(YZ)整理
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。