
一、生物医用材料发展概况
1、生物医用材料概念
生物医用材料是一类用于诊断、治疗、修复和替代人体组织、器官或增进其功能的新型高技术材料。涉及学科广泛,学科交叉较深,其不仅是构成现代医学基础的生物医学工程和生物技术的重要基础,且对材料科学和生命科学等相关学科的发展有重要的促进作用。因此,生物材料的发展综合体现了材料学、生物学、医学等多个领域科学与工程技术的水平。同时,生物医用材料产业作为材料科学、生物技术、临床医学的前沿和重点发展领域,以及整个生物医学工程的基础,已发展为整个经济体系中最具活力的产业之一。
根据中国生物医学工程学会对生物医用材料的定义和分类,生物医用材料可根据材料的组成和性质、材料的来源、医学用途等不同维度进行分类。生物医用材料按应用划分,分为硬组织材料、软组织材料、心血管材料、血液代用材料、分离过滤盒透析膜材料;按性质划分,分为生物金属材料、生物医用陶瓷、生物高分子材料、生物复合材料、生物再生材料;按来源划分,分为人体自身组织、同种器官与组织、天然生物材料、异种同类器官与组织、合成材料。
2、生物医用材料的市场概况生物医用材料是保障人类健康的必需品,对当代医疗技术和保健系统的革新和发展具有引导作用。同时,生物医用材料及制品产业是整个医疗器械产业的基础,正在成长为全球经济的一个支柱性产业。
1)全球生物医用材料
市场当今社会,人口老龄化已成为趋势,加之国民经济不断发展和人民生活水平持续提高,人们对生物医用材料和制品的需求急速增加。近年来,生物医用材料产业一直以20%以上的增长率高速增长。2010年全球生物医用材料市场规模已达1,500亿美元,预计2020年市场可达6,000亿美元。
2)我国生物医用材料市场
我国生物医用材料产业起步于20世纪80年代初期,经过30多年的努力,产业已初具规模。2010年国内生物医用材料市场规模突破100亿美元,复合增长率30%。受到人口老龄化、消费升级、行业技术创新等因素驱动,国内生物医用材料未来仍将保持高速发展。预计2020年我国生物医用材料市场规模将达到1,355亿美元,成为世界第二大生物医用材料市场,约占全球市场份额的22%。
参考观研天下发布《2018-2023年中国生物医用材料植入材料行业市场供需现状调研及未来发展方向研究报告》
目前我国医疗器械市场上,影像诊断设备占据37%的市场份额,其次是各类耗材占25%,牙科器械材料近几年呈不断上升趋势,市场前景看好。
2、软组织修复材料概况
软组织修复材料是生物医用材料的细分领域,它是用于修复软组织缺陷或损伤,恢复原有组织形态和功能的一类生物医用材料。软组织修复材料产品覆盖整形外科、皮肤科、烧伤科、骨科、神经科等多个科室。理想的软组织修复材料包括以下几个特征:1.安全性:良好的生物相容性,无毒无刺激性,无免疫原性;2.组织相容性:修复材料可被降解,进入体内后相对稳定,材料机械性能与周围组织相近,植入体内无异物感;3.细胞活性:修复材料植入后可诱导细胞的生长、迁移与增值,促进体内组织的自修复功能。
目前,国家大力扶持具有生物活性的软组织修复材料的研究及应用。以公司承担的“十三五”国家重点专项“新型颌面软硬组织修复材料研发”项目为例,软组织修复材料除具有一定的抗降解时间和抗唾液腺酶活性外,还具有诱导上皮细胞生长、迁移及肌细胞再生的生物活性功能。
二、行业经营模式与盈利模式
生物医用材料生产企业结合市场需求进行产品研发,在取得医疗器械注册证后进行产业化生产,一般采用直销与经销相结合的方式对外销售。行业内企业通过不断开发新产品来提高自身品牌的美誉度和影响力,形成品牌效应,通过销售产品获得盈利。
三、行业市场化程度和竞争格局
生物医用材料行业技术、资质和资金壁垒较高,新进入者难以在短期内形成规模效应,行业竞争主要集中在少数具备技术优势且已经形成规模的企业之间展开,市场集中度较高。同时,随着国内企业技术、工艺水平的不断提高,本土企业将在国内甚至国际市场更多地与国外品牌展开竞争。
人口老龄化。我国60岁以上的老龄人口持续攀升,人体组织和器官均具有一定的寿命,人口老龄化将导致对生物医用材料的需求增加
四、行业利润水平的变动趋势及变动原因
生物医用材料生产企业的毛利率较高,可能会吸引更多资金的流入,加剧行业竞争。在技术进步、市场竞争加剧等因素的影响下,行业平均毛利率可能会有所下降。只有不断进行技术创新,生产出市场需求的产品,才能持续保持较高的利润水平。
1、生物医用材料概念
生物医用材料是一类用于诊断、治疗、修复和替代人体组织、器官或增进其功能的新型高技术材料。涉及学科广泛,学科交叉较深,其不仅是构成现代医学基础的生物医学工程和生物技术的重要基础,且对材料科学和生命科学等相关学科的发展有重要的促进作用。因此,生物材料的发展综合体现了材料学、生物学、医学等多个领域科学与工程技术的水平。同时,生物医用材料产业作为材料科学、生物技术、临床医学的前沿和重点发展领域,以及整个生物医学工程的基础,已发展为整个经济体系中最具活力的产业之一。
根据中国生物医学工程学会对生物医用材料的定义和分类,生物医用材料可根据材料的组成和性质、材料的来源、医学用途等不同维度进行分类。生物医用材料按应用划分,分为硬组织材料、软组织材料、心血管材料、血液代用材料、分离过滤盒透析膜材料;按性质划分,分为生物金属材料、生物医用陶瓷、生物高分子材料、生物复合材料、生物再生材料;按来源划分,分为人体自身组织、同种器官与组织、天然生物材料、异种同类器官与组织、合成材料。
2、生物医用材料的市场概况生物医用材料是保障人类健康的必需品,对当代医疗技术和保健系统的革新和发展具有引导作用。同时,生物医用材料及制品产业是整个医疗器械产业的基础,正在成长为全球经济的一个支柱性产业。
1)全球生物医用材料
市场当今社会,人口老龄化已成为趋势,加之国民经济不断发展和人民生活水平持续提高,人们对生物医用材料和制品的需求急速增加。近年来,生物医用材料产业一直以20%以上的增长率高速增长。2010年全球生物医用材料市场规模已达1,500亿美元,预计2020年市场可达6,000亿美元。
2)我国生物医用材料市场
我国生物医用材料产业起步于20世纪80年代初期,经过30多年的努力,产业已初具规模。2010年国内生物医用材料市场规模突破100亿美元,复合增长率30%。受到人口老龄化、消费升级、行业技术创新等因素驱动,国内生物医用材料未来仍将保持高速发展。预计2020年我国生物医用材料市场规模将达到1,355亿美元,成为世界第二大生物医用材料市场,约占全球市场份额的22%。
2010-2016年我国生物医用材料市场规模增长趋势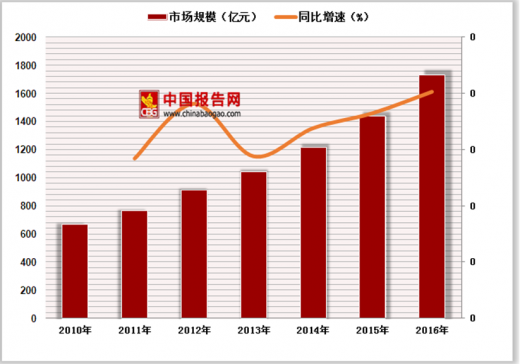
图表来源:药监局
参考观研天下发布《2018-2023年中国生物医用材料植入材料行业市场供需现状调研及未来发展方向研究报告》
目前我国医疗器械市场上,影像诊断设备占据37%的市场份额,其次是各类耗材占25%,牙科器械材料近几年呈不断上升趋势,市场前景看好。
我国医疗器械市场各类产品市场份额情况分析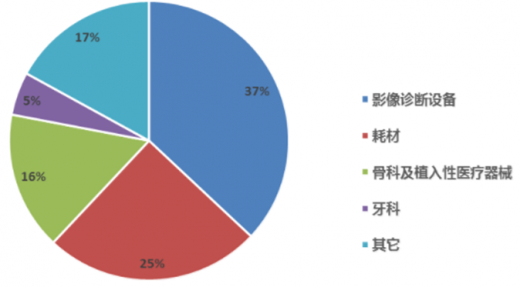
图表来源:药监局
2、软组织修复材料概况
软组织修复材料是生物医用材料的细分领域,它是用于修复软组织缺陷或损伤,恢复原有组织形态和功能的一类生物医用材料。软组织修复材料产品覆盖整形外科、皮肤科、烧伤科、骨科、神经科等多个科室。理想的软组织修复材料包括以下几个特征:1.安全性:良好的生物相容性,无毒无刺激性,无免疫原性;2.组织相容性:修复材料可被降解,进入体内后相对稳定,材料机械性能与周围组织相近,植入体内无异物感;3.细胞活性:修复材料植入后可诱导细胞的生长、迁移与增值,促进体内组织的自修复功能。
目前,国家大力扶持具有生物活性的软组织修复材料的研究及应用。以公司承担的“十三五”国家重点专项“新型颌面软硬组织修复材料研发”项目为例,软组织修复材料除具有一定的抗降解时间和抗唾液腺酶活性外,还具有诱导上皮细胞生长、迁移及肌细胞再生的生物活性功能。
二、行业经营模式与盈利模式
生物医用材料生产企业结合市场需求进行产品研发,在取得医疗器械注册证后进行产业化生产,一般采用直销与经销相结合的方式对外销售。行业内企业通过不断开发新产品来提高自身品牌的美誉度和影响力,形成品牌效应,通过销售产品获得盈利。
三、行业市场化程度和竞争格局
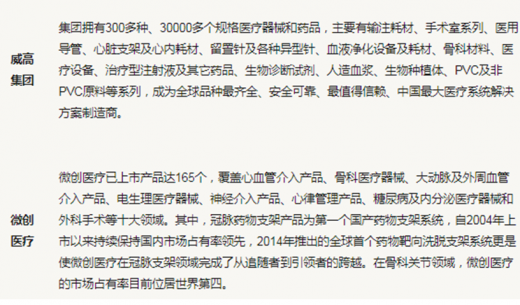
生物医用材料行业技术、资质和资金壁垒较高,新进入者难以在短期内形成规模效应,行业竞争主要集中在少数具备技术优势且已经形成规模的企业之间展开,市场集中度较高。同时,随着国内企业技术、工艺水平的不断提高,本土企业将在国内甚至国际市场更多地与国外品牌展开竞争。
生物医用材料市场重点企业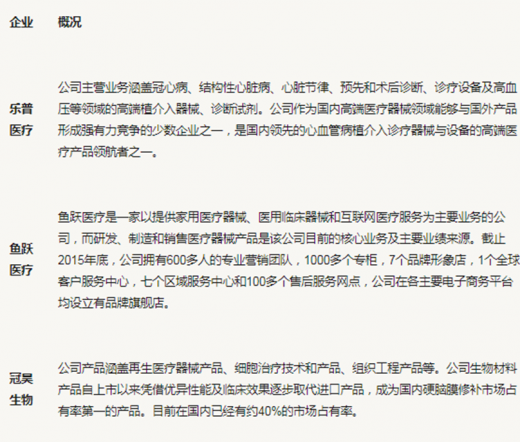
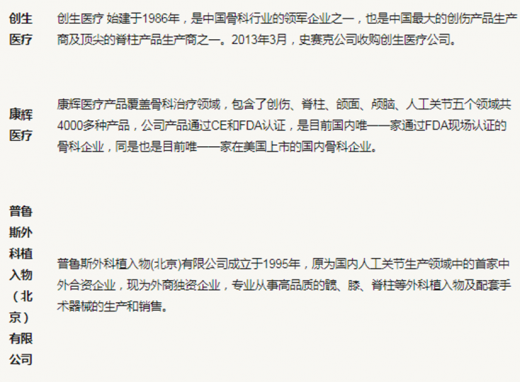
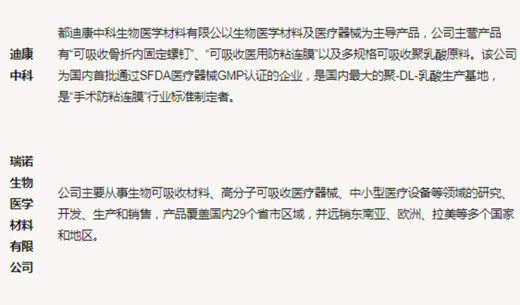
图表来源:药监局
人口老龄化。我国60岁以上的老龄人口持续攀升,人体组织和器官均具有一定的寿命,人口老龄化将导致对生物医用材料的需求增加
中国老龄人口增长情况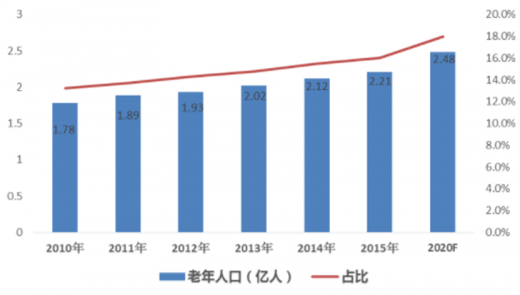
图表来源:药监局
国内生物医用材料行业部分产品进口替代的情况

图表来源:药监局
四、行业利润水平的变动趋势及变动原因
生物医用材料生产企业的毛利率较高,可能会吸引更多资金的流入,加剧行业竞争。在技术进步、市场竞争加剧等因素的影响下,行业平均毛利率可能会有所下降。只有不断进行技术创新,生产出市场需求的产品,才能持续保持较高的利润水平。
资料来源:观研天下(YZ)整理
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








