
(一)行业技术水平和技术特点
医药流通行业竞争激烈,产品毛利率较低,企业的盈利点在于存货的高效流转以及精细化管理,而这些又依赖于现代信息化技术及物流技术的应用。
目前行业内企业之间的技术水平差异较大。少部分规模和技术领先的医药流通企业利用现代信息技术对各作业流程进行信息化改造,可以将财务、业务流程、仓储管理、运输管理、商品管理、质量管控等各方面有效融合起来,对各个环节进行全面记录与调整,实现资金流、信息流和物流的全过程实时监控与动态管理。
而大部分小规模的医药物流企业由于资本实力较小,信息化投入较低,仍然在采用人工或半信息化的技术,即全部物流作业过程均由人工完成或个别的物流环节采用信息化管理,其余环节靠人工完成。
参考观研天下发布《2017-2022年中国医药流通产业运营现状及市场竞争态势报告》
(二)市场供求状况及变动原因
1、我国医药分销市场的需求不断增长
近年来,我国经济不断发展,人均收入不断上升,人民生活水平逐步提高,人口老龄化程度日益加深;同时,随着我国医药改革的深入推进,将建立覆盖全国城乡人口的医疗保障体系,我国医药分销市场的需求将不断增长。
(1)我国经济持续增长、居民生活水平不断提高、人口老龄化程度的加深是我国医药分销市场需求不断增长的外在因素
① 济持续增长,人均收入快速提升
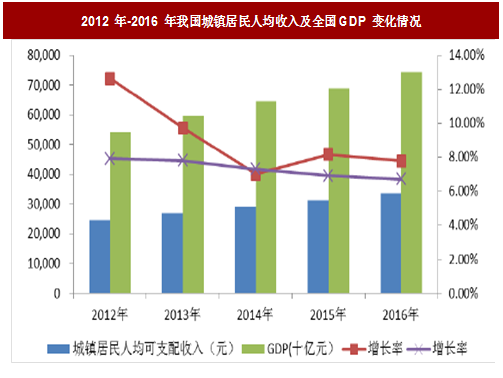
近年来,我国经济处于高速增长的态势,经济总量已经位居全球第二。与此同时,我国居民消费水平也得以大幅提升,2016 年人均可支配收入较2012 年增长了36.85%,达到33,616 元。根据《“十三五”发展规划纲要(2016-2020 年)》,我国到2020 年国内生产总值和城乡居民人均收入比2000 年翻两番。经济的持续增长和人均收入的提升为医药流通行业的发展塑造了良好的宏观环境。
②人口结构日趋老龄化
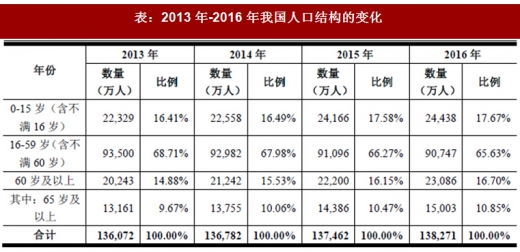
受人口出生率的持续低迷和预期寿命的增长,我国已经步入了老龄化社会,且老龄化人口数量呈逐年上升趋势。国家统计局数据显示,2016 年我国60 岁以上的人口数量达到23,086 万人,占人口比例为16.70%,成为全世界老龄人口最多的国家。根据《国家人口发展规划(2016—2030 年)》,未来我国老龄化程度将不断加深,到2030 年60 岁以上人口占比将达到25%左右。
 老龄人口由于健康因素,医药产品消费规模和频率远高于其他年龄段的人口,国家食药监局数据显示,我国老年人口的药品消费量已占总体消费量的一半以上。人口老龄化趋势的深入,将进一步推动用药需求的增长。
③居民健康保健意识增强
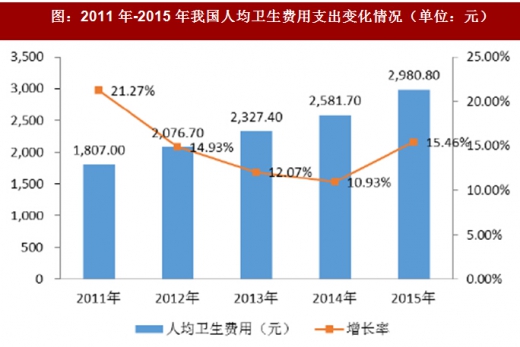
我国居民消费水平的提升以及健康保健意识的增强,促进了医药消费支出的快速增长。国家卫生和计划生育委员会数据显示,我国人均卫生费用由2011 年的1,807.00 元支出增长至2015 年的2,980.80 元,复合增长率达到13.33%。
 尽管我国人均卫生费用逐年快速增长,但总体仍处于较低的水平,据EIUMarket Indicators 的统计,2016 年我国人均卫生费用在所列的10 个国家中居末位,不及第9 名巴西的40%,不及美国的5%。随着我国居民健康意识的提升,未来医药消费在销售结构中比重将逐步提高,这为我国医药流通行业的发展带来巨大的成长空间。
(2)我国医疗体制改革的持续推进是我国医药分销市场需求不断增长的内在因素
2009 年,我国相继发布《中共中央国务院关于深化医药卫生体制改革的意见》和《国务院关于印发医药卫生体制改革近期重点实施方案(2009-2011 年)的通知》,医疗改革开始启动,旨在提高居民医保参保率,扩大基本医疗保障的覆盖面。近几年,又陆续发布了多项医疗改革的规划、具体措施,并逐年发布《深化医药卫生体制改革重点工作任务的通知》,持续深入推进医疗改革。
根据国家卫生计生委会同财政部联合印发的《关于做好 2017 年新型农村合作医疗工作的通知》和国务院新闻办公室发布的《发展权:中国的理念、实践与贡献》,随着一系列医疗体制改革政策的推进,我国城镇居民医保和新农合人均政府补助由2008 年的80 元标准提高到2017 年的450 元;截至2015 年年底,中国基本医疗保险参保人数达13.36 亿人,参保率保持在95%以上,基本实现了全民覆盖。
在医改的持续深化中,我国医疗体系不断完善,医疗保障覆盖面持续扩大,在解决了我国居民“看病贵、看病难”的问题后,必将带来我国医药需求的快速增长。
2、我国医药供给不断发展
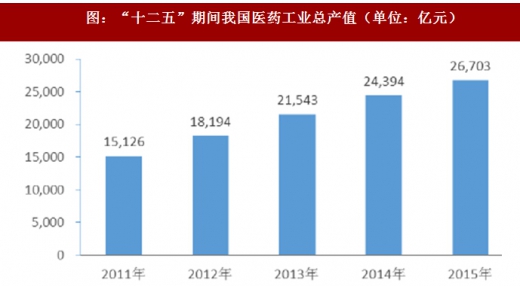
医药产品需求快速增长的同时,我国医药供给也在不断发展。我国目前已经成为全球最大的原料药生产国和出口国,产品种类齐全,产能旺盛。“十二五”期间我国医药工业总产值从2011 年15,126 亿元增长至2015 年的26,703 亿元,年复合增长率达到15.30%。我国医药供给日益丰富,为医药消费提供了稳定、可靠的资源保障。
(三)行业经营模式
1、医药分销经营模式
行业经营模式从销售对象分,可以分为纯销和调拨;从采购对象分,可以分为一级经销和非一级经销。
(1)纯销和调拨
①纯销
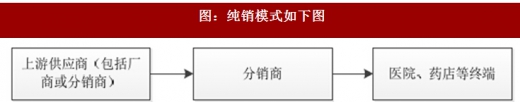
纯销指医药分销企业将医药产品直接配送至医院、药店、门诊所等销售终端的商业模式,其特点是对终端的掌控能力强,毛利率要高于调拨业务。但纯销模式下,药品分销企业要直接面对分散的终端用户,对服务的要求较高,尤其在非招标市场中,客户更为分散,客户构成更加多样化,对配送能力和服务质量要求更高,因此该种模式的进入壁垒较高。所示:
②调拨
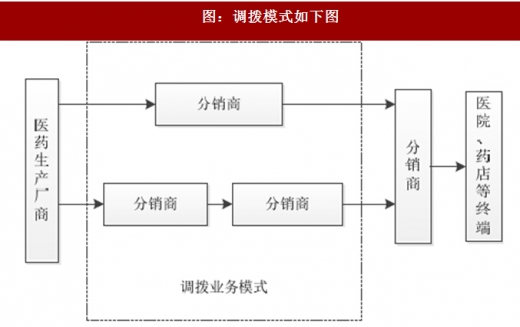
调拨业务模式是指医药分销企业将产品销售给下游分销商而不直接销往终端客户的商业模式。调拨业务是扩大销售规模,获取优质产品一级经销权,降低采购成本的基础。调拨销售规模较大,有利于提升公司采购的议价能力,且调拨为流通企业之间资源的互补,有助于公司优化产品资源,提升终端市场的服务能力。
③纯销和调拨的区别
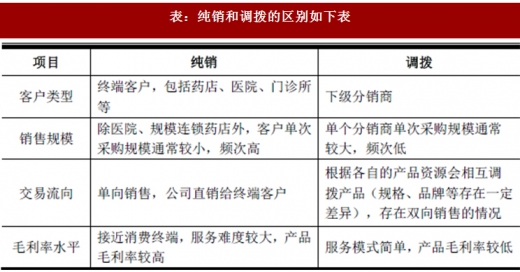
纯销和调拨的区别如下表:
 (2)一级经销和非一级经销
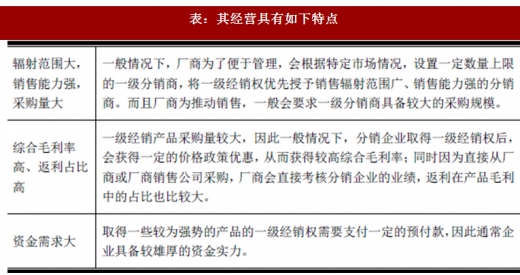
一级经销是指医药分销企业直接从厂商或其销售公司采购产品的情况。一级分销直接面对医药厂商,易受厂商分销政策的影响,与非一级经销相比,其经营具有如下特点:
 2、行业特有的经营模式
(1)第三方物流
第三方物流指医药流通商利用自身专业的仓储和配送设施,为医药生产商和其他流通商提供符合GSP 要求的产品储存和配送服务,并收取服务费。在这种模式下,第三方物流服务商不拥有产品的所有权,配送对象也由客户指定。
(2)三方直调
三方直调指医药流通商将已购进但未入库的产品,从供应商直接配送到客户的过程。依据国家食药监总局2016 年12 月下发的《总局关于修订印发<药品经营质量管理规范现场检查指导原则>有关事宜的通知》(食药监药化监〔2016〕160 号),除发生灾情、疫情、突发事件或者临床紧急救治等特殊情况,以及其他符合国家有关规定的情形外,企业不得采用直调方式购销药品。
(3)专注于非招标市场的经营模式
按照目标市场、经营品种、价格形成机制等因素划分,我国医药流通市场划分为招标市场和非招标市场。
(四)行业周期性、区域性和季节性特征
1、周期性及季节性
医药产品属于居民日常刚性需求的产品,不易受经济波动的影响,无明显的周期性。除少量防暑降温、防治季节性感冒、冬季滋补药品等产品存在季节性消费外,大部分医药产品不存在季节性的特征。
2、区域性
医药流通具有明显的区域性,主要是基于以下几点原因:
(1)医药配送的时效性和低毛利率特征
首先,药店、诊所等非招标市场客户为降低存货资金成本,通常采取“多品种、小批量、高频次”的采购模式,因此,要求供应商具备高效的订单反应和配送效率;其次,医药流通竞争充分,且我国医药产品同质化严重,零售终端择优选择供应商,其中最核心的因素就是配送时效;再者,医药流通企业毛利率低,配送成本敏感性较高,远距离运输的经济性较差;最后,部分医药产品属于急救药,应急性强,为保证时效性,终端客户通常就近采购。
(2)准入资质审批及渠道扁平化要求
目前,医药流通行业的资质审批权限均在各省市(自治区)的省级药监主管部门。虽然法规并未禁止医药产品跨区域流动及企业的跨区域经营。但大部分大型的流通企业,在跨区域经营时,为降低经营成本,提高周转效率,通常会在特定区域市场建立物流中心,设置分销公司,取得当地主管部门的准入资质。
另外,为缩短流通环节,降低流通成本,国家正在积极推动流通渠道扁平化。在区域市场拥有广阔网络覆盖率的大型流通企业资源优势将更为明显,其他中小型流通商将逐步被整合或淘汰。
(3)医药产品的区域经销权的限制
为扩大产品的销售规模,提升产品在区域市场的占有率,医药厂商通常会指定某些在区域内具备网络优势的分销商作为该产品在当地的分销商。为避免产品串货,厂商一般会要求其分销商只能在其指定的区域内销售其产品。因此,医药分销商存在区域性销售的特点。
(4)医药消费规模与经济发展水平息息相关
医药消费与经济发展水平息息相关,因此,我国医药消费量大的区域主要集中在经济发达的地区。《药品流通行业运行统计分析报告》(2016)显示,2016年京津冀、长三角和珠三角等经济发达地区医药销售全国占比合计达到45.3%。
(五)行业利润水平的变动趋势及变动原因
我国医药流通行业企业众多,且同质化竞争严重,因此,整体盈利能力偏弱,综合毛利率处于较低水平。受不规范竞争的影响,2010 年至2013 年,行业毛利率和利润率均处于持续下滑的趋势。为进一步强化市场管理秩序,实现行业内企业的优胜劣汰,提高行业竞争力和盈利能力,新版的《药品经营质量管理规范》(2012 年修订)于2013 年6 月开始实施。新版的GSP 全面提升了医药流通企业经营的软硬件标准和要求,设置了较高的市场准入门槛,淘汰了一批竞争力较弱的流通企业,进而促进了行业盈利能力的稳步回升。
医药流通行业竞争激烈,产品毛利率较低,企业的盈利点在于存货的高效流转以及精细化管理,而这些又依赖于现代信息化技术及物流技术的应用。
目前行业内企业之间的技术水平差异较大。少部分规模和技术领先的医药流通企业利用现代信息技术对各作业流程进行信息化改造,可以将财务、业务流程、仓储管理、运输管理、商品管理、质量管控等各方面有效融合起来,对各个环节进行全面记录与调整,实现资金流、信息流和物流的全过程实时监控与动态管理。
而大部分小规模的医药物流企业由于资本实力较小,信息化投入较低,仍然在采用人工或半信息化的技术,即全部物流作业过程均由人工完成或个别的物流环节采用信息化管理,其余环节靠人工完成。
参考观研天下发布《2017-2022年中国医药流通产业运营现状及市场竞争态势报告》
(二)市场供求状况及变动原因
1、我国医药分销市场的需求不断增长
近年来,我国经济不断发展,人均收入不断上升,人民生活水平逐步提高,人口老龄化程度日益加深;同时,随着我国医药改革的深入推进,将建立覆盖全国城乡人口的医疗保障体系,我国医药分销市场的需求将不断增长。
(1)我国经济持续增长、居民生活水平不断提高、人口老龄化程度的加深是我国医药分销市场需求不断增长的外在因素
① 济持续增长,人均收入快速提升
近年来,我国经济处于高速增长的态势,经济总量已经位居全球第二。与此同时,我国居民消费水平也得以大幅提升,2016 年人均可支配收入较2012 年增长了36.85%,达到33,616 元。根据《“十三五”发展规划纲要(2016-2020 年)》,我国到2020 年国内生产总值和城乡居民人均收入比2000 年翻两番。经济的持续增长和人均收入的提升为医药流通行业的发展塑造了良好的宏观环境。
图:2012 年-2016 年我国城镇居民人均收入及全国GDP 变化情况
受人口出生率的持续低迷和预期寿命的增长,我国已经步入了老龄化社会,且老龄化人口数量呈逐年上升趋势。国家统计局数据显示,2016 年我国60 岁以上的人口数量达到23,086 万人,占人口比例为16.70%,成为全世界老龄人口最多的国家。根据《国家人口发展规划(2016—2030 年)》,未来我国老龄化程度将不断加深,到2030 年60 岁以上人口占比将达到25%左右。
表:2013 年-2016 年我国人口结构的变化
③居民健康保健意识增强
我国居民消费水平的提升以及健康保健意识的增强,促进了医药消费支出的快速增长。国家卫生和计划生育委员会数据显示,我国人均卫生费用由2011 年的1,807.00 元支出增长至2015 年的2,980.80 元,复合增长率达到13.33%。
图:2011 年-2015 年我国人均卫生费用支出变化情况(单位:元)
(2)我国医疗体制改革的持续推进是我国医药分销市场需求不断增长的内在因素
2009 年,我国相继发布《中共中央国务院关于深化医药卫生体制改革的意见》和《国务院关于印发医药卫生体制改革近期重点实施方案(2009-2011 年)的通知》,医疗改革开始启动,旨在提高居民医保参保率,扩大基本医疗保障的覆盖面。近几年,又陆续发布了多项医疗改革的规划、具体措施,并逐年发布《深化医药卫生体制改革重点工作任务的通知》,持续深入推进医疗改革。
根据国家卫生计生委会同财政部联合印发的《关于做好 2017 年新型农村合作医疗工作的通知》和国务院新闻办公室发布的《发展权:中国的理念、实践与贡献》,随着一系列医疗体制改革政策的推进,我国城镇居民医保和新农合人均政府补助由2008 年的80 元标准提高到2017 年的450 元;截至2015 年年底,中国基本医疗保险参保人数达13.36 亿人,参保率保持在95%以上,基本实现了全民覆盖。
在医改的持续深化中,我国医疗体系不断完善,医疗保障覆盖面持续扩大,在解决了我国居民“看病贵、看病难”的问题后,必将带来我国医药需求的快速增长。
2、我国医药供给不断发展
医药产品需求快速增长的同时,我国医药供给也在不断发展。我国目前已经成为全球最大的原料药生产国和出口国,产品种类齐全,产能旺盛。“十二五”期间我国医药工业总产值从2011 年15,126 亿元增长至2015 年的26,703 亿元,年复合增长率达到15.30%。我国医药供给日益丰富,为医药消费提供了稳定、可靠的资源保障。
图:“十二五”期间我国医药工业总产值(单位:亿元)
(三)行业经营模式
1、医药分销经营模式
行业经营模式从销售对象分,可以分为纯销和调拨;从采购对象分,可以分为一级经销和非一级经销。
(1)纯销和调拨
①纯销
纯销指医药分销企业将医药产品直接配送至医院、药店、门诊所等销售终端的商业模式,其特点是对终端的掌控能力强,毛利率要高于调拨业务。但纯销模式下,药品分销企业要直接面对分散的终端用户,对服务的要求较高,尤其在非招标市场中,客户更为分散,客户构成更加多样化,对配送能力和服务质量要求更高,因此该种模式的进入壁垒较高。所示:
图:纯销模式如下图
②调拨
调拨业务模式是指医药分销企业将产品销售给下游分销商而不直接销往终端客户的商业模式。调拨业务是扩大销售规模,获取优质产品一级经销权,降低采购成本的基础。调拨销售规模较大,有利于提升公司采购的议价能力,且调拨为流通企业之间资源的互补,有助于公司优化产品资源,提升终端市场的服务能力。
图:调拨模式如下图
③纯销和调拨的区别
纯销和调拨的区别如下表:
表:纯销和调拨的区别如下表
一级经销是指医药分销企业直接从厂商或其销售公司采购产品的情况。一级分销直接面对医药厂商,易受厂商分销政策的影响,与非一级经销相比,其经营具有如下特点:
表:其经营具有如下特点
(1)第三方物流
第三方物流指医药流通商利用自身专业的仓储和配送设施,为医药生产商和其他流通商提供符合GSP 要求的产品储存和配送服务,并收取服务费。在这种模式下,第三方物流服务商不拥有产品的所有权,配送对象也由客户指定。
(2)三方直调
三方直调指医药流通商将已购进但未入库的产品,从供应商直接配送到客户的过程。依据国家食药监总局2016 年12 月下发的《总局关于修订印发<药品经营质量管理规范现场检查指导原则>有关事宜的通知》(食药监药化监〔2016〕160 号),除发生灾情、疫情、突发事件或者临床紧急救治等特殊情况,以及其他符合国家有关规定的情形外,企业不得采用直调方式购销药品。
(3)专注于非招标市场的经营模式
按照目标市场、经营品种、价格形成机制等因素划分,我国医药流通市场划分为招标市场和非招标市场。
(四)行业周期性、区域性和季节性特征
1、周期性及季节性
医药产品属于居民日常刚性需求的产品,不易受经济波动的影响,无明显的周期性。除少量防暑降温、防治季节性感冒、冬季滋补药品等产品存在季节性消费外,大部分医药产品不存在季节性的特征。
2、区域性
医药流通具有明显的区域性,主要是基于以下几点原因:
(1)医药配送的时效性和低毛利率特征
首先,药店、诊所等非招标市场客户为降低存货资金成本,通常采取“多品种、小批量、高频次”的采购模式,因此,要求供应商具备高效的订单反应和配送效率;其次,医药流通竞争充分,且我国医药产品同质化严重,零售终端择优选择供应商,其中最核心的因素就是配送时效;再者,医药流通企业毛利率低,配送成本敏感性较高,远距离运输的经济性较差;最后,部分医药产品属于急救药,应急性强,为保证时效性,终端客户通常就近采购。
(2)准入资质审批及渠道扁平化要求
目前,医药流通行业的资质审批权限均在各省市(自治区)的省级药监主管部门。虽然法规并未禁止医药产品跨区域流动及企业的跨区域经营。但大部分大型的流通企业,在跨区域经营时,为降低经营成本,提高周转效率,通常会在特定区域市场建立物流中心,设置分销公司,取得当地主管部门的准入资质。
另外,为缩短流通环节,降低流通成本,国家正在积极推动流通渠道扁平化。在区域市场拥有广阔网络覆盖率的大型流通企业资源优势将更为明显,其他中小型流通商将逐步被整合或淘汰。
(3)医药产品的区域经销权的限制
为扩大产品的销售规模,提升产品在区域市场的占有率,医药厂商通常会指定某些在区域内具备网络优势的分销商作为该产品在当地的分销商。为避免产品串货,厂商一般会要求其分销商只能在其指定的区域内销售其产品。因此,医药分销商存在区域性销售的特点。
(4)医药消费规模与经济发展水平息息相关
医药消费与经济发展水平息息相关,因此,我国医药消费量大的区域主要集中在经济发达的地区。《药品流通行业运行统计分析报告》(2016)显示,2016年京津冀、长三角和珠三角等经济发达地区医药销售全国占比合计达到45.3%。
(五)行业利润水平的变动趋势及变动原因
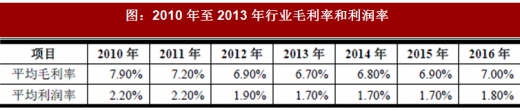
我国医药流通行业企业众多,且同质化竞争严重,因此,整体盈利能力偏弱,综合毛利率处于较低水平。受不规范竞争的影响,2010 年至2013 年,行业毛利率和利润率均处于持续下滑的趋势。为进一步强化市场管理秩序,实现行业内企业的优胜劣汰,提高行业竞争力和盈利能力,新版的《药品经营质量管理规范》(2012 年修订)于2013 年6 月开始实施。新版的GSP 全面提升了医药流通企业经营的软硬件标准和要求,设置了较高的市场准入门槛,淘汰了一批竞争力较弱的流通企业,进而促进了行业盈利能力的稳步回升。
图:2010 年至2013 年行业毛利率和利润率
资料来源:观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





