咨询热线

400-007-6266

010-86223221

2017年我国有机硅行业需求、价格及产业链预测分析(图)


         1. 国内充分洗牌后迎复苏,预计本轮景气周期持续至2019 年

         2000~2008 年,国内有机硅产品长期供不应求,进口依存度保持30%以上,产品盈利能力强,2009 年国内有机硅单体产能仅90 万吨左右,随后资本大规模涌入,行业迎来扩产潮,2011 年产能增加至180 万吨,导致产能明显过剩,2012-2015 年行业持续低迷,产品价格从高点2.5 万/吨一路下行,2016 年上半年最低跌至1.25 万/吨,行业全线亏损,这过程中各家厂商明显放缓扩产步伐,部分产能退出市场。2016 年9 月份,随着过剩产能被需求增长消化,行业洗牌完成后迎来景气反转,价格一路上涨,最高涨至3 万/吨。未来每年需求继续增长6%以上,2018 年无新增产能,行业开工率望维持90%的极限水平,价格继续高位运行,本轮景气度至少持续至2019 年。
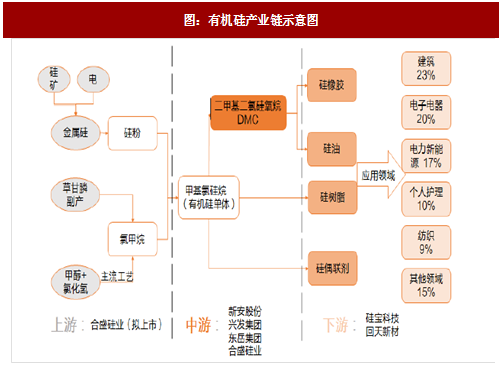
 

图:有机硅产业链示意图
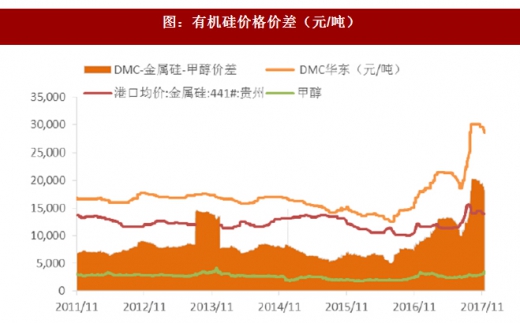
图:有机硅价格价差(元/吨)
 
         参考观研天下相关发布的《2018-2024年中国有机硅行业市场运营现状调查及未来发展前景预测报告

         地产投资增速下滑对需求影响小,国内需求每年继续增长6%以上:我国有机硅产品90%以上靠国内市场消费,2016 年国内DMC 消费量107 万吨。根据下游分布:66%被用于硅橡胶生产,所对应的下游主要是汽车、建筑等行业;21%被用于硅烷偶联剂,下游主要是建筑、电子等行业。整体来看,有机硅下游分布广泛,因此需求增长基本与GDP 同步,未来每年需求增速仍有望维持6%-7%。
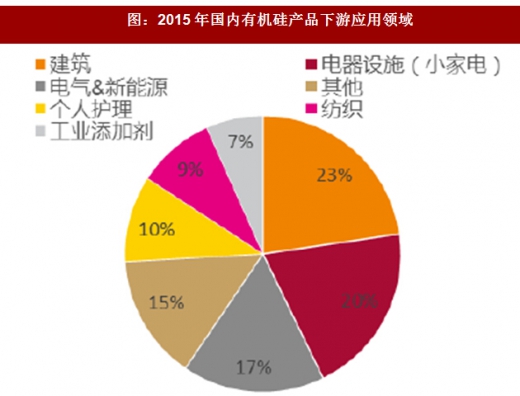
图:2015年国内有机硅产品下游应用领域
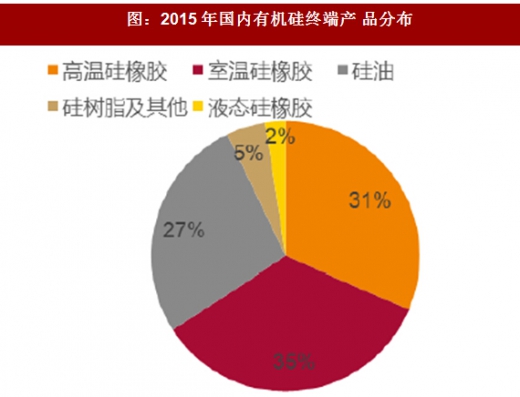
 
图:2015年国内有机硅终端产 品分布
 
         2018 年行业将维持90%开工极限,价格中枢维持高位:有机硅单体装置连续开车周期为35 至40 天,每次停车检修3-4 天,因此当前技术水平下行业开工率极限为90%左右。2017年开始,国内有机硅开工率维持在90%左右,根据我们目前掌握的厂商投产计划,2018 年国内无新增产能,未来开工率将继续维持90%左右的极限水平,供给持续紧张,价格中枢望高位维持。
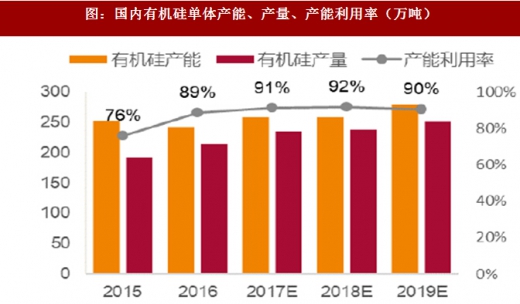
图:国内有机硅单体产能、产量、产能利用率(万吨)
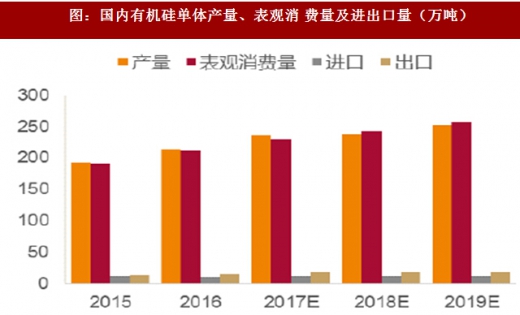
 
图:国内有机硅单体产量、表观消 费量及进出口量(万吨)
 
         价格高位下,产品盈利高企,但我们判断未来几年行业不会再次迎来大规模扩产,原因:1)经过上一轮洗牌,目前国内有机硅有效产能仅剩11 家,基本无中小产能,厂商间竞争策略已经由上一轮“跑马圈地抢产能”的无序竞争转向目前“竞争+合作”的有序竞争,不会盲目大规模扩产;2)对于外来进入者,由于环保趋严,项目审批难度增加,有机硅项目从规划到投产需2-3 年时间,根据我们掌握的情况,目前并无新产能投建,主要因为有机硅单体属于重资产投入行业,经历上一轮因资本盲目涌入,行业连续亏损4-5 年,外来资本不会轻易进入。
图:2017.10国内有机硅单体竞争格局(万吨)
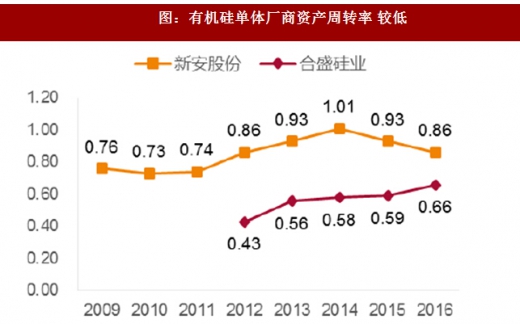
 
图:有机硅单体厂商资产周转率 较低
 

         2. 产业链利润继续向中游转移

         中游单体企业对下游议价能力明显提升:2016 年之前,国内有机硅单体企业由于产能过剩,产品价格低迷,毛利率处于较低水平,下游以硅橡胶为代表的终端品则受益于原料价格低迷,毛利率连续多年高达35%-40%,产业链利润分布不均衡。2016 年下半年开始受益于DMC 价格上涨,单体企业毛利率探底回升,下游硅橡胶企业毛利率受到部分压缩,未来我们判断中游单体企业望继续保持较强议价能力,产业链利润分割继续向中游偏移,原因:1)如前所述,有机硅单体未来望继续维持供给紧张状态;2)中游有机硅单体企业集中度高,国内仅12 家厂商,但下游厂商极为分散,以最大的品种混炼胶为例,年消费量仅60万吨,但全国生产厂商多达几百家,因此在供给紧张的前提下,集中度高的单体企业面对分散的下游,具备更强议价能力。
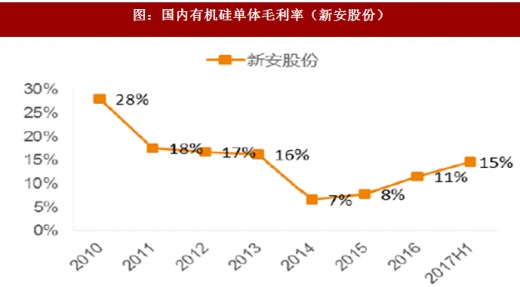
图:国内有机硅单体毛利率(新安股份)
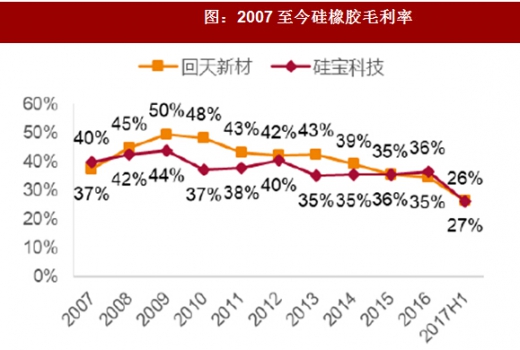
 
图:2007至今硅橡胶毛利率
 
         单体企业对上游金属硅继续保持较强议价能力:截至2016 年底,国内金属硅有效产能300万吨,产量210 万吨,开工率70%,整体供大于求。金属硅下游主要是出口(42%)、有机硅(24%)、铝合金(19%)、多晶硅(12%),未来需求继续保持增长,但供给仍然充足,据统计目前在建产能57 万吨,拟建产能126 万吨,合计180 万吨,比现有产能增加60%,行业开工率望进一步降低,供大于求更明显。原料硅石和电价相对稳定。因此整体看,未来金属硅价格望回归至1.2 万/吨的历史均位。
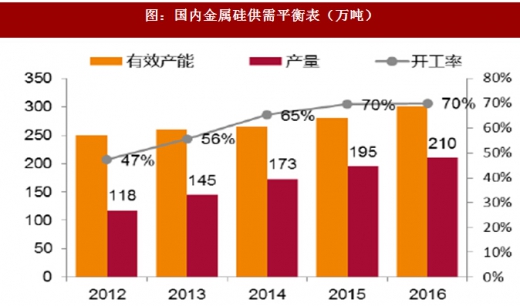
图:国内金属硅供需平衡表(万吨)
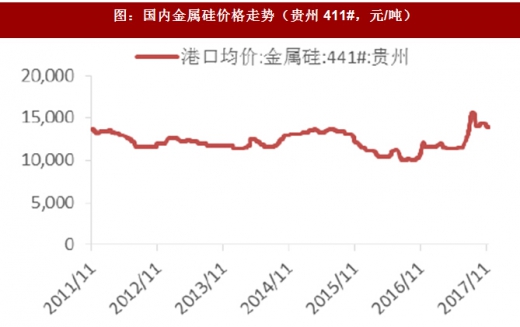
 
图:国内金属硅价格走势(贵州 411#,元/吨)
 
资料来源:观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


政策冲击下的化学药品制剂行业基本面:产业盈利分化将进一步加剧

政策冲击下的化学药品制剂行业基本面:产业盈利分化将进一步加剧

化学药品制剂行业是一个技术密集型行业,需要持续的研发投入来支持新药的研发和创新。国内化学药品制剂企业存在较高毛利率的情况,部分企业毛利率超过70%,但行业整体仍面临高研发投入、市场竞争和政策压力等挑战。

2026年09月02日
多维宏观赋能 创新破局生长 我国生物医药行业将保持中长期高景气发展趋势

多维宏观赋能 创新破局生长 我国生物医药行业将保持中长期高景气发展趋势

随着我国不断加大生物医药的研发和投入,生物医药在医药领域的地位和作用将不断增加,生物医药将保持中长期高景气发展趋势,带来的是行业的市场规模持续扩张,预计到2032年行业的市场规模将增长到33592亿元。

2026年08月27日
多重顶层政策加持驱动行业红利释放 中药市场迎来结构性机遇窗口期

多重顶层政策加持驱动行业红利释放 中药市场迎来结构性机遇窗口期

近年来我国中药行业市场规模保持稳定增长态势,2021年行业市场规模已经达到8286亿元,2025年增长至10596亿元。

2026年08月25日
我国石杉碱甲行业供给充足、渠道结构优化 市场长期呈现寡头垄断格局

我国石杉碱甲行业供给充足、渠道结构优化 市场长期呈现寡头垄断格局

石杉碱甲是治疗阿尔茨海默症的明星药物,其当前生产主要依赖于天然植物资源和非“绿色”的化工合成。受限于植物资源有限等因素,加之近年来患者数量急增,HupA 原药供给紧张。利用植物内生真菌发酵生产 HupA,可以有效降低成本,且对保护环境、维持可持续发展有重大意义。2025年国内石杉碱甲行业产量约为13.1千克

2026年08月22日
我国中药创新药行业加速向集约化、智能化、标准化升级 市场“强者恒强”特征显现

我国中药创新药行业加速向集约化、智能化、标准化升级 市场“强者恒强”特征显现

我国中药创新药行业当前呈现“低集中度、高分散化”特征,市场参与者众多且同质化严重,尤其在中药饮片领域,超千家企业竞争激烈,价格战频发。然而,随着政策扶持与市场需求升级,行业分化加速:以康缘药业、岭药业等龙头企业凭借研发实力、独家品种及医保目录优势占据主导地位,形成“强者恒强”格局;而中小企业因集采压力、利润空间压缩,面

2026年07月18日
合成生物学进入高速发展期,技术进步和多领域需求潜力成为核心增长驱动力

合成生物学进入高速发展期,技术进步和多领域需求潜力成为核心增长驱动力

在政策和技术的双重驱动下,全球合成生物学相关市场行业有望呈现整体爆发式增长。合成生物学被誉为继 DNA 双螺旋结构发现和基因组测序之后的 “第三次生物科学革命”,以生物制造替代传统化学合成,从根本上改变物质生产方式。从技术路径看,合成生物学可通过基因编辑、代谢工程等手段重构生物代谢网络,使微生物成为 “细胞工厂”,将可

2026年07月15日
老龄化加深+医保覆盖率提升 我国化学制药行业形成较大规模 但“挤出效应”明显

老龄化加深+医保覆盖率提升 我国化学制药行业形成较大规模 但“挤出效应”明显

国内老龄化程度加深,以及医保覆盖率持续提升,带动了化学制药行业形成了较大的规模,不过由于诊治需求特色和浓厚的传统文化,化学制药一直与中药有着较多的挤出效应,而国内生物制药的高速发展也在一定程度上抑制了化学制药的扩张,化学制药行业规模增速总体并不大,仅在新冠疫情等公共卫生事件出现的时候有着较高的增速,2025年我国化学制

2026年07月02日
国家优化药品集采和价格治理,政策持续引导医药行业提质升级

国家优化药品集采和价格治理,政策持续引导医药行业提质升级

中国医药卫生体制改革不断深化,“三医联动”“带量采购”“DRG/DIP支付改革”“分级诊疗”等政策持续推动行业改革发展,在带来新的挑战的同时也带来新的机遇,促使医药行业逐步从高速发展向高质量发展转。随着健康优先发展战略的实施,健康中国行动的推进,医药卫生体制改革进一步深化,医疗保障体系不断完善,医药行业将赢得更大发展机

2026年05月14日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部