咨询热线

400-007-6266

010-86223221

从美国零售药店的发展历程分析我国未来零售药店发展方向(图)

       美国是全球零售药店行业发展最为成熟的国家,60%的药品销售通过零售药店实现,其模式一直得到全球推广。而其在上世纪70-90年代末所经历的重大变革与发展路径从动因、政策、变革方式等各方面均与我国正在经历的变化如出一辙,因此我们认为,未来我国零售药房集中度将持续提升,并由少数连锁巨头主导市场,DTP模式或将成为零售药店发展的重要方向之一。
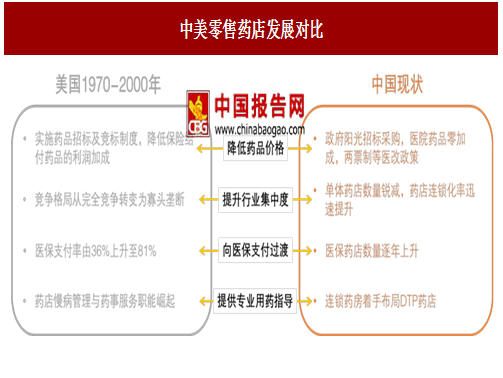
 

图:中美零售药店发展对比

       繁花落尽,三大寡头主导市场

       90年代初,美国零售药店由于行业竞争加剧及上游药品批发经销商整合带动下重新洗牉,不成规模的单体药店遭遇市场出清。行业集中度大大提升,形成了目前由CVS、Walgreen和Rite Aid三家独大的寡失垄断格局。

 
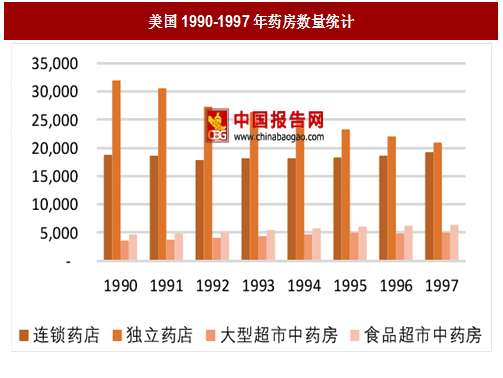
图:美国1990-1997年药房数量统计

 
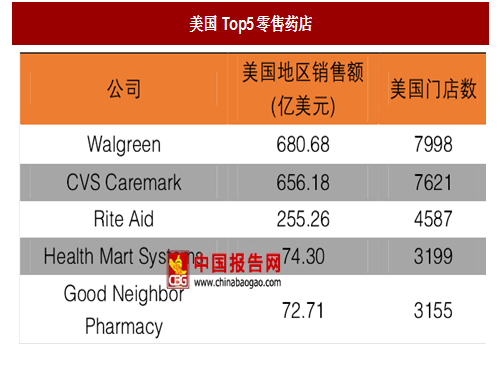
图:美国Top5零售药店

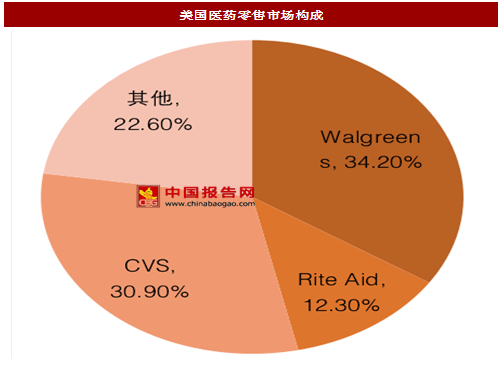
       目前,美国零售药店市场规模超过2500亿美金,CR3占据全部市场份额77.4%,其中Walgreen以 34.20%的市占率位居第一,拥有超过 7000 万消费者。


图:美国医药零售市场构成


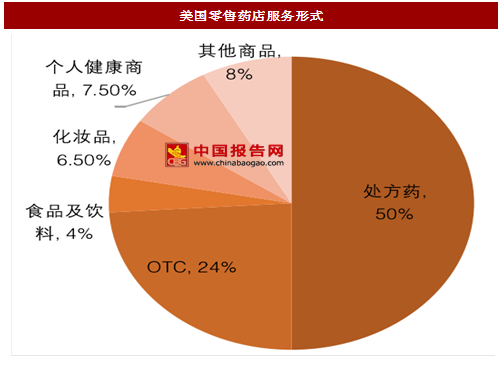
图:美国零售药店服务形式

       美国药店行业近30年变革的四大特征,专科药房占比近一半
       70-90年间,美国政府与商业保险公司推出多项管控措施来抑制医疗费用的上涨。其中包括:

       参考中国报告网发布《2017-2022年中国连锁药店市场竞争态势及十三五发展趋势前瞻报告》

       1. 降低药价:降低保险给付药品的利润加成,实施药品招标及竞标制度等;

       2. 限制用药:设立保险用药目录;

       3. 支付方式:从按项目付费(percase)过渡到按疾病诊断相关分组付费(perDRG)。
       单体药店数量锐减,行业集中度提升

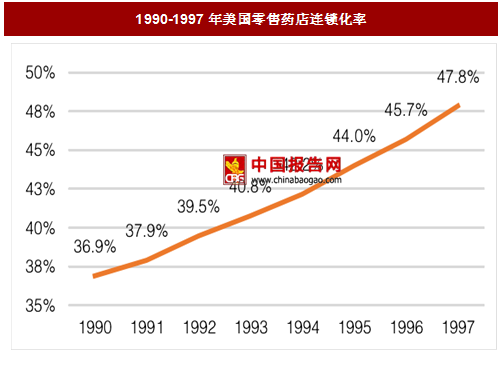
       90年代,美国零售药店从零散化向连锁化发展,单体店数量锐减。1990-1997年,药店总数从58,642家减少至51,170家,缩水12.7%,其中单体药房数目从31,879家减少至20,844家,缩减34.6%,行业集中度快速提升。
 
图:1990-1997年美国零售药店连锁化率

       药店支付方式由现金为主向医保为主过渡

       1990-2000年间,药店的医保业务收入占比由36%一路上升至81%。由于医保业务比普通现金业务的利润率更低,而且资金回笼较慢进而增加资金成本,因此药店的利润空间进一步下降。
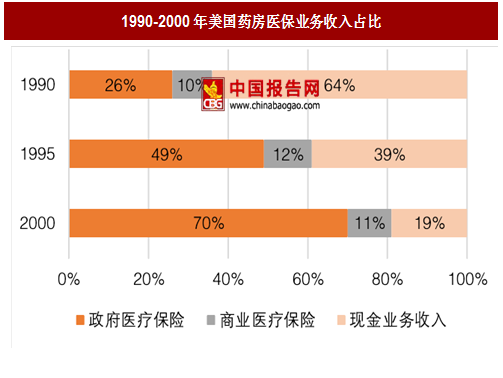
 
图:1990-2000年美国药房医保业务收入占比

       专科药房关起,药店承接药亊服务与慢病管理职能

       80年代,由于慢性病患者长期临床护理需求无法得到满足,伴随冷链技术的逐步成熟,美国专科药房营运而生。专科药房通过承接药亊服务、慢病管理等职能,大大提升了慢性病医疗服务质量。提供优质专业药亊服务的连锁药店获得了更多客流及更高客户忠诚度,医疗保险向药房给付“药亊服务费”。30年间,美国药房在医药行业所扮演的角色也逐步从单纯的商品销售者转变为专业服务者。90年代起,药房与执业药师开始正式承担起慢病管理职责,医生与药师的职责得到明确划分,医生主要负责病情的诊断、治疗及给药,而药师负责用药及疗效管理。到2016年专科药房市场规模在整个零售药店的占比已接近50%。

资料来源:中国报告网整理,转载请注明出处(ZQ)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

减肥药市场需求潜力大,行业未来成长可期

减肥药市场需求潜力大,行业未来成长可期

全球减肥药市场由诺和诺德的司美格鲁肽和礼来的替尔泊肽主导。当前全球GLP-1减肥药市场呈现典型的“双寡头”结构,诺和诺德与礼来合计占据近八成市场份额。两者的竞争已从单纯的疗效比拼扩展到给药方式、适应症拓展、产能布局、价格谈判等多个维度。

2026年11月13日
减肥药潜在需求巨大,国内医药研发基础夯实,赋能减肥药产业链

减肥药潜在需求巨大,国内医药研发基础夯实,赋能减肥药产业链

国内监管对于减重适应症更加谨慎,2023年之前,仅有奥利司他于2004年获批上市用于减重。而随着海外市场,GLP-1受体激动剂药物大规模用于减重后,2023年CDE才开始批准GLP-1药品用于减重适应症。包括华东医药的利拉鲁肽仿制药、仁会生物的贝那鲁肽。2024年6月也批准诺和诺德的司美格鲁肽上市用于减重适应症。7月1

2026年11月12日
GLP-1减肥药物异军突起,国内企业加速布局

GLP-1减肥药物异军突起,国内企业加速布局

近年来,减肥问题备受关注,因为现代生活方式和饮食习惯的转变导致越来越多的人深陷肥胖困境。肥胖不仅对个人健康构成严重威胁,还与高血压、糖尿病、高血脂等多种慢性疾病密切相关,被视为健康的“罪魁祸首”。在这样的背景下,减肥药作为一种潜在的解决方案,吸引着众多消费者和医疗专业人士的兴趣。减肥药是欧美常见干预方式,但国内仍显保守

2026年11月11日
我国CXO产业发展完善,国内药企海外授权爆发

我国CXO产业发展完善,国内药企海外授权爆发

仿制药一致性评价常态化与集采深化推行一来,传统仿制药价格与利润空间被大幅压缩,国内传统药企的生存空间与盈利逻辑被根本性重塑,倒逼医药工业加速剥离低附加值产能,全面向高壁垒、高投入、高回报的自主创新转型,直接构成了我国创新药研发支出与研发外包需求持续爆发的核心底层驱动力。

2026年10月30日
政策赋能,我国创新药产业高质量发展

政策赋能,我国创新药产业高质量发展

近年来,全球创新药产业竞争格局发生了深刻变化。以美国、欧盟为代表的发达国家和地区,长期占据全球创新药市场的主导地位。然而,随着新兴市场国家经济的快速发展和科技实力的不断提升,全球创新药产业的竞争格局开始出现新的变化。我国作为创新药产业新兴市场国家之一,采取了制定优惠政策、加大科研投入、培养专业人才等一系列措施,积极推动

2026年10月29日
创新药:国家战略性产业,行业景气度持续高企

创新药:国家战略性产业,行业景气度持续高企

创新药是关系国计民生、经济发展和国家安全的战略性产业,是健康中国建设的重要基础。2025年是“十四五”规划收官之年,也是中国医药产业深化变革与格局重塑的关键之年。医药产业呈现出“创新引领、存量优化、全球突围”的显著特征。在这一年里,医药行业持续深化改革,推动医药行业高质量发展,创新研发能力具备国际竞争力,创新药支持体系

2026年10月27日
政策冲击下的化学药品制剂行业基本面:产业盈利分化将进一步加剧

政策冲击下的化学药品制剂行业基本面:产业盈利分化将进一步加剧

化学药品制剂行业是一个技术密集型行业,需要持续的研发投入来支持新药的研发和创新。国内化学药品制剂企业存在较高毛利率的情况,部分企业毛利率超过70%,但行业整体仍面临高研发投入、市场竞争和政策压力等挑战。

2026年09月02日
多维宏观赋能 创新破局生长 我国生物医药行业将保持中长期高景气发展趋势

多维宏观赋能 创新破局生长 我国生物医药行业将保持中长期高景气发展趋势

随着我国不断加大生物医药的研发和投入,生物医药在医药领域的地位和作用将不断增加,生物医药将保持中长期高景气发展趋势,带来的是行业的市场规模持续扩张,预计到2032年行业的市场规模将增长到33592亿元。

2026年08月27日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部