参考中国报告网发布《2017-2022年中国医药流通市场运行态势及发展策略研究报告》
1. 行业增速持续下滑
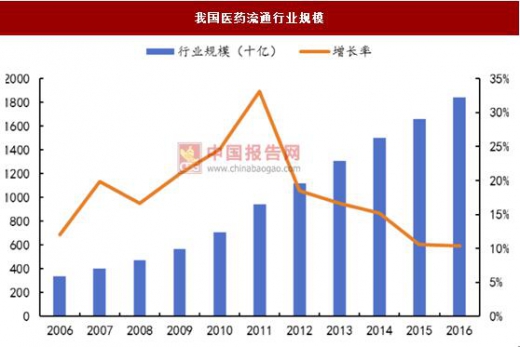
我国医药流通行业经过 2006 年到 2011 年的高速发展阶段后,增速逐渐回落,从最 高的 35%下降到 10%并逐步趋于稳定,根据商务部最新发布数据,2016 年医药流通通行业规模达到 18393 亿元,同比增长 10.40% ,预计未来医药流通行业增速仍将保持与医药行业整体增速大致相同。

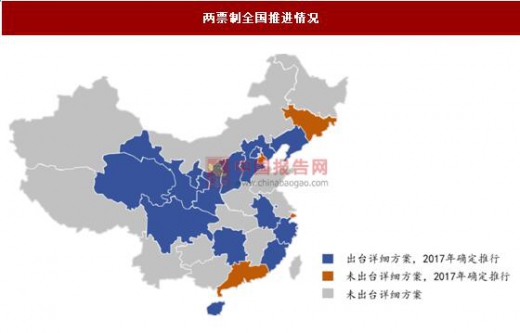
为了规范药品流通秩序,压缩药品流通环节、净化药品流通环境,政府在 2016 年 5 月 1 日开始全面推行“营改增”的基础上,鼓励综合医改试点城市推行两票制。 2017 年 1 月 9 日国家卫计委发布《在公立医疗机构采购中推行“两票制”的实施意见(试 行)》,国家版两票制文件正式落地。随着各省文件密集出台,两票制在全国范围内 快速推行,目前已经有 14 个省份确定在 2017 年推行两票制,同时出台细则,还有4 个省份确定在 2017 年推行两票制,但是尚未出台细则,剩余其他省份暂无相关计 划,可见 2017 年是“两票制”大年,2017 年底多个省份有望全面执行,2018 年两 票制有望在全国范围内推行。
新医改的逐步推进,不仅是对医疗机构方面的改革,同时对药品流通行业整体经营 情况产生巨大的影响。从我国目前的情况来看,医院强势地位短时间内不会改变, 流通企业议价能力变弱,资金压力增大是行业的大趋势,直接导致行业整体的毛利 率从 2002 年 10.26%一直下降到 2014 年的 6.8%,未来还将进一步下降,虽然随着 行业整体运营效率的提升,费用率有所下降,净利率有所上升,但是毛利率下降大 趋势不会改变,净利率进一步上升空间不大,所以小型流通企业必将无法生存,最 终被淘汰出局或者被大型企业收购,而大型流通企业也通过不断收购壮大的方式实 现规模效应。
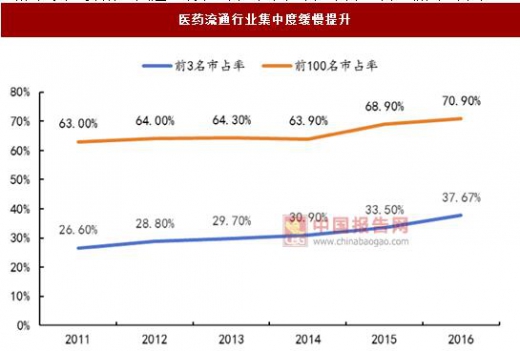
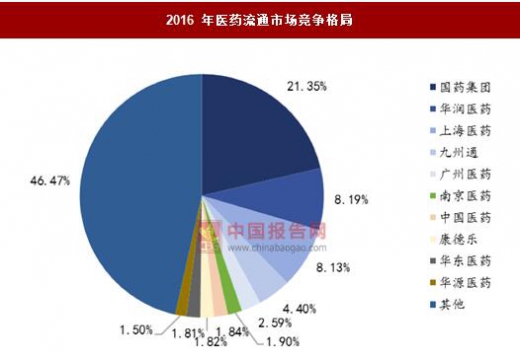
目前我国医药流通行业集中度一直在不断提升,2016 年前三名流通企业市占率上升 至 37.67%,前一百名流通企业市占率上升至 70.90%,随着两票制的全面推进,医 药流通行业集中度有望阶跃式提升,“全国性龙头+区域性龙头”的格局将加速形成, 其中三家全国性龙头主要有国药集团、华润医药和上海医药,区域性龙头主要有九 州通、瑞康医药、广州医药、南京医药、柳州医药等。
1. 行业增速持续下滑
我国医药流通行业经过 2006 年到 2011 年的高速发展阶段后,增速逐渐回落,从最 高的 35%下降到 10%并逐步趋于稳定,根据商务部最新发布数据,2016 年医药流通通行业规模达到 18393 亿元,同比增长 10.40% ,预计未来医药流通行业增速仍将保持与医药行业整体增速大致相同。
我国医药流通行业规模
数据来源:公开资料整理
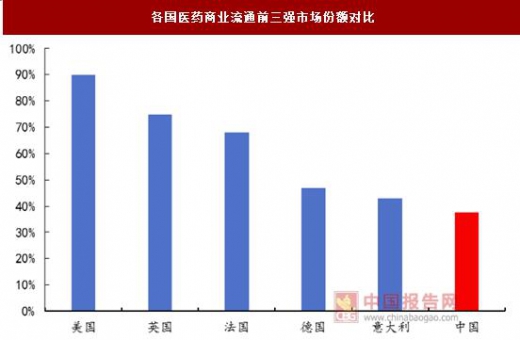
相比于美国发达成熟的医药流通市场,我国药品流通市场具有集中度不高,经营效 率低下的显著特点。在市场集中度方面,美国药品流通市场前三强的市场份额达到 了 96%,但是我国药品流通市场的前三强市场份额为 33.5%,前一百强的市场份额 也才达到 68.9%,差距巨大。从流通企业数量来看,2015 年我国流通企业数量为 13508 家,数量远超美国、日本等发达国家。市场的过度分散,必然带来了恶性竞争、无 序经营的现状,直接导致我国药品流通企业经营效率十分低下,所以参考国外经验, 从政策和行业发展现状来看,整合是未来主要发展趋势。各国医药商业流通前三强市场份额对比
数据来源:公开资料整理
我国流通企业数量和国外对比

数据来源:公开资料整理
2. 各省“两票制”密集出台, 2017 年底集中执行为了规范药品流通秩序,压缩药品流通环节、净化药品流通环境,政府在 2016 年 5 月 1 日开始全面推行“营改增”的基础上,鼓励综合医改试点城市推行两票制。 2017 年 1 月 9 日国家卫计委发布《在公立医疗机构采购中推行“两票制”的实施意见(试 行)》,国家版两票制文件正式落地。随着各省文件密集出台,两票制在全国范围内 快速推行,目前已经有 14 个省份确定在 2017 年推行两票制,同时出台细则,还有4 个省份确定在 2017 年推行两票制,但是尚未出台细则,剩余其他省份暂无相关计 划,可见 2017 年是“两票制”大年,2017 年底多个省份有望全面执行,2018 年两 票制有望在全国范围内推行。
两票制全国推进情况
数据来源:公开资料整理
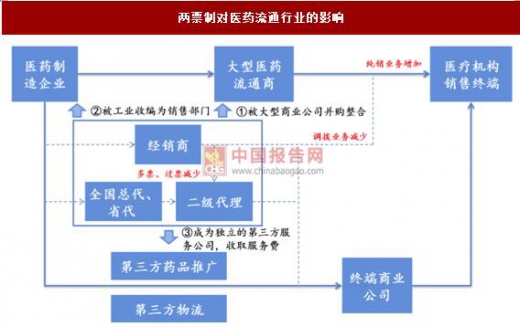
两票制的施行意味着在过往流通领域中代理商、经销商、配送商的角色将被压缩成 一个,流通环节中的层层过票和加价会迅速减少,整个流通环节的销售、推广、配 送功能或由既有上游也有终端的大型医药商业公司承接,或被上游的医药制造企业 收编,或成为独立的第三方药品服务公司。在整个流通环节的压缩过程中,小的经 销商和代理商将大量退出或者被收购,多票、过票、挂靠、避税行为将大大减少, 利润更为透明。两票制对医药流通行业的影响
数据来源:公开资料整理
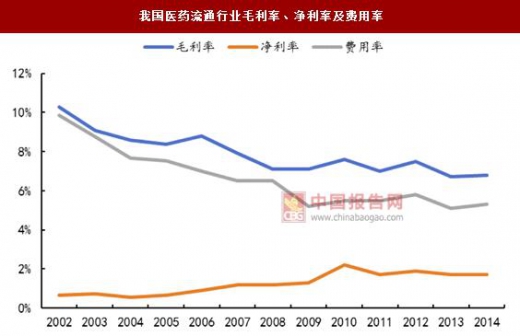
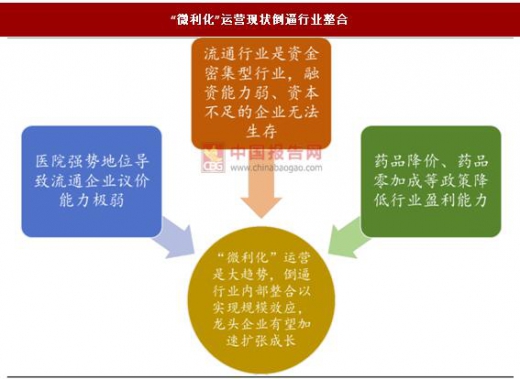
3. 流通行业微利运营,倒逼企业整合新医改的逐步推进,不仅是对医疗机构方面的改革,同时对药品流通行业整体经营 情况产生巨大的影响。从我国目前的情况来看,医院强势地位短时间内不会改变, 流通企业议价能力变弱,资金压力增大是行业的大趋势,直接导致行业整体的毛利 率从 2002 年 10.26%一直下降到 2014 年的 6.8%,未来还将进一步下降,虽然随着 行业整体运营效率的提升,费用率有所下降,净利率有所上升,但是毛利率下降大 趋势不会改变,净利率进一步上升空间不大,所以小型流通企业必将无法生存,最 终被淘汰出局或者被大型企业收购,而大型流通企业也通过不断收购壮大的方式实 现规模效应。
我国医药流通行业毛利率、净利率及费用率
数据来源:公开资料整理
“微利化”运营现状倒逼行业整合
数据来源:公开资料整理
4. 行业集中度有望大幅提升,新格局将重新建立目前我国医药流通行业集中度一直在不断提升,2016 年前三名流通企业市占率上升 至 37.67%,前一百名流通企业市占率上升至 70.90%,随着两票制的全面推进,医 药流通行业集中度有望阶跃式提升,“全国性龙头+区域性龙头”的格局将加速形成, 其中三家全国性龙头主要有国药集团、华润医药和上海医药,区域性龙头主要有九 州通、瑞康医药、广州医药、南京医药、柳州医药等。
医药流通行业集中度缓慢提升
数据来源:公开资料整理
2016 年医药流通市场竞争格局
数据来源:公开资料整理
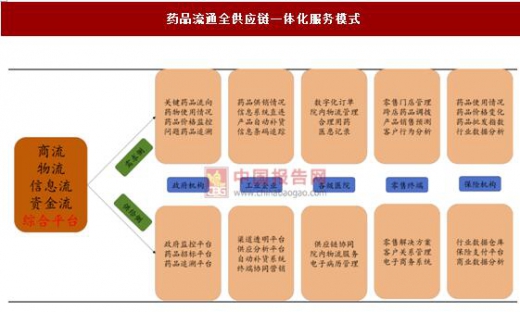
流通行业集中度大幅提升的同时,价值链管理成为行业发展的大方向,业务模式也 以价值链管理为基础,从传统的低买高卖过渡到收取服务费盈利,向包括医院、零 售药店甚至患者的产业链下游的延伸服务成为了药品流通企业新的盈利增长点,同 时,流通企业是医药行业的中游,作为工业企业和医疗机构的媒介,在医改的过程 中成为行业与政府、保险机构的最佳纽带,使得流通企业将成为一个集商流、物流、 信息流和资金流的大平台。在流通企业提供的平台上,托管药房、合办药房、SPD、 DTP、GPO、PBM 等诸多新模式如同雨后春笋般出现,医药流通行业作为医药行业 的核心枢纽,在新模式的出现下将迎来蓬勃生机。药品流通全供应链一体化服务模式
数据来源:公开资料整理
资料来源:中国报告网整理,转载请注明出处。
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。