
| 类别 |
概述 |
| 纯金 |
纯金是指24K金,它的含金量是100%。在理论上100%的金才能称为24K金,但在现实中不可能有100%的黄金,所以中国规定:含量达到99.6%以上(含99.6%)的黄金才能称为24K金。 |
| 赤金 |
因时间和地方的不同,赤金的标准有所不同,国际市场出售的黄金,成色达99.6%的称为赤金。而境内的赤金一般在99.2%-99.6%之间。 |
| 色金 |
也称“次金”“潮金”,是指成色较低的金。这些黄金由于其他金属含量不同,成色高的达99%,低的只有30%。 |
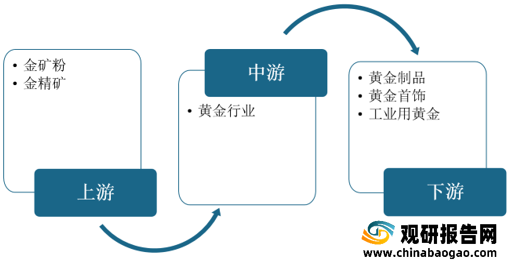
黄金行业的上游主要为金矿粉,金精矿原材料,下游主要应用在黄金制品、黄金首饰、工业用黄金等方面。
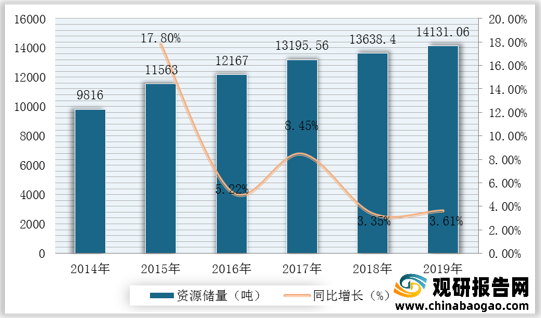
我国黄金资源分布十分广泛,全国30个省、直辖市、自治区都有金矿资源,主要分布在1000多个县,但黄金资源地址勘察程度较低。根据数据显示,2019年我国黄金查明资源储量为14131.06吨,较2019年同比增长3.61%。
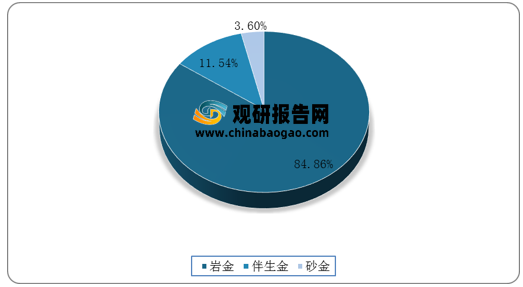
从我国查明黄金资源储量结构来看,2019年我国岩金储量最多,占总储量的84.86%;其次为伴生金,占总储量的11.54%;砂金占总储量的3.6%。
生态环境部2020年1月颁布的《黄金工业污染防治技术政策》中提出黄金工业污染防治应遵循“源头减量、过程控制、末端治理、资源化利用”结合的原则。该政策的出台,为我国黄金矿山环境污染防治技术应用提供了政策引导,为后续黄金工业相关标准或规范性文件的制定提供了政策保障。
| 发行时间 |
政策名称 |
主要内容 |
| 2020年1月 |
《黄金工业污染防治技术政策》 |
黄金工业污染防治应遵循“源头减量、过程控制、末端治理、资源化利用”结合的原则,以氰化尾渣、含氰废水及重金属污染防控为重点,积极推广先进、成熟的污染防治技术,提高黄金工业污染防治水平。兢励采用无氰或低氰浸金药剂提金。鼓励研发金矿无氰提金
及清洁氰化提金技术。 |
| 2019年10月 |
《 产业结构调整指导目录 (2019年本)》 |
鼓励类:矿山生态环境恢复工程;高效、节能、环保采矿、选矿技术(药剂);低品位复杂、难处理矿开发及综合利用技术与设备。 |
| 2018年6月 |
《黄金行业绿色矿山建设规范》 |
推动黄金矿山绿色生产建设,宜采用环保型浮选工艺和提金药剂进行生产。 |
| 2018年3月 |
《黄金行业氰渣污染控制技术规范》 |
规定了黄金行业金矿石氰化、金精矿氰化、氰化堆浸过程产生的氰渣在贮存、运输、脱氰处理、利用和处置过程中的污染控制及监测制度要求。 |
| 2017年4月 |
《国家环境保护标准“十三五”发展规划》 |
|修订危险废物贮存、填埋、焚烧等处理处置污染控制标准,强化危险废物全过程管理。狠抓工业污染防治。开展无机磷化工、无机颜料、石油天然气开发、火电厂、氯碱、纯碱、电子、玻璃、活性炭、电石、食品添加剂、油漆涂料、化学矿山、日用化学品、船舶制造、医疗机构、病原微生物实验室等水污染物排放标准制修订。 |
| 2017年3月 |
《关于加快建设绿色矿山的实施意见》 |
切实推进全国矿产资源规划实施,加强矿业领域生态文明建设,加快矿业转型与绿色发展。 |
近年来,受国家先后出台环保税、资源税政策、自然保护区等生态功能区内矿业权退出、矿业权出让收益政策、氰渣作为危险废物管理、矿山资源枯竭等因素的影响,部分黄金矿山企业减产或关停整改等多种因素的影响,我国黄金产量持续下滑。虽然产量持续下滑,但我国黄金产量连续13年位居全球第一。根据数据显示,2019年我国原料黄金产量为380.23吨,2020年我国原料黄金产量为365.34吨,同比下降3.9%。

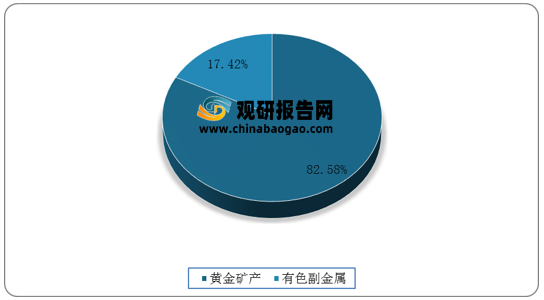
从不同产金渠道来看,2020年中国黄金矿产金完成301.69吨,占总产量的82.58%;而有色副产金完成63.65吨,仅占总产量的17.42%。
从我国黄金产量来看,2019年我国黄金产量达500.4吨,2020年我国黄金产量为479.5吨,同比下降4.18%。

2020年初全球新冠肺炎疫情的影响,我国黄金行业的生产和线下零售环节均受到影响。随着我国对疫情的有效防控,加上行业内部分零售企业打开线上销售渠道,黄金消费量开始有所回升。根据数据显示,2020年我国黄金实际消费量达820.98吨,较2019年同比下降18.13%。

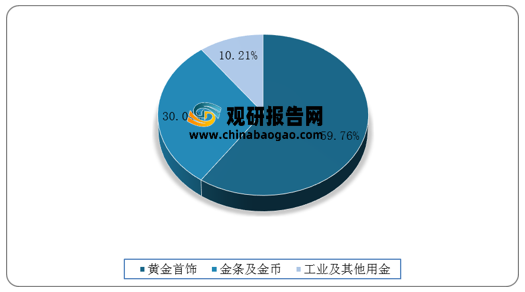
从我国黄金的消费结构来看,2020年我国黄金首饰消费量为490.58吨,占总消费量的比重达到59.76%,居于首位;其次是金条及金币,消费量为246.59吨,占总消费量30.04%;工业及其他用金消费量为83.81吨,占总消费量10.21%。(TJL)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






