
| 工艺 |
定义 |
产品细分 |
| 炼铁 |
指用高炉法、直接还原法、熔融还原法等,将铁从矿石等含铁化合物中还原出来的生产过程。 |
高炉生铁、直接还原铁、熔融还原铁、球墨铸铁;铸铁管制造。 |
| 炼钢 |
指通过热轧、冷加工、锻压和挤压等塑性加工使连铸坯、钢锭产生塑性变形,制成具有一定形状尺寸的钢材产品的生产活动。 |
连铸坯、模铸钢锭和铸钢水。 |
| 钢压延加工 |
指通过热轧、冷加工、锻压和挤压等塑性加工使连铸坯、钢锭产生塑性变形,制成具有一定形状尺寸的钢材产品的生产活动。 |
钢坯、铁道用钢材、大型钢材、中型钢材、小型钢材、冷弯型钢材、线材、特厚钢板、中厚钢板、薄钢板、硅钢片、钢带、无缝钢管、焊接钢管等。 |
| 铁合金冶炼 |
铁合金根据产品品种和质量要求采用不同的冶炼方法,主要有碳还原法(高炉、电炉)、金属热还原法和电解法;并可采用脱硅精炼、吹氧、真空固态脱碳等方法进行精炼。 |
普通铁合金、特种铁合金;高炉铁合金、电炉铁合金、转炉铁合金和炉外法铁合金等。 |
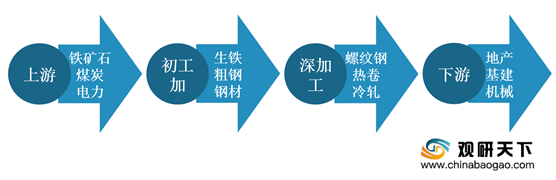
从钢铁产业链的角度来看,钢铁行业属于中游行业,上游主要为铁矿石、煤炭、动力(电力)等,钢铁的下游应用广泛,钢铁产品作为基础原料,在地产、基建、机械、汽车、造船、家电等几乎所有行业中被大规模使用。
近年来,我国陆续出台政策化解钢铁行业的过剩产能以及淘汰落后产能,要求各地严格执行产能置换办法,严控严重过剩行业新增产能,促进钢铁行业供给侧结构性改革。
| 颁布时间 |
发行单位 |
政策法规 |
主要内容 |
| 2020年12月 |
工业和信息化部 |
《钢铁行业产能置换实施办法(征求意见稿)》 |
促进钢铁行业进行产能置换。 |
| 2020年10月 |
生态环境部 |
《长三角地区2020-2021年秋冬季大气污染综合治理攻坚行动方案》 |
2020年12月底前,力争60%左右产能基本完成超低排放改造,上海市完成宝武集团3台600平方米烧结机和553万吨焦炭产能超低排放改造;江苏省完成9000万吨、浙江省完成560万吨、安徽省完成670万吨粗钢产能超低排放改造。 |
| 2020年10月 |
生态环境部 |
《京津冀及周边地区、汾渭平原2020-2021年秋冬季大气污染综合治理攻坚行动方案》 |
2020年12月底前,力争完成2亿吨钢铁产能超低排放改造,其中,河北省完成1.1亿吨、天津市完成1200万吨、山东省完成4000万吨、河南省完成1300万吨、山西省完成2000万吨、陕西省完成600万吨,各省(市)至少树立1-2家钢铁超低排放改造示范企业,发挥区域内引领带动作用。 |
| 2020年6月 |
生态环境部 |
《重污染天气重点行业应急减排措施制定技术指南(2020年修订版)》 |
在重污染天气预警期间,环保绩效水平先进的企业,可以减少或免除应急减排措施,从而鼓励“先进”,鞭策“后进”,促进全行业高质量发展。 |
| 2020年6月 |
国家发展和改革委员会 |
《发改委印发关于做好2020年重点领域化解过剩产能工作的通知》 |
其中要求进一步完善钢铁产能置换办法,加强钢铁产能项目备案指导,促进钢铁项目落地的科学性和合理性 |
| 2020年5月 |
工信部 |
发布符合《钢铁行业规范条件》企业名单(第五批) |
其中,13家企业符合《钢铁行业规范条件》;7家企业被撤销规范公告;11家企业变更钢铁行业规范公告装备;11家企业变更钢铁行业规范公告名称。(与此前公示相比,变更装备的钢铁规范企业减少1家,变更名称的钢铁规范企业增加1家。 |
| 2020年3月 |
工信部 |
《关于钢铁规范企业动态调整情况的公示》 |
其中,13家企业符合《钢铁行业规范条件》,拟列入规范企业名单;7家企业存在未通过地方初审、冶炼设备拟全部关停退出等情形,拟撤销规范公告;13家企业存在环保、安全等问题,拟责令整改;12家企业冶炼装备变化、10家企业名称变化,拟予以变更。 |
| 2020年3月 |
财政部 |
《关于提高部分产品出口退税率的公告》 |
自2020年3月20日起,将部分钢材产品出口退税率升至13%。涉及钢铁产品有合金钢粉末、镀或涂锌的铁或非合金钢丝、热轧不锈钢带材厚度≥4.75mm(除热轧外未经进一步加工,宽度<600mm)等。 |
| 2020年1月 |
生态环境部 |
《钢铁企业超低排放改造技术指南》 |
总体要求,加强源头控制,采用低硫煤、低硫矿等清洁原、燃料,采用先进的清洁生产和过程控制技术,实现大气污染物的源头削减。 |
| 2020年1月 |
国家发展和改革委员会、工业和信息化部 |
《关于完善钢铁产能置换和项目备案工作的通知》 |
暂停公示、公告新的钢铁产能置换方案和备案新的钢铁项目,要求各地区全面梳理2016年以来备案的钢铁产能项目,并开展自查自纠 |
| 2018年1月 |
工信部 |
《钢铁行业产能置换实施办法》 |
针对不同地区提出不同的产能置换比例,如“京津冀、长三角、珠三角等 |
| 2016年10月 |
工信部 |
《钢铁工业调整升级规划(2016-2020年)》 |
、产能集中度等指标进行了相应规划。 |
| 2016年2月 |
工信部、国家发展改革委、财政部等8部委员 |
《关于金融支持工业稳增长调结构增效益的若干意见》 |
提出“加强金融对工业供给侧结构性改革的支持,积板稳妥推进工业化解过剩产能和库存”和“落实差别化工业信贷政策,支持工业企业积极稳妥化解产能过剩,对产能严重过剩行业未取得合法手续的新增产能建设项目,—律不得给予授信”等举措,推动工业去产能、去库存、去杠杆、降成本、补短板、加快工业转型升级。 |
| 2016年2月 |
国务院 |
《国务院关于钢铁行业化解过剩产能实现脱困发展的意见》 |
提出“从2016年开始,用5年时间再压减粗钢产能1亿~1.5亿吨,行业兼并重组取得实质性进展,产业结构得到优化,资源利用效率明显提高,产能利用率趋于合理,产品质量和高端产品供给能力显著提升,企业经济效益好转,市场预期明显向好。” |
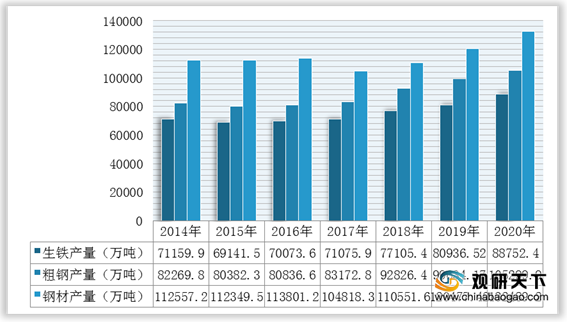
我国早已是世界第一大钢铁生产国,尤其是2010年以来,我国钢铁工业的快速增长是驱动全球钢铁产业发展的主要动力,全球粗钢产量增量绝大部分由中国贡献。根据数据显示,2020年我国生铁产量88752.4万吨,粗钢产量105299.9万吨,钢材产量132489.2万吨。
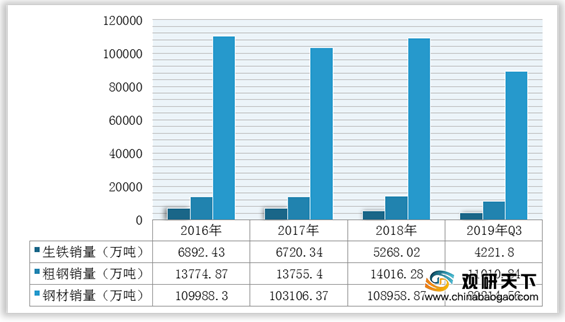
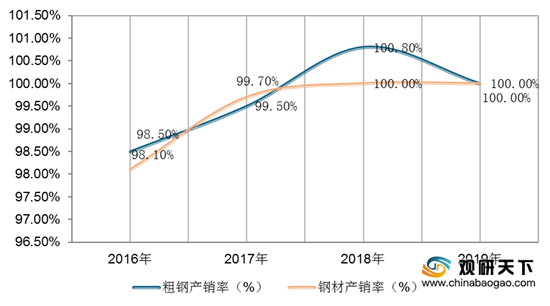
根据国家统计局数据,2016-2019年主要钢铁产品的产销率呈上升趋势,2019年中国粗钢和钢材的产销率均为100%。这主要是由于各地不断推进去产能和产能置换的进程,钢铁行业供给侧改革成效逐渐显现所致。
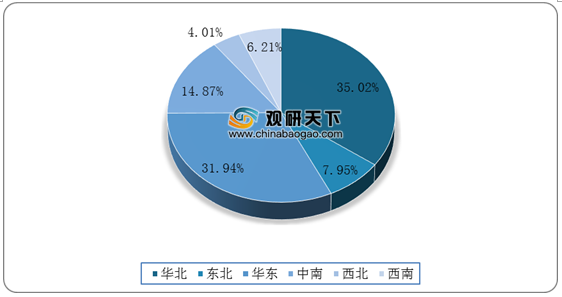
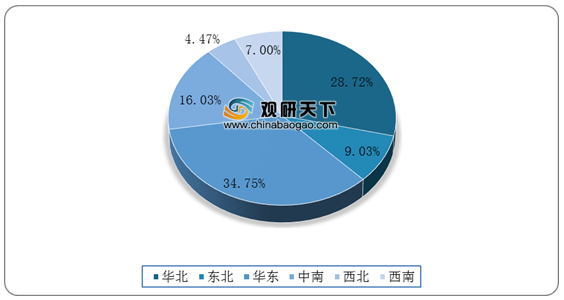
从生产区域来看,2019年华北地区钢材生产量为4.22亿吨,占全国钢材生产总量的35.02%,其中河北省实现钢材产量2.84亿吨,占比为23.58%;其次是华东地区,实现钢材产量3.85亿吨,占比为31.94%;中南地区实现钢材产量1.79亿吨,占比为14.87%。产量排名前三的地区所占比重之和为81.83%,可见钢铁产品产量区域集中度高。
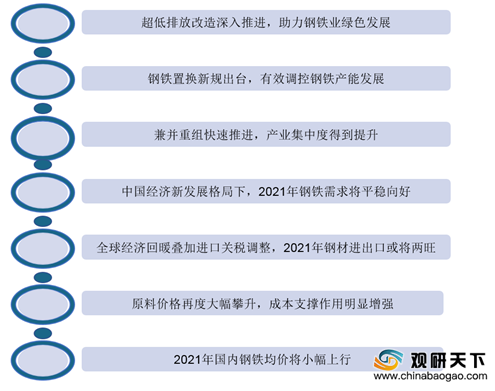
2021年,全球经济有望恢复性增长,中国经济进入新的发展阶段,将稳步构建新发展格局,以深化供给侧结构性改革为主线,以高质量发展为“十四五”开好局,为中国钢铁业健康发展提供良好的宏观环境
《2021年中国钢铁市场分析报告-行业运营态势与发展前景预测》
《2021年中国钢铁市场分析报告-市场供需现状与发展战略规划》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






