
钢材是钢锭、钢坯或钢材通过压力加工制成的一定形状、尺寸和性能的材料。根据断面形状的不同、钢材一般分为型材、板材、管材和金属制品四大类,又分为重轨、轻轨、无缝钢管钢材等品种。
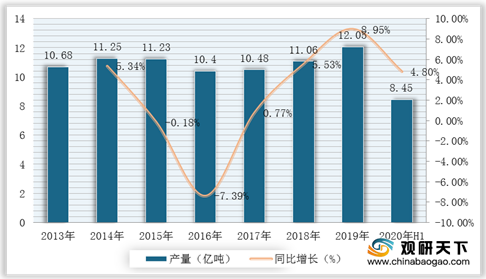
在供给端,我国钢铁工业在经历过爆炸式发展后,我国钢材行业产量迅速增长,但随着而来的产能过剩、供过于求的问题凸显。根据国家统计局数据,2013-2019年,我国钢材产量总体呈波动增长态势,2019年达到12.05亿吨,同比增长8.95%;2020年1-8月产量为8.45亿吨,同比增长4.8%。
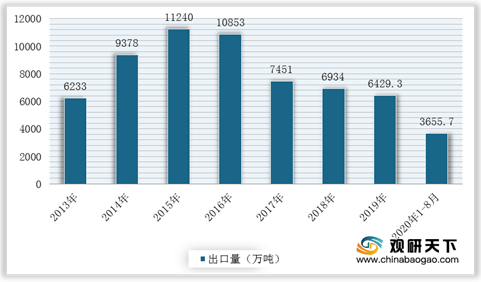
在进出口贸易方面,2013-2019年,由于国外钢材市场需求疲软,导致我国钢材出口难度加大,进出口规模持续减少。据海关总署数据显示,2019年,我国钢材出口量为6429.3万吨,同比下降7.3%,进口量1230.4万吨,同比下降6.5%;2020年1-8月,累计出口钢材3655.7万吨,同比下降18.6%,进口钢材1218.9万吨,同比增长59.6%。

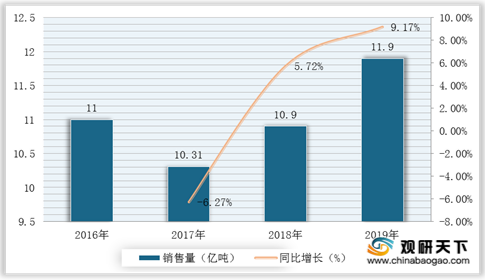
在需求端,受房地产、基建需求增长的拉动,国内钢材销量快速增长,市场需求强劲。根据数据显示,2016-2019年,中国钢材销售量呈先下降后上升的走势,2019年达到11.90亿吨,同比增长9.17%。
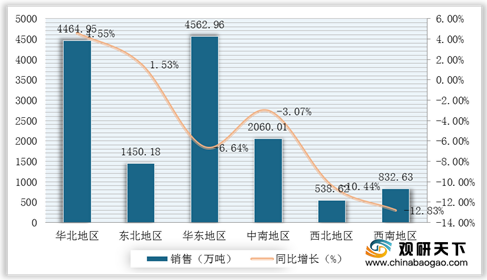
分区域来看,华东地区钢材需求量最大,销售量最高。据中国钢铁工业协会数据显示,2020年1-3月,华北地区钢铁企业销售钢材4464.95万吨,同比增长4.55%;东北地区销售1450.18万吨,同比增长1.53%;华东地区销售4562.96万吨,同比下降6.64%;中南地区销售2060.01万吨,同比下降3.07%;西北地区销售538.62万吨,同比下降10.44%;西南地区销售832.63万吨,同比下降12.83%。
不仅如此,在钢材区域流量占比上,华东地区也是最大的。2020年1-3月,重点钢铁企业钢材流量按区域占比大小排序依次是:华东、中南、华北、西南、东北、出口、西北。
整体来看,随着国内疫情得到有效控制,以及在产业政策有所支撑下,钢铁复工企业开工情况较好,为钢材市场需求复苏提供一定助力。基建方面,国家发改委主导交通重大项目加快复工,多地规划的基建项目也纷纷加快推进,将带来大量的钢材需求,且在第三、四季度将有明显的增加。(WYD)
相关行业分析报告参考《2020年中国钢材产业分析报告-行业调研与发展趋势预测》。
在供给端,我国钢铁工业在经历过爆炸式发展后,我国钢材行业产量迅速增长,但随着而来的产能过剩、供过于求的问题凸显。根据国家统计局数据,2013-2019年,我国钢材产量总体呈波动增长态势,2019年达到12.05亿吨,同比增长8.95%;2020年1-8月产量为8.45亿吨,同比增长4.8%。
2013-2020年H1我国钢材产量及增长情况
数据来源:中国钢铁工业协会
在进出口贸易方面,2013-2019年,由于国外钢材市场需求疲软,导致我国钢材出口难度加大,进出口规模持续减少。据海关总署数据显示,2019年,我国钢材出口量为6429.3万吨,同比下降7.3%,进口量1230.4万吨,同比下降6.5%;2020年1-8月,累计出口钢材3655.7万吨,同比下降18.6%,进口钢材1218.9万吨,同比增长59.6%。
2013-2020年1-8月我国钢材进口量统计情况
数据来源:海关总署
2013-2020年1-8月我国钢材出口量统计情况
数据来源:海关总署
在需求端,受房地产、基建需求增长的拉动,国内钢材销量快速增长,市场需求强劲。根据数据显示,2016-2019年,中国钢材销售量呈先下降后上升的走势,2019年达到11.90亿吨,同比增长9.17%。
2016-2019年我国钢材行业销售量及增长情况
数据来源:中国钢铁工业协会
分区域来看,华东地区钢材需求量最大,销售量最高。据中国钢铁工业协会数据显示,2020年1-3月,华北地区钢铁企业销售钢材4464.95万吨,同比增长4.55%;东北地区销售1450.18万吨,同比增长1.53%;华东地区销售4562.96万吨,同比下降6.64%;中南地区销售2060.01万吨,同比下降3.07%;西北地区销售538.62万吨,同比下降10.44%;西南地区销售832.63万吨,同比下降12.83%。
2020年1-3月我国重点钢铁企业钢材销售量统计情况(按区域分)
数据来源:中国钢铁工业协会
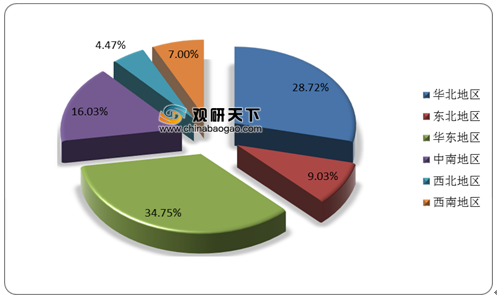
2019年我国重点钢铁企业钢材销售量区域分布占比情况
数据来源:中国钢铁工业协会
不仅如此,在钢材区域流量占比上,华东地区也是最大的。2020年1-3月,重点钢铁企业钢材流量按区域占比大小排序依次是:华东、中南、华北、西南、东北、出口、西北。
2020年1-3月国内重点钢铁企业钢坯、钢材区域流量表
| 钢坯 |
钢材 |
|||||||
| 值(万吨) |
比例(%) |
比例同比(%) |
流量同比(%) |
值(万吨) |
比例(%) |
比例同比(%) |
流量同比(%) |
|
| 华北 |
321.56 |
48.21 |
-9.87 |
-22.66 |
2613.79 |
17.93 |
0.85 |
1.53 |
| 东北 |
22.97 |
3.44 |
-2.34 |
-44.50 |
638.18 |
4.38 |
-0.11 |
-5.58 |
| 华东 |
258.46 |
38.75 |
11.68 |
33.37 |
6077.79 |
41.70 |
0.64 |
-1.77 |
| 中南 |
35.52 |
5.32 |
0.18 |
-3.58 |
2807.72 |
19.26 |
0.01 |
-3.25 |
| 西北 |
7.51 |
1.13 |
0.99 |
648.12 |
490.77 |
3.37 |
-0.09 |
-5.72 |
| 西南 |
21.03 |
3.15 |
0.41 |
7.00 |
1281.11 |
8.79 |
-0.55 |
-9.00 |
| 出口 |
0.00 |
0.00 |
-1.05 |
-100.00 |
665.36 |
4.57 |
-0.76 |
-17.03 |
| 合计 |
667.05 |
100.00 |
0.00 |
-6.83 |
14574.71 |
100.00 |
0.00 |
-3.29 |
数据来源:公开资料整理
整体来看,随着国内疫情得到有效控制,以及在产业政策有所支撑下,钢铁复工企业开工情况较好,为钢材市场需求复苏提供一定助力。基建方面,国家发改委主导交通重大项目加快复工,多地规划的基建项目也纷纷加快推进,将带来大量的钢材需求,且在第三、四季度将有明显的增加。(WYD)
相关行业分析报告参考《2020年中国钢材产业分析报告-行业调研与发展趋势预测》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






