
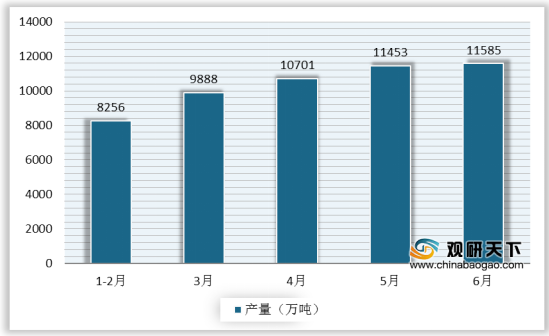
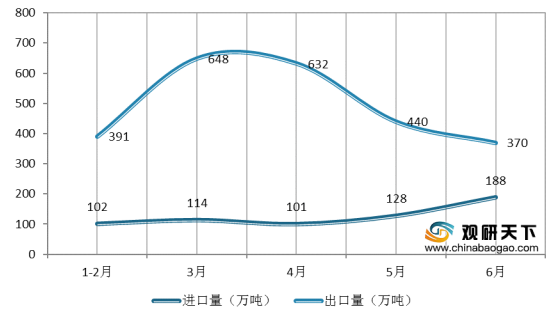
据海关总署数据,2020年1-6月我国钢材累计出口量2870.4万吨,同比下降16.5%,降幅较1-5月扩大2.5个百分点;累计进口量734.3万吨,同比增加26.1%,增幅较1-5月份扩大14.1个百分点。其中6月钢材出口量188万吨,同比下滑30.3%;进口量370万吨,同比增长99.8%,创下月度新高。
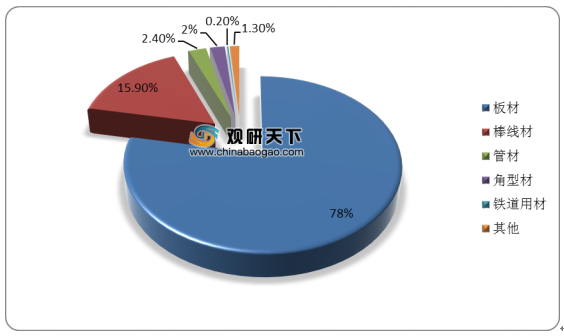
2020年,上半年,我国进出口的钢材主要分为板材、棒线材、管材、角型材、铁道用钢和其他这几大类,其中,板材和棒线材占钢材出口总量比例最多,分别达78%、15.9%。同样,板材和棒线材占钢材进口总量比例最多,分别达61.2%、13.7%。
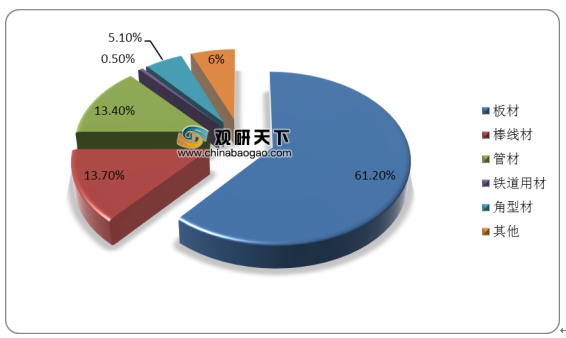
具体来看,棒线材进口增量大于板材。棒线材进口量为117.1万吨,进口同比增长143.2%。此外,钢筋进口量暴增,进口量为47.3万吨,同比涨幅高达3829%。
类别 |
2018 |
2019 |
2020年H1 |
2020H1同比增长 |
钢材 |
1316.6 |
1230.2 |
734.2 |
26% |
热轧板 |
320.3 |
295.1 |
197.3 |
46% |
冷轧板 |
238.6 |
228.1 |
120 |
10% |
中厚板 |
198.7 |
214.7 |
115.5 |
9% |
镀层板(带) |
270.3 |
216.8 |
103.7 |
-3% |
钢筋 |
1.7 |
3.1 |
47.3 |
3829% |
线材 |
45.2 |
58.6 |
43.6 |
117.2% |
棒材 |
61.9 |
55.9 |
26.2 |
-2.5% |
电工钢板(带) |
40 |
41.9 |
21.5 |
15.3% |
我国钢材进口的主要货源地在亚洲,1-6月我国自亚洲进口钢材667万吨,同比增长28.2%。其中,日韩是我国钢材最大进口国,2020年上半年源自两国的进口量分别为219.6万吨、228.3万吨,同比分别增长-8.6%、22.4%。
地区 |
2018 |
2019 |
2020年H1 |
2020H1同比增长 |
韩国 |
383.2 |
389.8 |
228.3 |
22.4% |
日本 |
548.2 |
502.9 |
219.6 |
-8.6% |
中国台湾 |
141.7 |
125.2 |
66.6 |
12% |
马来西亚 |
1.7 |
18.1 |
66.2 |
8471% |
德国 |
65.7 |
49.8 |
26.6 |
3.4% |
印尼 |
62.4 |
36.9 |
23.6 |
16% |
瑞典 |
13.5 |
13.4 |
8 |
30.7% |
法国 |
11.9 |
9.2 |
3.6 |
-31.4% |
2020年上半年,我国钢材出口量大幅下跌,作为我国钢材出口的主力军,板材的出口减量大于棒线材。1-6月,我国钢材出口量2870万吨,同比下降16.6%;板材出口量1757.4万吨,同比下降15%;棒线材出口量395万吨,同比下降29%。
类别 |
2018 |
2019 |
2020年H1 |
2020H1同比增长 |
钢材 |
7543.6 |
6933.6 |
2870 |
-16.6% |
镀层板(带) |
1225.9 |
1224.4 |
591 |
-11.2% |
热轧板 |
1078.2 |
897.8 |
387 |
-23.3% |
涂层板(带) |
604.4 |
664.7 |
311.2 |
-5.7% |
中厚板 |
508.1 |
525.8 |
225 |
-19.9% |
棒材 |
677.5 |
488.2 |
209 |
-24.2% |
冷轧板 |
472.4 |
435.6 |
168.5 |
-19% |
线材 |
568.1 |
424.8 |
165 |
-36% |
电工钢板(带) |
56.4 |
49 |
28 |
-16% |
钢筋 |
29.2 |
46.3 |
21 |
-6.6% |
我国钢材主要出口地区为亚洲,1-6月我国出口到亚洲的钢材总量为1995.4万吨,同比下降16%。其中,韩国和越南为我国最大的出口地区,2020年上半年出口至两国的钢材量分别为335.7万吨、259.3万吨,同比分别下降26.6%、25.2%。
地区 |
2018 |
2019 |
2020年H1 |
2020H1同比增长 |
韩国 |
721 |
830 |
335.7 |
-26.6% |
越南 |
699 |
595 |
259.3 |
-25.2% |
泰国 |
351 |
377 |
203 |
4.2% |
菲律宾 |
457 |
334 |
145.7 |
-22.6% |
印尼 |
310 |
335 |
105 |
-31% |
缅甸 |
168 |
182 |
103 |
13.5% |
沙特阿拉伯 |
150 |
163 |
96.5 |
20% |
阿联酋 |
135 |
148 |
82 |
0.5% |
印度 |
211 |
197 |
61.7 |
-38.4% |
以上数据资料参考《2020年中国钢材行业分析报告-行业深度分析与发展趋势研究》。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






