咨询热线

400-007-6266

010-86223221

2020年我国电解铝行业开工率水平有所提升 产销率呈现稳定增长

        电解铝是通过电解得到的铝,由于其具有产品有着很高的可回收性,使得近年来随着工业的不断发展,我国电解铝行业也随着增长。数据显示,2019年,我国电解铝总产量为3504万吨。截止到2020年1月,我国电解铝总产量为307.3万吨,同比增加3.5%;铝运行产能规模3652万吨/年,全国电解铝企业开工率为89.5%,整体开工率水平较2019年12月末提升0.8个百分点。预计到2月末,国内电解铝社会铝锭库存总量或超过100万吨水平。

2013-2020年1月我国电解铝总产量情况

数据来源:国家统计局

2019年3月-2020年1月我国电解铝产量情况

数据来源:国家统计局

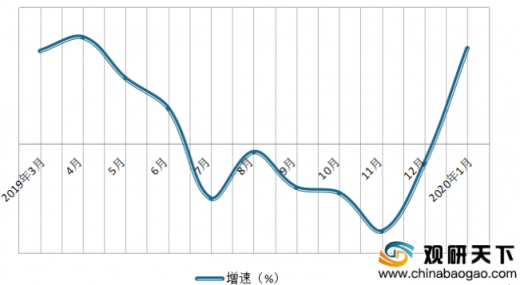
2019年3月-2020年1月我国电解铝产量增速其情况

数据来源:国家统计局

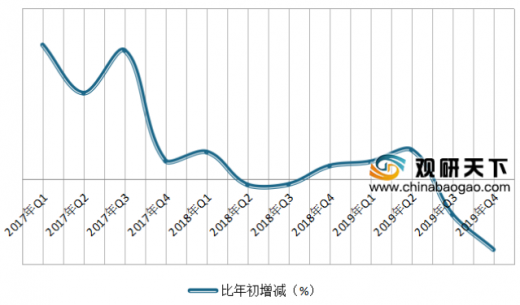
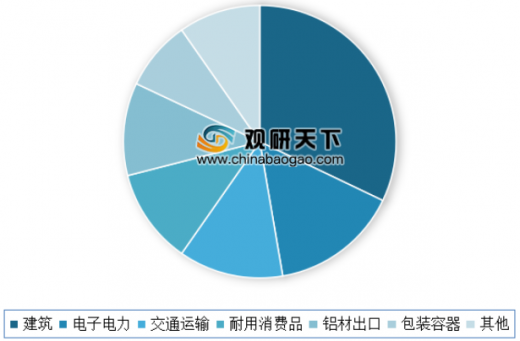
        消费方面,自2019年以来,我国电解铝产销率呈现稳定增长。根据数据显示,截止到2019年四季度,我国电解铝销量为3309%,产销率为100.2%,期末库存比年初下降16.6%。到目前,我国建筑、电子电力、交通运输、耐用消费品、铝材出口以及包装容器是我国铝消费最大的行业,其分别占比32.1%、15.2%、12.4%、11.3%、11.0%、8.3%,合计占比90%以上。
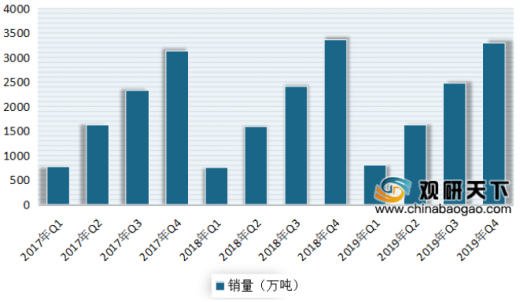
2017-2019年四季度我国电解铝销量情况

数据来源:国家统计局

2017-2019年四季度我国电解铝产销率情况

数据来源:国家统计局

2017-2019年四季度我国电解铝期末库存比年初增减情况

数据来源:国家统计局

国内电解铝消费结构

数据来源:中国铝业协会

        展望未来,短期来看我国电解铝市场或将再度呈现供给过剩局面,但总体来看过剩量不大。根据相关人士分析,2020年我国电解铝产能将新增170万吨,另外产能置换也即将进入尾声,预计中国电解铝产能天花板在4500万吨/年左右。消费方面,2020年是“十三五”规划的收官年,经济稳增长依然是主线,铝材出口虽然受到贸易摩擦影响,但海外存在缺口且短期难以快速补充,因此出口量不具备大降条件。

电解铝材料发展趋势分析

电解铝材料发展趋势分析

优化电解铝的产业布局

当前电解铝的产能过剩,需要优化产业布局,提高产业集中度,构建全产业链的发展模式。一些大型电解铝企业自备发电厂,受到相关政策的影响会小一些,可以通过稳定上游材料价格的方式,有效维持毛利率。但中小型企业由于没有自备发电厂,企业受到电价压力的影响很大,且小型企业本身无法控制原料价格,很难稳定的盈利。

当前,中国电解铝产量已经占据世界总产量的50%,但由于产业的集中度很低,使得企业的国际视野和风险规避能力都很差。电解铝的生产受到电价制约,影响电价的主要因素是煤炭的价格,因此电解铝企业应向煤炭储量较高的地区集中。在煤炭储备高的地区,发展煤、电、铝三者的联合经营,从而形成集中的产业布局,有效提升企业的风险规避能力。当前,中国最适合的地区就是西部,西部有足够的水电、风电资源,煤储量丰富,因此发电成本很低,能够有效控制成本。核心企业应该像西部集中,实现电解铝的大型化、集团化经营,规避市场风险,降低生产成本,把握市场变化,提高中国电解铝企业的国际竞争力。

实现产业链协同

构建一个全产业链协同,精细化管理,高效运行的经济环境,是电解铝企业的发展趋势。当前,电解铝最大的问题就在于供大于求,许多企业处于微利和亏损的状态。建立精细化管理和产业链系统,能够让企业有效的控制成本,为电解铝企业带来良好的未来。当前,国家要求所有的企业都节能减排,在这样的背景下,企业需要使用现金的技术设备,并采用精细化的体统管理,才能把节能降耗工作落实到每一个环节。电解铝企业还要与产业链的上游协同,比如发电等行业,从而进一步降低电解铝的生产成本。

构建良好的企业环境

电解铝材料发展的一个重要趋势就是建立良好的电解铝企业环境和企业文化。电解铝企业的环境可以分为内部环境和外部环境。

电解铝企业的外部环境是企业所在地的政府、居民和自然生态环境,因此,企业在发展过程中,必须要逐步实现能源节约和资源节约,降低企业的能耗,还需要减少废物的排放,通过对废物进行回收和再生来加大综合利用力度,并且一定程度上促进城市周边生态环境的发展;企业还需充分和所在地的政府和居民合作,共同建设环境。

内部环境主要指电解铝企业的技术研发和人才任免。电解铝企业需要将更多的资源投入到研发上,并且重视引进优秀的人才,并采用全新的技术和设备,有效提高企业的技术能力,降低生产成本,从内部促进企业的改革创新。同时,企业还需要建立完善的管理制度,保证企业人员都能得到最合适的利用。电解铝企业需要建立优秀的企业文化,通过建立企业的精神和核心价值观,来吸引和保留优秀人才。同时,优秀的企业文化还能帮助企业迎合客户、供应商、政府等其他组织的不同需求,促进企业的健康发展。

资料来源:互联网(WW)

        以上数据资料参考《2019年中国原铝(电解铝)行业分析报告-市场深度分析与发展前景研究》。

        各类行业分析报告查找请登录chinabaogao.com 或gyii.cn

更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


我国玻璃基板行业下游共振,显示与先进封装领域迎来新增长

我国玻璃基板行业下游共振,显示与先进封装领域迎来新增长

玻璃基板属于高端高技术核心材料,是显示、先进封装等领域的关键基础元器件,行业技术壁垒极高,全球市场呈现明显的寡头垄断格局。目前全球玻璃基板市场份额高度集中,核心话语权长期掌握在美国、日本头部企业手中,其中美国康宁、日本旭硝子(AGC)、日本电气硝子(NEG)三大行业巨头合计占据全球约80%的市场份额,行业垄断优势显著。

2026年10月12日
从军工小众用料到高新核心材料:我国铟产业的转型与高质量蜕变

从军工小众用料到高新核心材料:我国铟产业的转型与高质量蜕变

随着国内冶炼技术的不断进步,特别是锌冶炼工艺的改进,铟的提取效率大幅提高。一些企业采用了先进的萃取、电解等工艺,使得从锌冶炼副产品中回收铟的成本降低,产量逐渐增加。一些大型铅锌冶炼企业通过技术改造,实现了铟的规模化生产,铟的年产量从几吨增长到几十吨。

2026年09月11日
核心基础材料铜箔赛道逻辑重塑,AI服务器架构升级驱动行业结构性增长

核心基础材料铜箔赛道逻辑重塑,AI服务器架构升级驱动行业结构性增长

“十五五”规划提出,发展壮大新兴产业,加快新一代信息技术、新能源、新材料、智能网联新能源汽车、机器人等战略性新兴产业发展;加力建设新型能源基础设施,加快构建清洁低碳安全高效的新型能源体系,建设能源强国。

2026年09月01日
市场价值重估!我国人造金刚石行业正从传统工业耗材向高端制造材料加速转型

市场价值重估!我国人造金刚石行业正从传统工业耗材向高端制造材料加速转型

当前,我国人造金刚石行业需求呈现“中低端基数大、高端增长快”的鲜明分层特征,不同应用领域的需求差异显著,且正从传统工业耗材向高端制造材料加速转型。中低端需求主要集中于传统工业磨削领域,以高温高压法(HPHT)生产的金刚石产品为主,应用于建筑建材、普通机械加工等场景,此类需求量大、性价比导向突出,占据当前行业需求的主要份

2026年08月31日
战略引导、技术迭代、应用拓展 中国高纯石英砂‌‌‌行业长期空间打开 供给格局调整

战略引导、技术迭代、应用拓展 中国高纯石英砂‌‌‌行业长期空间打开 供给格局调整

高纯石英砂行业的供给端面临着资源与技术双重壁垒的制约,同时国产替代的浪潮也在不断加速。从资源层面来看,全球优质的高纯石英砂矿源分布极为集中,国内能够满足高端需求的矿源相对稀缺,这导致在高端原料供应上长期依赖进口,一定程度上制约了国内行业的自主发展。尽管国内整体产量可观,但在高纯度原料领域,对外依存度依然较高,资源分布的

2026年06月30日
玻璃基板性能优异,国际巨头产业化布局加速推进

玻璃基板性能优异,国际巨头产业化布局加速推进

AI算力需求的爆发性增长为玻璃基板提供了广阔市场空间。据YoleGroup发布的半导体封装市场报告显示,2024年先进封装市场规模约为450亿美元,预计将以9.5%的强劲复合年增长率增长,到2030年达到约800亿美元。同时,2025年后玻璃基板封装市场将进入高速成长期,预计2030年封装基板市场规模将突破315亿美元

2026年06月19日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部