
咨询热线

400-007-6266

010-86223221

2020年我国废铜行业流向加工端比例提升 环保政策趋严致进口量大幅减少

        废铜是精炼铜的主要原料之一,按其来源分为新废铜和旧废铜。旧废铜是指从废弃物品中回收的废铜,来自旧设备和旧机器,如旧线缆、家电、电机等回收的铜线,以及建筑用铜水管等。新废铜是指铜工业生产过程中产生的废料,主要来自加工厂弃掉的铜屑。废铜根据含铜量可分为:光亮铜(Cu>99%),1#废铜(Cu97%),2#废铜(95%-96%),马达铜(92%-94%),紫杂铜(79-81%),黄杂铜(59%)。

        废铜主要用于精炼铜的冶炼及加工两个环节,可以作为电解铜原料或直接用于生产铜加工材。在我国整体的铜供应中,进口废铜占13%,国内废铜占7%,
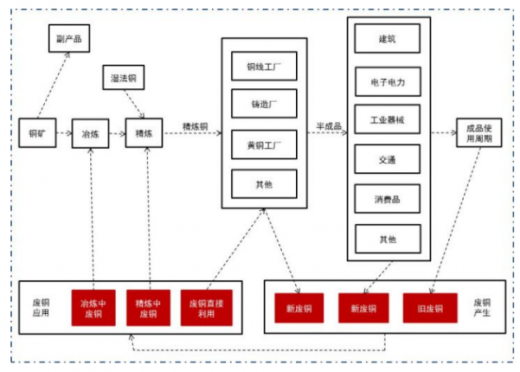
废铜行业产业链

资料来源:ICSG、CICC

        2014年以来,国内废铜流向加工企业的比例连续上升,而流向冶炼厂的比例逐年下滑。2018年国内废铜流向交工企业的比例增至45%,流向冶炼厂的比例从2013年的高位66将至55%。
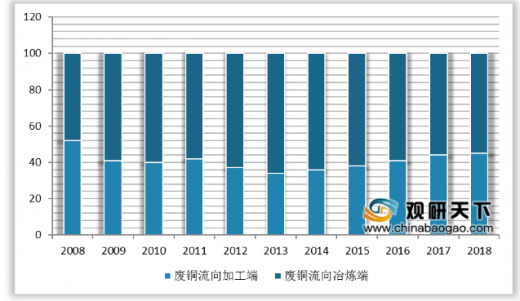
2008-2018年我国废铜流向结构

数据来源:中国金属工业协会

        近年来,我国废铜回收量逐步增长。2018年废铜回收量为210万吨,较2017年增加10万吨,占再生铜原料供应量64.6%。

2010-2018年我国废铜回收量

数据来源:中国金属工业协会

2019年我国部分地区废铜回收价格

产品名称

产品价格(元/吨)

地区

佛山光亮线

43900-44100

佛山

铜铝水箱

23600-23800

佛山

带油黄铜屑

28800-29000

上海

无氧杆

45700-46000

长葛

黄杂铜

31100-31400

长葛

光亮线

43500-43800

湖北

碎黄铜

29900-30100

云南

火烧线

41200-41700

山东

黄铜水箱

27100-27600

山东

B30白铜

42200-42700

浙江

资料来源:公开资料整理

        我国废铜主要进口地区为香港、美国和澳大利亚,占比分别为22%、19%、19%。
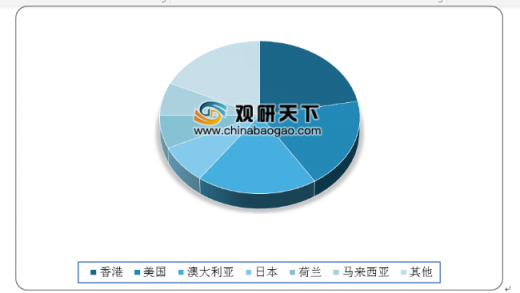
我国废铜进口来源地区

数据来源:中国金属工业协会

2017-2019重大废铜政策

时间

相关部门

相关政策

政策摘要

2017.02

海关总署

“海关国门利剑 2017”联合专项行动

海关总署在京召开全国海关缉私工作会议,部署全国海关重点针对“洋垃圾”

2017.07

海关总署

《关于禁止洋垃圾入境推进固体废物进口管理制度改革实施方案》

中国正式向WTO提出将禁止4类24种固体废料的进口,包括生活源废塑料、钒渣、未分类的废纸及废纺织品等

2017.07

有色协会

《关于禁止七类废铜进口通知》

中国有色金属工业协会已接到通知,2018年底开始执行禁止进口7类废铜

2018.06

国务院

《关于全面加强生态环境保护坚决打好污染防治攻坚战的意见》

该意见力争2020年年底前基本实现固体废物零进口,废六类在2020年之后也有可能将全部禁止进口

2018.12

生态环境部

《禁止进口固体废物目录》

自2019年起生态环境部将不再核定废七类的进口额度,废七类将全部禁止进入中国

2018.12

生态环境部

《限制进口类可用作原料的固体废物目录》

“六类”废铜由非限制进口类固废调整为限制进口类固废,自2019年7月1日起执行

资料来源:国务院、生态环境部

        进口固体废物类海关编码总共分成十类,各自代表不一样的固体废物类型,包含废纸、废塑料、废五金等,其中“六类”和“七类”中带有铜金属废料,因此人们一般将进口废铜分成“废六类”和“废七类”两种。

废“六类”与废“七类”区别

区别

废“六类”

废“七类”

海关编码

7404000090

7404000010

平均品位

76%

24%

名称

贱金属及其制品的废碎料

废电线、废电机马达、散装废五金

主要种类

通线缆边角料、1#废紫铜、2#废紫铜、废黄杂铜、PCB板

废铜铝水箱、废电机、废铜线缆(带皮)

是否需要拆解

否,可直接投炉使用

是

直接流向

冶炼厂、加工厂

拆解厂

政策分类

为自动进口许可废料,自2019年7月1日起将转为限制进口许可废料

为限制进口许可废料,自2019年1月1日起转为禁止进口类废料

资料来源:中国海关

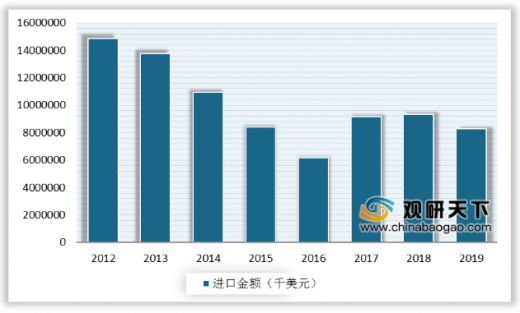
        近年来受环保政策等原因影响,我国对进口废铜的管理政策日益严格。2018年以来,我国废七类进口逐步收缩,加上中美贸易战的影响,废铜进口大幅减少。2019年1月1日起,禁止废七类铜进口,同年7月1日起,废六类铜也被禁止进口。2019年我国废铜进口量为166.5万吨,同比下降30.9%;进口金额约8263239千美元,同比下降11.7%。
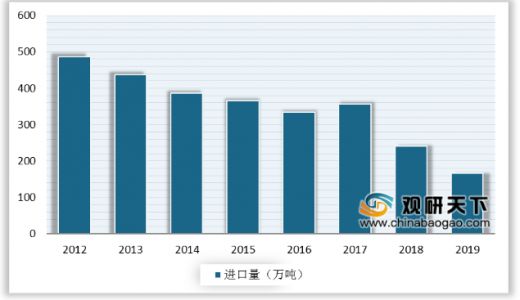
2012-2019年我国废铜进口量

数据来源:中国金属工业协会

2015-2019年中国废铜进口金额

数据来源:中国金属工业协会

        以上数据资料参考《2019年中国废铜行业分析报告-市场运营态势与投资前景研究》。

        各类行业分析报告查找请登录chinabaogao.com 或gyii.cn

更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


我国玻璃基板行业下游共振,显示与先进封装领域迎来新增长

我国玻璃基板行业下游共振,显示与先进封装领域迎来新增长

玻璃基板属于高端高技术核心材料,是显示、先进封装等领域的关键基础元器件,行业技术壁垒极高,全球市场呈现明显的寡头垄断格局。目前全球玻璃基板市场份额高度集中,核心话语权长期掌握在美国、日本头部企业手中,其中美国康宁、日本旭硝子(AGC)、日本电气硝子(NEG)三大行业巨头合计占据全球约80%的市场份额,行业垄断优势显著。

2026年10月12日
从军工小众用料到高新核心材料:我国铟产业的转型与高质量蜕变

从军工小众用料到高新核心材料:我国铟产业的转型与高质量蜕变

随着国内冶炼技术的不断进步,特别是锌冶炼工艺的改进,铟的提取效率大幅提高。一些企业采用了先进的萃取、电解等工艺,使得从锌冶炼副产品中回收铟的成本降低,产量逐渐增加。一些大型铅锌冶炼企业通过技术改造,实现了铟的规模化生产,铟的年产量从几吨增长到几十吨。

2026年09月11日
核心基础材料铜箔赛道逻辑重塑,AI服务器架构升级驱动行业结构性增长

核心基础材料铜箔赛道逻辑重塑,AI服务器架构升级驱动行业结构性增长

“十五五”规划提出,发展壮大新兴产业,加快新一代信息技术、新能源、新材料、智能网联新能源汽车、机器人等战略性新兴产业发展;加力建设新型能源基础设施,加快构建清洁低碳安全高效的新型能源体系,建设能源强国。

2026年09月01日
市场价值重估!我国人造金刚石行业正从传统工业耗材向高端制造材料加速转型

市场价值重估!我国人造金刚石行业正从传统工业耗材向高端制造材料加速转型

当前,我国人造金刚石行业需求呈现“中低端基数大、高端增长快”的鲜明分层特征,不同应用领域的需求差异显著,且正从传统工业耗材向高端制造材料加速转型。中低端需求主要集中于传统工业磨削领域,以高温高压法(HPHT)生产的金刚石产品为主,应用于建筑建材、普通机械加工等场景,此类需求量大、性价比导向突出,占据当前行业需求的主要份

2026年08月31日
战略引导、技术迭代、应用拓展 中国高纯石英砂‌‌‌行业长期空间打开 供给格局调整

战略引导、技术迭代、应用拓展 中国高纯石英砂‌‌‌行业长期空间打开 供给格局调整

高纯石英砂行业的供给端面临着资源与技术双重壁垒的制约,同时国产替代的浪潮也在不断加速。从资源层面来看,全球优质的高纯石英砂矿源分布极为集中,国内能够满足高端需求的矿源相对稀缺,这导致在高端原料供应上长期依赖进口,一定程度上制约了国内行业的自主发展。尽管国内整体产量可观,但在高纯度原料领域,对外依存度依然较高,资源分布的

2026年06月30日
玻璃基板性能优异,国际巨头产业化布局加速推进

玻璃基板性能优异,国际巨头产业化布局加速推进

AI算力需求的爆发性增长为玻璃基板提供了广阔市场空间。据YoleGroup发布的半导体封装市场报告显示,2024年先进封装市场规模约为450亿美元,预计将以9.5%的强劲复合年增长率增长,到2030年达到约800亿美元。同时,2025年后玻璃基板封装市场将进入高速成长期,预计2030年封装基板市场规模将突破315亿美元

2026年06月19日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部



