咨询热线

400-007-6266

010-86223221

2018年我国新能源行业技术指标稳中有升 续航车型不断丰富


        参考观研天下发布《2018年中国新能源车分析报告-市场运营态势与发展前景预测》
        
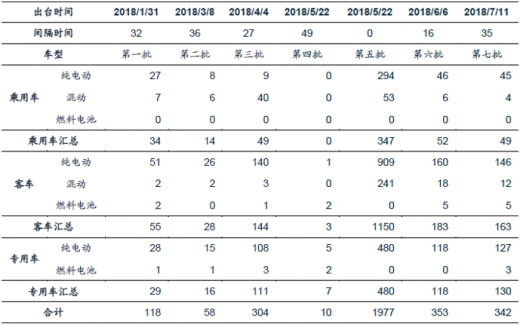
        工信部在2018年7月10日发布了《新能源汽车推广应用推荐车型目录(2018年第7批)》,目录共包括110户企业的342个车型,其中纯电动产品共105户企业318个型号、插电式混合动力产品共9户企业16个型号、燃料电池产品共6户企业8个型号。
        
        2018年以来新能源汽车推广应用推荐车型目录(款) 
         
        数据来源:工信部
        
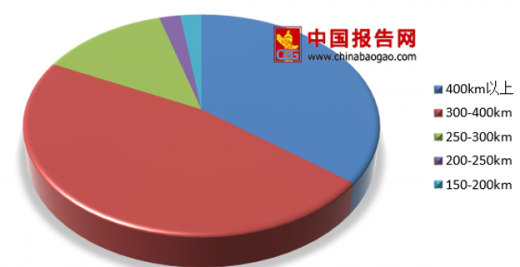
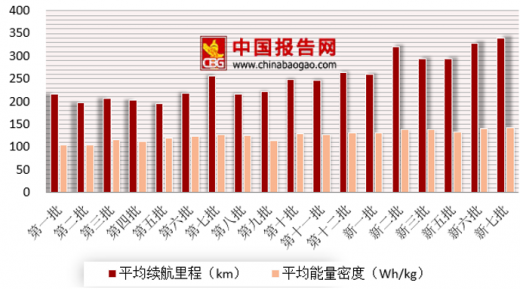
        纯电动车型占比继续提升。在7批目录续航300km以上纯电动车型就37款占82.2%,相比较2018年以来前四批车型平均续航里程的216km、260km、294km、294km和328km都大幅度的上升,最高续航里程476km连续创国内纯电动乘用车型历史新高。
        
        2018年第6批目录纯电动乘用车续驶里程占比 
         
        数据来源:工信部,观研天下整理
        
        2018年第7批目录纯电动乘用车续驶里程占比 
         
        数据来源:工信部,观研天下整理
        
         2017年以来新能源汽车推广目录技术指标变化 
         
        数据来源:工信部,观研天下整理
        
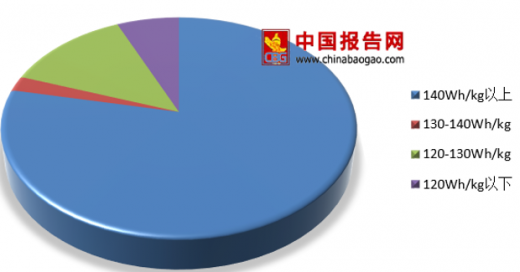
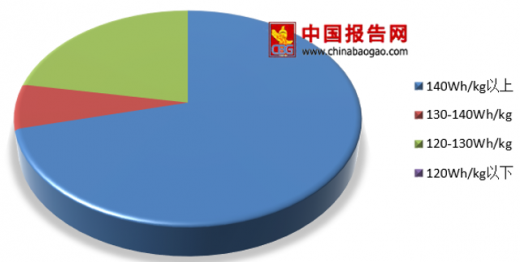
        第7批纯电动乘用车能量密度目录平均水平达到143Wh/kg,依然挑战历史新高,同时140Wh/kg-160Wh/kg及以上车型依旧是最大能量密度区间的构成,总共有32款,占总比71.1%。
        
        2018年第6批目录纯电动乘用车能量密度占比
         
        数据来源:工信部,观研天下整理

        2018年第7批目录纯电动乘用车能量密度占比 
         
        数据来源:工信部,观研天下整理
        
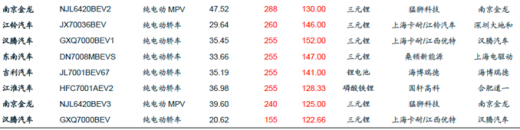
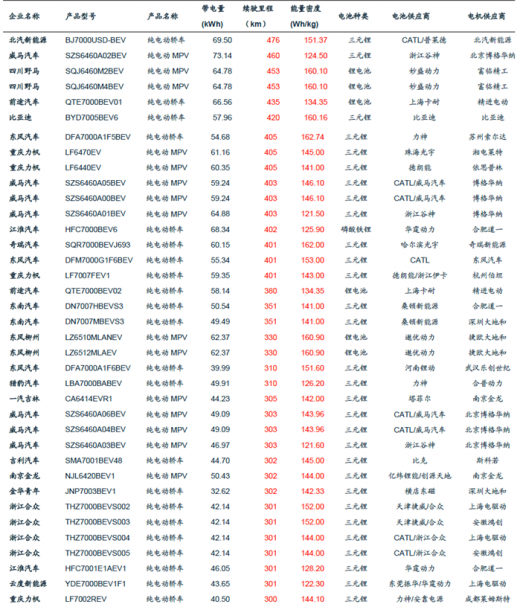
        第7批目录中纯电动乘用车型续航400km以上总共有16款车型,其中传统车厂包括北汽新能源、比亚迪、奇瑞、东风、江淮等,新兴造车势力有前途、威马等。消费级市场将受益于高续航里程车型不断丰富而逐渐释放,里程焦虑问题得到改善,为新能源汽车中长期推广普及提供有力的支撑。
        
        2018年第7批目录纯电动乘用车型技术参数及其配套供应商 


        资料显示:公开资料整理
        
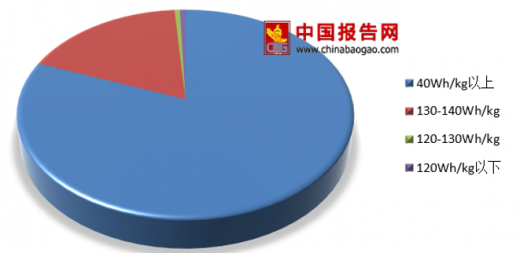
        第七批目录中非快充类纯电动客车型平均能量密度维持在141Wh/kg,达到140Wh/kg以上车型占比81.4%,略高于第6批。另外单位载质量能量消耗量(Ekg)低于0.15Wh/km·kg车型可获得1.1倍的补贴系数,其占整体总数56.5%。对于客车企业对冲补贴退坡影响可通过能量密度提升、单位载质量能耗降低等方式来缓解。
        
        2018年第6批目录纯电动客车能量密度占比 
         
        数据来源:工信部,观研天下整理
        
        2018年第7批目录纯电动客车能量密度占比 
         
        数据来源:工信部,观研天下整理
        
        由于专用车要求比较低,可以优先满足经济性,2018年以来术参数保持稳定,目前磷酸铁锂电池路线车型市场份额依然占比三分之一左右。
        
        2018年第6批目录纯电动专用车能量密度占比 
         
        数据来源:工信部,观研天下整理
        
        2018年第7批目录纯电动专用车能量密度占比 
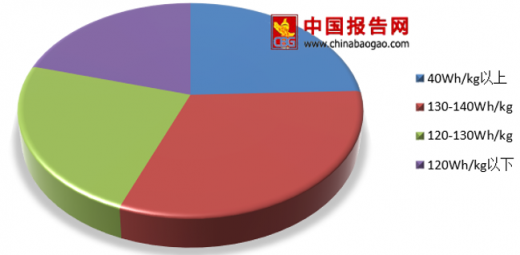
         
        数据来源:工信部,观研天下整理
        
        2018年第6批目录纯电动专用车电池路线占比 
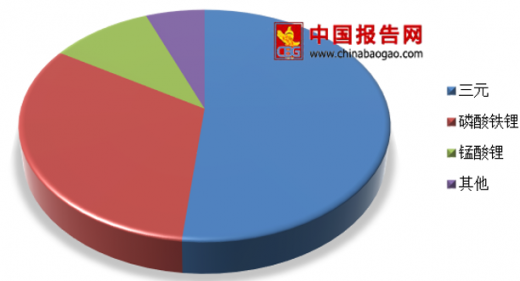
         
        数据来源:工信部,观研天下整理
        
        2018年第7批目录纯电动专用车电池路线占比 
         
        数据来源:工信部,观研天下整理

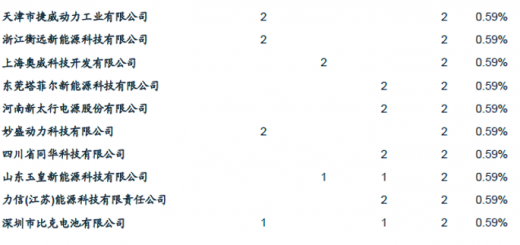
        2018年第7批目录电池厂配套情况(款)
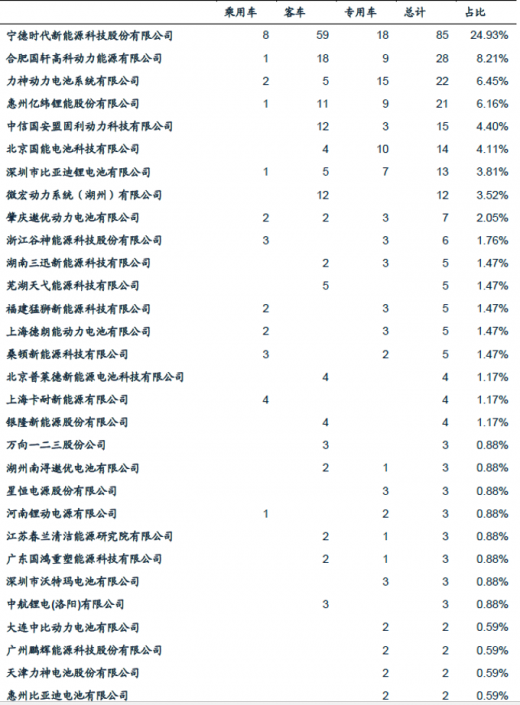


        数据来源:工信部
        
        
        资料来源:观研天下整理,转载请注明出处。(ww)
        
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。
我国新能源重卡销量爆发式增长,政策&技术等多方位驱动行业发展

我国新能源重卡销量爆发式增长,政策&技术等多方位驱动行业发展

自2009年国家启动“十城千辆节能与新能源汽车示范推广应用工程”以来,中国政府不断加大力度促进新能源重卡的普及。众多补贴和扶持方案陆续出台下,电动重卡行业走在一条快速发展的航道上。政策不仅包括直接的补贴和税费减免,还有路权、产业规划等系统性的支持。2023年,工信部联合七部门发布了《关于组织开展公共领域车辆全面电动化先

2026年08月10日
轻量化助力铝合金汽车零部件‌‌‌行业发展 产业集群初步形成 一体化压铸成重要方向

轻量化助力铝合金汽车零部件‌‌‌行业发展 产业集群初步形成 一体化压铸成重要方向

铝合金汽车零部件的市场需求与汽车行业的整体产销量密切相关。近年来中国汽车产销量规模庞大,为铝合金零部件提供了广阔的基础市场。尤其新能源汽车发展迅猛,据统计,2022-2025年我国新能源汽车销量分别为688.7万辆、949.5万辆、1286.6万辆和1649万辆,连年大幅增长,其对铝合金零部件的大量使用有力拉动了行业市

2026年07月01日
海内外氢能相关政策持续发布,燃料电池汽车行业迎机遇

海内外氢能相关政策持续发布,燃料电池汽车行业迎机遇

中国高度重视氢能产业发展,通过加强顶层设计,研究制定产业政策,积极推动关键技术创新。建立氢能产业发展部际协调机制,协同推进落实规划重点任务。2022年3月,印发《氢能产业发展中长期规划(2021—2035年)》,系统谋划和整体推进氢能产业高质量发展,努力打造多元主体、协同创新、集群发展的氢能产业生态。

2026年05月15日
高端紧缺叠加低端过剩 我国汽车座椅调角器行业面临结构性供需失衡

高端紧缺叠加低端过剩 我国汽车座椅调角器行业面临结构性供需失衡

随着汽车轻量化、智能化发展,汽车座椅调角器的需求也持续上涨,无论是整车产量的增长和单车用量的增长,都推动了汽车座椅调角器的需求增加,2025年汽车座椅调角器需求量达到20546万个。

2026年04月27日
从“量增”到“质升” 我国汽车热管理系统零部件行业业盈利能力逐步回升

从“量增”到“质升” 我国汽车热管理系统零部件行业业盈利能力逐步回升

受“双碳”目标驱动及全球能源转型影响,燃油车市场持续收缩,传统发动机热管理部件需求增速趋缓。当前,我国新能源汽车热管理行业正处于快速发展阶段,电动化、智能化推动技术升级,国产企业迎来发展机遇。未来,行业将围绕高效散热、精准控温、环保节能等方向持续创新,为新能源汽车的安全、性能和续航提供保障。2025年中国汽车热管理系统

2026年04月16日
我国汽车玻璃行业保持快速增长态势 产销率维持95%以上 福耀玻璃稳居市场龙头位置

我国汽车玻璃行业保持快速增长态势 产销率维持95%以上 福耀玻璃稳居市场龙头位置

近年来我国汽车玻璃行业市场保持快速增长态势,2020年我国汽车玻璃行业市场规模为129.21亿元,2024年达到264.8亿元。

2025年12月19日
我国汽车皮革行业进入壁垒较高 下游汽车产销潜力释放推动市场规模不断扩大

我国汽车皮革行业进入壁垒较高 下游汽车产销潜力释放推动市场规模不断扩大

因此,下游需求的不断增长,使得我国汽车皮革行业市场规模不断扩大,随着2023年我国汽车产量首次突破3000万辆,同时汽车皮革市场中单价更高的真皮皮革渗透率不断上升,导致我国汽车皮革市场规模在2023年后开始加速增长。2020年我国汽车皮革市场规模为104.35亿元,2024年已经达到144.94亿元。

2025年11月29日
中国LED汽车照明市场渗透率逐年提升 但行业同质化竞争加剧

中国LED汽车照明市场渗透率逐年提升 但行业同质化竞争加剧

目前,通过“LED”+“汽车照明”检索,我国国内LED汽车照明行业专利共计2684项,其中发明专利373项,实用新型专利652项,外观专利1659项。

2025年11月26日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部