咨询热线

400-007-6266

010-86223221

“十二五” 时期我国汽车需求趋势分析

        内容提示:在经济发展和政策调整的影响下, 未来我国汽车需求的产品结构也将不断产生新的变化。一是豪华车市场需求将进入增长快车道。“十二五” 末期, 豪华车的销量或将在2010 年的基础上再翻番。

        (一)我国汽车消费或已进入快速成长期的普及阶段

        2012-2016年中国汽车车轮市场调研与未来发展趋势报告

        参考对日韩两国汽车消费发展阶段的划分方法,1999 年起我国汽车销量增速开始高于GDP 增速,并保持在10%以上, 也就是说已进入汽车消费的快速成长期;2008 年汽车销量增速降至10%以下,2009 年又大幅回升,2009 年和2010 年销量增速分别达到了46.2%和32.4%。

        2009 年我国汽车销量首次突破1000 万辆。因而,1999 年~2008 年可认为是我国汽车快速成长期的起飞阶段,2009 年则开始了我国汽车消费的普及阶段。截至2009 年,我国汽车千人保有量为47 辆。据测算, 如果未来5 年内这一数值以每年超过10 辆的速度递增,2015 年前后即可达到140 辆左右这一国际平均水平, 这也正是完成我国汽车普及的关键阶段。可见,不考虑政策环境和配套条件影响,“十二五”时期, 我国潜在汽车需求仍将会保持高于GDP 增速的速度继续增长,年均增速或将达到10%左右。

        (二)汽车区域需求重心将逐步向二、三线地区延伸

        “十二五”时期,在我国区域经济梯度发展的背景下, 我国汽车区域需求增长也将呈梯度延伸。作为最先发展起来的京广沪深等一线市场, 在经过近几年各大厂商的深度耕耘后,开始逐渐进入成熟期,未来几年,控制总量基调日益明显,范围也将不断扩大, 高速增长已难以延续。而除一线市场部分城市的汽车普及已基本完成外, 其他级别市场都仍处于普及阶段或起飞阶段,二三线市场巨大的人口总数以及仍然较低的汽车普及率, 无疑可为我国汽车消费的继续增长提供足够市场容量,尤其是中西部各省市区域,伴随着区域经济发展和人均收入的增加, 对汽车的需求正在进入新的膨胀期。近几年,二三线市场的巨大潜力已经开始释放,2009 年,三线市场销量增速明显高于二线市场, 后者又明显高于一线市场, 梯度结构明显。从这三类市场销量的占比来看,三线市场销量比例正迅速提高,二线市场较为稳定, 一线市场则明显下降。在接下来的几年,二三线市场都存在着极大的增长空间, 增速高于传统的一线市场将成常态, 因而也将成为支撑我国未来5~10 年汽车消费继续快速增长的主导力量。

        此外,农村市场的发育和增长,也将成为今后汽车需求增长不可忽视的潜在动力。

        (三)汽车需求的产品结构将继续调整变化

        在经济发展和政策调整的影响下, 未来我国汽车需求的产品结构也将不断产生新的变化。一是豪华车市场需求将进入增长快车道。“十二五” 末期, 豪华车的销量或将在2010 年的基础上再翻番。二是节能与新能源汽车需求增长将不断加快。为适应气候变化和资源节约、环境友好型社会建设的要求, 国家将进一步加大对节能环保汽车的政策支持, 全社会对于节能与新能源汽车的发展认识将逐渐趋于统一。各地区对节能和新能源汽车的配套措施和条件也将不断完善, 在政策支持和技术不断成熟的背景下, 节能与新能源汽车需求也将逐步进入良性增长的轨道。

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。
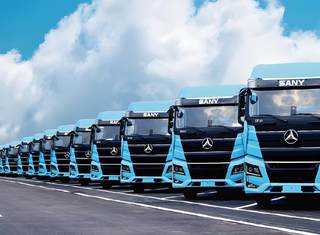
我国新能源重卡销量爆发式增长,政策&技术等多方位驱动行业发展

我国新能源重卡销量爆发式增长,政策&技术等多方位驱动行业发展

自2009年国家启动“十城千辆节能与新能源汽车示范推广应用工程”以来,中国政府不断加大力度促进新能源重卡的普及。众多补贴和扶持方案陆续出台下,电动重卡行业走在一条快速发展的航道上。政策不仅包括直接的补贴和税费减免,还有路权、产业规划等系统性的支持。2023年,工信部联合七部门发布了《关于组织开展公共领域车辆全面电动化先

2026年08月10日
轻量化助力铝合金汽车零部件‌‌‌行业发展 产业集群初步形成 一体化压铸成重要方向

轻量化助力铝合金汽车零部件‌‌‌行业发展 产业集群初步形成 一体化压铸成重要方向

铝合金汽车零部件的市场需求与汽车行业的整体产销量密切相关。近年来中国汽车产销量规模庞大,为铝合金零部件提供了广阔的基础市场。尤其新能源汽车发展迅猛,据统计,2022-2025年我国新能源汽车销量分别为688.7万辆、949.5万辆、1286.6万辆和1649万辆,连年大幅增长,其对铝合金零部件的大量使用有力拉动了行业市

2026年07月01日
海内外氢能相关政策持续发布,燃料电池汽车行业迎机遇

海内外氢能相关政策持续发布,燃料电池汽车行业迎机遇

中国高度重视氢能产业发展,通过加强顶层设计,研究制定产业政策,积极推动关键技术创新。建立氢能产业发展部际协调机制,协同推进落实规划重点任务。2022年3月,印发《氢能产业发展中长期规划(2021—2035年)》,系统谋划和整体推进氢能产业高质量发展,努力打造多元主体、协同创新、集群发展的氢能产业生态。

2026年05月15日
高端紧缺叠加低端过剩 我国汽车座椅调角器行业面临结构性供需失衡

高端紧缺叠加低端过剩 我国汽车座椅调角器行业面临结构性供需失衡

随着汽车轻量化、智能化发展,汽车座椅调角器的需求也持续上涨,无论是整车产量的增长和单车用量的增长,都推动了汽车座椅调角器的需求增加,2025年汽车座椅调角器需求量达到20546万个。

2026年04月27日
从“量增”到“质升” 我国汽车热管理系统零部件行业业盈利能力逐步回升

从“量增”到“质升” 我国汽车热管理系统零部件行业业盈利能力逐步回升

受“双碳”目标驱动及全球能源转型影响,燃油车市场持续收缩,传统发动机热管理部件需求增速趋缓。当前,我国新能源汽车热管理行业正处于快速发展阶段,电动化、智能化推动技术升级,国产企业迎来发展机遇。未来,行业将围绕高效散热、精准控温、环保节能等方向持续创新,为新能源汽车的安全、性能和续航提供保障。2025年中国汽车热管理系统

2026年04月16日
我国汽车玻璃行业保持快速增长态势 产销率维持95%以上 福耀玻璃稳居市场龙头位置

我国汽车玻璃行业保持快速增长态势 产销率维持95%以上 福耀玻璃稳居市场龙头位置

近年来我国汽车玻璃行业市场保持快速增长态势,2020年我国汽车玻璃行业市场规模为129.21亿元,2024年达到264.8亿元。

2025年12月19日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部