
无烟煤俗称白煤或红煤,是煤化程度最大的煤。无烟煤固定碳含量高,挥发分产率低,密度大,硬度大,燃点高,燃烧时不冒烟,不结焦。有时把挥发物含量特大的称做半无烟煤;特小的称做高无烟煤。无烟煤行业产业链上游参与者为煤矿,行业下游主要应用于活性炭、尿素、甲醇、混二甲苯等方面。

目前我国无烟煤主要生基地为北京京西、山西晋城、山西阳泉、河南焦作以及宁夏汝箕沟。其中北京京西无烟煤基地已关闭,剩余四个无烟煤大型生产基地品质有所区别。
数据来源:观研天下整理
自2012年来,我国煤炭工业规模以上企业营收呈先下降后上升的趋势,到2018年又有所下降,企业营收为24645亿元,同比下降3.14%;2019年我国煤炭工业规模以上企业营收入回升至24789亿元,同比增长0.58%;2020年上半年我国煤炭工业规模以上企业营业收入为9158亿元,较去年同期下降11.8%。

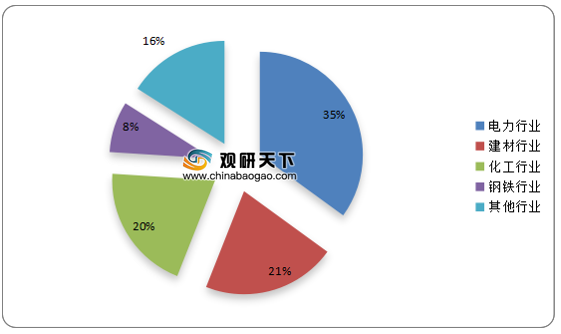
从应用领域来看,我国无烟煤行业下游需求行业中,电力行业需求占比最高,达到35%;其次是建材、化工行业,需求占比分别为21%、20%;然后是钢铁行业,占比为8%,其他行业需求占比为16%。
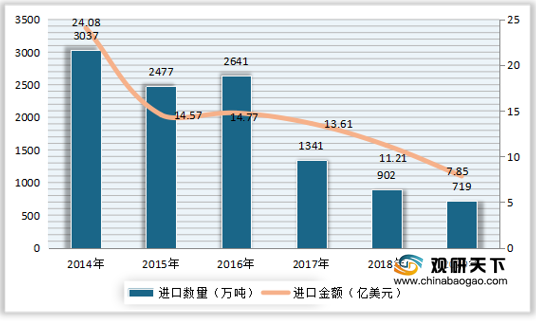
进口方面,虽然自2014年来我国无烟煤进口量整体呈波动式下降趋势,但仍远大于进出口数量,较为依赖进口。2018年中国无烟煤进口数量为902万吨,同比下降32.74%;进口金额为11.21亿美元,同比下降17.63%。2019年中国无烟煤进口数量为719万吨,同比下降20.29%;进口金额为7.85亿美元,同比下降29.97%。
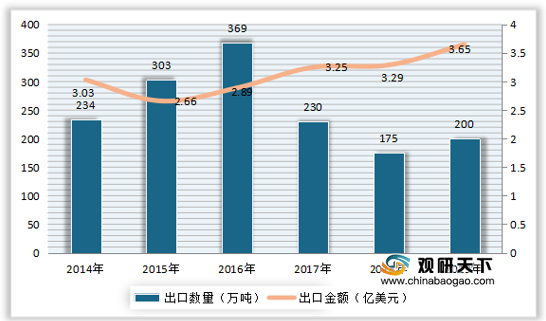
出口方面,我国无烟煤出口数量在2017年大幅度下降,到2018年降至175万吨,同比下降23.91%;出口金额为3.29亿美元,同比增长1.23%。2019年中国无烟煤进口数量为200万吨,同比增长14.29%;出口金额为3.65亿美元,同比增长10.94%。
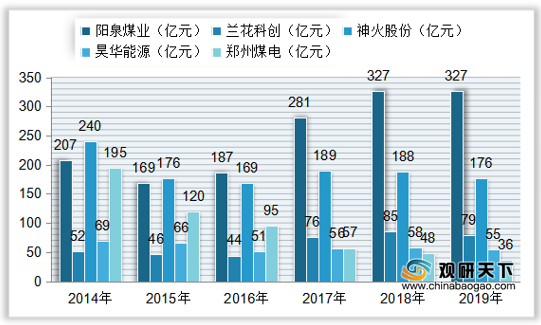
在行业企业方面,2019年我国无烟煤行业主要企业中,阳泉煤业实现营收达到327亿元;其次是神火股份,营业收入达到176亿元;然后是兰花科创,全年营收为79亿元。
更多深度内容,请查阅观研报告网:
《2021年中国无烟煤行业分析报告-行业现状调查与投资前景预测》
《2020年中国无烟煤行业分析报告-行业规模现状与未来商机预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
无烟煤产业链
数据来源:观研天下整理
目前我国无烟煤主要生基地为北京京西、山西晋城、山西阳泉、河南焦作以及宁夏汝箕沟。其中北京京西无烟煤基地已关闭,剩余四个无烟煤大型生产基地品质有所区别。
中国各地区无烟煤品质对比
| 指标 |
北京京西(已关闭) |
山西晋城 |
山西阳泉 |
河南焦作 |
宁夏汝箕沟 |
| 灰分(d)% |
16.02% |
16.20% |
16.05% |
17.33% |
8.97% |
| 挥发分(ad)% |
5.80% |
7.76% |
9.71% |
8.40% |
5.94% |
| 硫分(ad)% |
0.20% |
0.50% |
1.60% |
0.36% |
0.18% |
| 炭(ad)% |
80.00% |
79.90% |
77.85% |
78.58% |
87.74% |
| 氢(ad)% |
- |
3.10% |
3.26% |
2.33% |
3.11% |
| 氮(ad)% |
0.27% |
1.12% |
1.14% |
0.92% |
0.81% |
| 磷(ad)% |
0.02% |
0.03% |
0.02% |
- |
0.04% |
| 耐磨指数(HGT) |
- |
60% |
57% |
50.00% |
49% |
| 灰溶度(C) |
1140 |
1446 |
1500 |
1350 |
1200 |
| 热力(Kcal/kg) |
6600 |
6555 |
7250 |
6900 |
7767 |
自2012年来,我国煤炭工业规模以上企业营收呈先下降后上升的趋势,到2018年又有所下降,企业营收为24645亿元,同比下降3.14%;2019年我国煤炭工业规模以上企业营收入回升至24789亿元,同比增长0.58%;2020年上半年我国煤炭工业规模以上企业营业收入为9158亿元,较去年同期下降11.8%。
2012-2020年H1中国煤炭工业规模以上企业营收入
数据来源:观研天下整理
从应用领域来看,我国无烟煤行业下游需求行业中,电力行业需求占比最高,达到35%;其次是建材、化工行业,需求占比分别为21%、20%;然后是钢铁行业,占比为8%,其他行业需求占比为16%。
中国无烟煤下游需求占比
数据来源:观研天下整理
进口方面,虽然自2014年来我国无烟煤进口量整体呈波动式下降趋势,但仍远大于进出口数量,较为依赖进口。2018年中国无烟煤进口数量为902万吨,同比下降32.74%;进口金额为11.21亿美元,同比下降17.63%。2019年中国无烟煤进口数量为719万吨,同比下降20.29%;进口金额为7.85亿美元,同比下降29.97%。
2014-2019年中国无烟煤进口数量及金额
数据来源:中国海关总署
出口方面,我国无烟煤出口数量在2017年大幅度下降,到2018年降至175万吨,同比下降23.91%;出口金额为3.29亿美元,同比增长1.23%。2019年中国无烟煤进口数量为200万吨,同比增长14.29%;出口金额为3.65亿美元,同比增长10.94%。
2014-2019年中国无烟煤出口数量及金额
数据来源:中国海关总署
在行业企业方面,2019年我国无烟煤行业主要企业中,阳泉煤业实现营收达到327亿元;其次是神火股份,营业收入达到176亿元;然后是兰花科创,全年营收为79亿元。
2014-2019年中国无烟煤企业营业收入
数据来源:观研天下整理(LJ)
更多深度内容,请查阅观研报告网:
《2021年中国无烟煤行业分析报告-行业现状调查与投资前景预测》
《2020年中国无烟煤行业分析报告-行业规模现状与未来商机预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







