
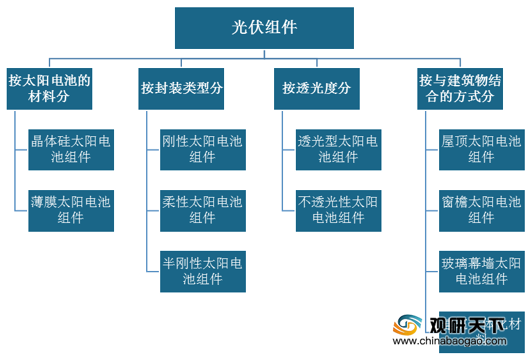
光伏组件一般指太阳电池组件,是可以单独提供直流电输出的最小的不可分割的太阳电池装置,是生产光伏发电系统和光伏应用产品的重要一环,按太阳电池的材料、封装类型、透光与建筑物结合的方式可分为各不同品类。
光伏组件产业链上游主要为高效单晶/多晶太阳能电池片、低铁超白绒面钢化玻璃等原材料,下游应用于光伏行业。

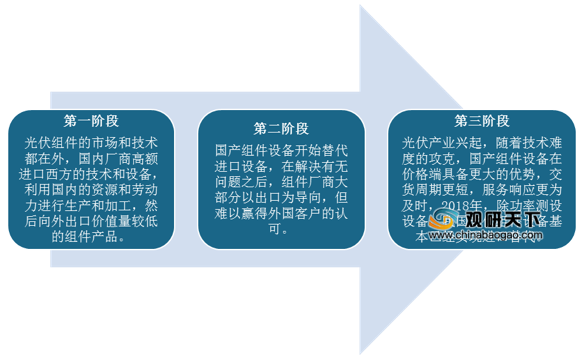
我国光伏组件行业发展大致经历了三大阶段,经过多年的发展,目前我国光伏组件已实现进口替代,具备国际竞争力,成为全球最大的光伏组件生产国家。
从全球市场来看,随着全球能源的需求量上升,充分利用可再生能源成为世界经济发展可持续增长的动力。而在再生能源中,光伏发电凭借安全可靠、无污染、能源质量高、建设周期短等优势,成为全球发展最快的新兴产业之一,产量保持稳定增长。数据显示,截至2019年全球光伏组件产能为218.7GW,同比增长14.9%;产量为138.2GW,同比增长19.3%;产能利用率为63.2%,同比提升2.3%。

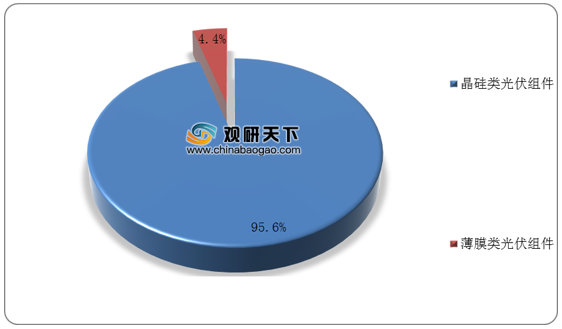
其中,晶硅类光伏组件依然是全球光伏组件市场主流产品,占比达到95.6%,薄膜类光伏组件占比仅为4.4%。
从国内市场来看,在国际市场拉动下,近几年我国光伏产业发展迅速,光伏组件市场需求持续释放,产量不断增加。数据显示,截至2020年我国光伏组件产量已达124.6GW,同比增长26.4%。

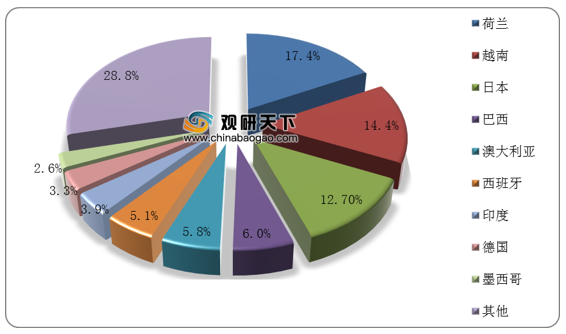
同时,随着我国相关技术水平不断进步,以及国内企业规模化生产能力增强,我国光伏组件生产企业在国际市场中的竞争优势逐渐扩大,光伏组件出口规模也呈稳步扩增态势。数据显示,2020年我国光伏组件出口金额接近170亿美元,其中,荷兰、越南、日本为我国光伏组件主要出口国家,占比分别为17.4%、14.4%、12.7%。
从竞争格局来看,在全球光伏组件市场中,我国光伏行业在组件环节的优势较大,近四年以来,在全球的竞争对手仅有美国的First Soler,韩国的韩华集团。
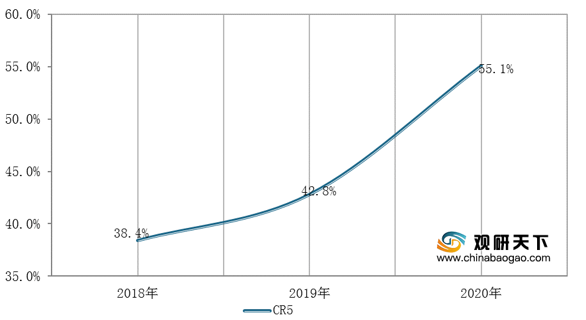
在国内光伏组件市场中,随着市场需求升级,以及市场竞争加剧,部分规模较小的光伏组件生产企业运营压力加大,光伏组件市场优胜劣汰速度加快,我国光伏组件市场集中度不断提升。数据显示,截至2020年我国光伏组件行业CR5市场占有率为55.1%,较2019年提高了12.3%。
其中,2020年隆基股份光伏组件出货量首次超越晶科能源成为第一,打破了晶科能源连续四年出货第一的宝座,改写国内光伏组件格局。
综上所述,目前全球及中国光伏组件行业均保持稳定增长态势,其中我国已成为全球光伏组件生产大国,国内生产企业尤其是龙头企业在全球光伏组件市场中的竞争优势较为明显。展望未来,随着国内企业自主研发能力提升,市场竞争加剧,我国光伏组件市场集中度将进一步提升。(shz)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国光伏组件市场调研报告-行业运营态势与发展前景预测》
《2021年中国光伏组件市场分析报告-行业竞争格局与未来趋势研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
光伏组件分类
资料来源:公开资料整理
光伏组件产业链上游主要为高效单晶/多晶太阳能电池片、低铁超白绒面钢化玻璃等原材料,下游应用于光伏行业。
光伏组件产业链
资料来源:公开资料整理
我国光伏组件行业发展大致经历了三大阶段,经过多年的发展,目前我国光伏组件已实现进口替代,具备国际竞争力,成为全球最大的光伏组件生产国家。
我国光伏组件行业发展历程
资料来源:公开资料整理
从全球市场来看,随着全球能源的需求量上升,充分利用可再生能源成为世界经济发展可持续增长的动力。而在再生能源中,光伏发电凭借安全可靠、无污染、能源质量高、建设周期短等优势,成为全球发展最快的新兴产业之一,产量保持稳定增长。数据显示,截至2019年全球光伏组件产能为218.7GW,同比增长14.9%;产量为138.2GW,同比增长19.3%;产能利用率为63.2%,同比提升2.3%。
2018-2019年全球光伏组件产量、产能变化
数据来源:中国光伏协会
其中,晶硅类光伏组件依然是全球光伏组件市场主流产品,占比达到95.6%,薄膜类光伏组件占比仅为4.4%。
2019年全球光伏组件产品结构
数据来源:中国光伏协会
从国内市场来看,在国际市场拉动下,近几年我国光伏产业发展迅速,光伏组件市场需求持续释放,产量不断增加。数据显示,截至2020年我国光伏组件产量已达124.6GW,同比增长26.4%。
2015-2020年我国光伏组件产量变化
数据来源:中国光伏协会
同时,随着我国相关技术水平不断进步,以及国内企业规模化生产能力增强,我国光伏组件生产企业在国际市场中的竞争优势逐渐扩大,光伏组件出口规模也呈稳步扩增态势。数据显示,2020年我国光伏组件出口金额接近170亿美元,其中,荷兰、越南、日本为我国光伏组件主要出口国家,占比分别为17.4%、14.4%、12.7%。
2020年我国光伏组件出口市场分布(按出口金额)
数据来源:中国光伏协会
从竞争格局来看,在全球光伏组件市场中,我国光伏行业在组件环节的优势较大,近四年以来,在全球的竞争对手仅有美国的First Soler,韩国的韩华集团。
2017-2020年全球光伏组件十大出货商
| 排名 |
2017年 |
2018年 |
2019年 |
2020年 |
| 1 |
晶科 |
晶科 |
晶科 |
隆基 |
| 2 |
天合光能 |
晶澳 |
晶澳 |
晶科 |
| 3 |
晶澳 |
韩华集团 |
天合光能 |
晶澳 |
| 4 |
阿特斯 |
天合光能 |
隆基 |
天合光能 |
| 5 |
韩华集团 |
隆基乐叶 |
阿斯特 |
阿斯特 |
| 6 |
协鑫集成 |
阿斯特 |
韩华集团 |
韩华集团 |
| 7 |
隆基乐叶 |
东方日升 |
东方日升 |
东方日升 |
| 8 |
东方日升 |
协鑫集成 |
尚德 |
正泰 |
| 9 |
尚德 |
尚德 |
正泰 |
美国First
Soler |
| 10 |
中利腾晖 |
正泰/中利腾晖 |
苏州腾晖 |
尚德 |
数据来源:PV InfoLink
在国内光伏组件市场中,随着市场需求升级,以及市场竞争加剧,部分规模较小的光伏组件生产企业运营压力加大,光伏组件市场优胜劣汰速度加快,我国光伏组件市场集中度不断提升。数据显示,截至2020年我国光伏组件行业CR5市场占有率为55.1%,较2019年提高了12.3%。
2018-2019年我国光伏组件行业集中度变化
数据来源:中国光伏协会
其中,2020年隆基股份光伏组件出货量首次超越晶科能源成为第一,打破了晶科能源连续四年出货第一的宝座,改写国内光伏组件格局。
2020年国内组件出货前十的光伏企业主要出货量情况
| 排名 |
企业名称 |
2020年出货量(GW) |
| 1 |
隆基股份 |
22.7 |
| 2 |
晶科能源 |
19 |
| 3 |
晶澳科技 |
15.5 |
| 4 |
天合光能 |
15 |
| 5 |
阿特斯 |
11.5 |
| 6 |
东方日升 |
8.8 |
| 7 |
正泰电器 |
6 |
| 8 |
协鑫集成 |
4.5 |
| 9 |
锦州阳光 |
2.8 |
| 10 |
英利集团 |
1.7 |
数据来源:公开资料整理
综上所述,目前全球及中国光伏组件行业均保持稳定增长态势,其中我国已成为全球光伏组件生产大国,国内生产企业尤其是龙头企业在全球光伏组件市场中的竞争优势较为明显。展望未来,随着国内企业自主研发能力提升,市场竞争加剧,我国光伏组件市场集中度将进一步提升。(shz)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国光伏组件市场调研报告-行业运营态势与发展前景预测》
《2021年中国光伏组件市场分析报告-行业竞争格局与未来趋势研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







