
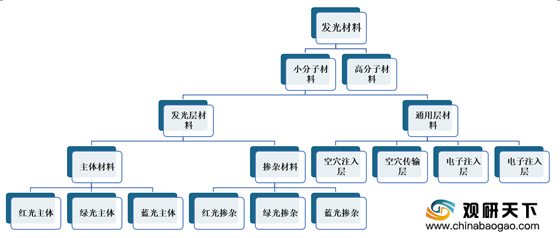
而OLED材料主要包括发光材料和基础材料两部分,发光材料主要包括红光主体/客体材料、绿光主体/客体材料、蓝光主体/客体材料等。其中,绿光材料的主要供应商为三星SDI、默克公司;红光材料的主要供应商为陶氏化学;蓝光材料主要由出光兴产供应。
| 材料分类 |
主要材料 |
代表厂商 |
| 发光材料 |
红光主体材料 |
UDC、陶氏化学、住友化学、日本东丽、默克LG化学 |
| 红光客体材料 |
||
| 绿光主体材料 |
UDC、陶氏化学、住友化学、出光兴产、新日铁化学、斗山日本东丽、默克三星SDI |
|
| 绿光客体材料 |
||
| 蓝光主体材料 |
出光兴产、保土谷化学、陶氏化学、JNC、Cynora、Kyulux |
|
| 蓝光客体材料 |
||
| 通用材料 |
电子注入材料 |
德山金属、LG化学、三星SDI、日本东丽、保土谷化学、出光兴产、陶氏化学 |
| 电子传输材料 |
德山金禺、LG化学、三星SDI日本东丽、保士谷化学、出光兴产、默克 |
|
| 空穴注入材料 |
LG化学、三星SDI.日本东丽、保士谷化学、JNC.默克陶氏化学 |
|
| 空穴传输材料 |
德山金禺、LG化学、三星SDI日本东丽、保士谷化学、默克 |
目前,我国OLED发光材料专利壁垒较高,韩日德美企业长期掌控着OLED发光材料核心技术,而国内企业缺乏技术研发和经验积累,大部分从事的是OLED中间体和单体粗品生产。
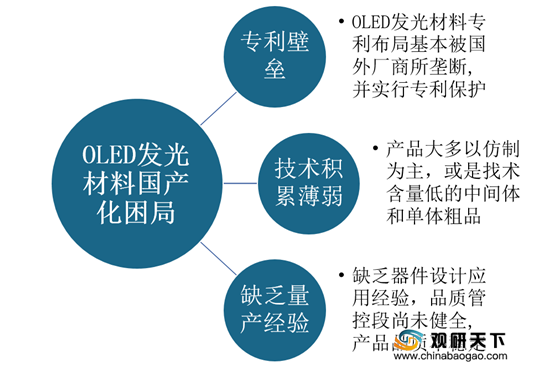
我国从事是OLED中间体和单体粗品生产的企业主要有奥来德、瑞联新材万瑞股份、江西冠能等。
| 公司 |
产品 |
客户 |
说明 |
| 奥来德 |
产品以升华品为主,现有OLED产品包括空穴注入材料、空穴传输材料、发光层材料(荧光体系、磷光体系)、电子传输材料四大类近百余种,另有OLED中间体几十种 |
上海和辉光电、国显光电、维信诺 |
公司从事高性能OLED材料行业十余年,是国内首家国家立项支持的有机发光材料产业化基地。2018年实现年产发光材料5000的生产能力 |
| 瑞联新材 |
产品以液品显示材料为主,OLED材料以空穴传输层和荧光发光层中间体材料为主 |
韩国德山电子、德国默克 |
公司拥有1000多种OLED单体和中间体合成和纯化技术。有3个生产基地和2个分厂,共建成投产30余条生产线 |
| 濮阳惠成 |
开发出多种OLED中间体材料,大致分为芴类、咔唑类、硼酸类和噻吩类,其中OLED蓝光功能材料类衍生物的生产和销售已初具规模 |
- |
公司还将继续开发其他OLED相关材料如空穴传输材料、空穴注入材料、空六阻挡材料、电子传输材料、电子注入材料、电子阻挡材料等,实现在OLED领域的多元化发展 |
| 万润股份 |
主要做液品材料生产,中间体、粗品客户以德国默克为主,升华品已经进入国内OLED面板生产企业 |
德国默克 |
公司建设具有世界先进水平的OLED照明及显示产品生产线,实现下一代照明产品的规模化量产,同时实现80寸以上超大尺寸全色OLED显示屏的规模量产,达产后可实现年销售收入超10亿元人民币 |
| 江西冠能 |
产品主要包括红光材料、绿光材料、蓝光材料、白光材料或聚合物、导电油墨及浆料、电荷传输材料、阻挡材料和本体材料等 |
升华品已经进入国内OLED面板生产企业 |
公司主要研发无机纳米半导体和有机分子半导体 |
| 阿格蕾雅 |
产品以OLED中间体、粗品为主 |
德国默克 |
公司已研发出并具有量产能力的LED材料达40种以上 |
| 宇瑞化学 |
产品以OLED中间体为主 |
三星的材料供应商 |
- |
| 鼎材科技 |
致力于光电领域新材料产品技术开发和创新,在主营产品OLED发光材料及彩色光刻胶材料方面处于业内领先地位 |
- |
主营产品OLED发光材料及彩色光刻胶材料方面处于业内领先地位,已获得深圳清研创投、北京赛 奇科技、华夏幸福、同德磐石、陕西义禧、国投创业、合肥创新投资、德同资本等知名机构投资 |
因此,为补齐OLED发光材料行业发展短板,需要国家相关政策的支持以及资金补助,企业也需加大技术研发力度,与国外先进企业进行强强合作,同时有必要针对性地进行专利布局,以此巩固自身的核心竞争力,早日摆脱国外垄断的局面。
未来,在国家与企业共同努力下,我国OLED发光材料行业将的到快速发展。同时,OLED发光材料作为OLED显示面板的关键材料,市场发展空间较大。根据数据显示,2019年我国OLED发光材料市场规模为13.4亿美元,预计2020年将达到19亿美元,市场增长迅速,未来发展可期。

相关行业分析报告参考《2020年中国OLED发光材料市场调研报告-行业竞争格局与投资前景研究》。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







