
| 时间 |
内容 |
| 1839年 |
英国科学家Grove首先介绍了燃料电池的原理性质。 |
| 1889年 |
L.Mond和C.Langer以铂黑为电催化剂,以钻孔的铂为电流收集器组装出燃料电池。 |
| 20世纪60年代 |
燃料电池首次应用在英国航空航天管理局(NASA)的阿波罗登月飞船上作为辅助电源,为人类登月球做出了积极贡献。 |
| 1959年 |
培根制造出能够工作的燃料电池,是一部燃料电池的5kw的焊接机。Allis-Chalmers公司推出了第一部以燃料电池为动力的农用拖拉机。 |
| 1973年 |
磷酸燃料电池、熔融碳酸盐电池以及将固体氧化物燃料电池作为电站或分散式电站相继问世。 |
| 1993年 |
加拿大Ballard电力公司展示了一辆零排放、最高时速为72km/h、以质子交换膜燃料电池为动力的公交车。 |
| 目前 |
目前在PEMFC向商业化迈进的过程中,氢源问题异常突出,氢供应设施建设投资巨大,氢的贮存与运输技术以及氢的制备技术等还远落后于PEMFC自身的发展,20世纪末,以醇类直接为燃料的燃料电池成为了研究与开发的热点,受到了世界各国的广泛重视,并取得了长足的进展。 |
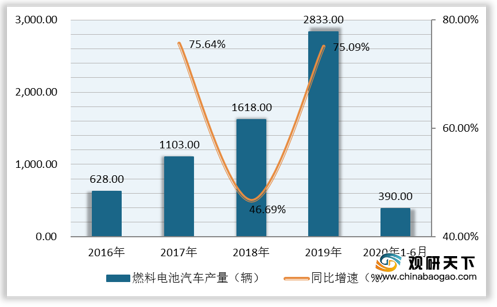
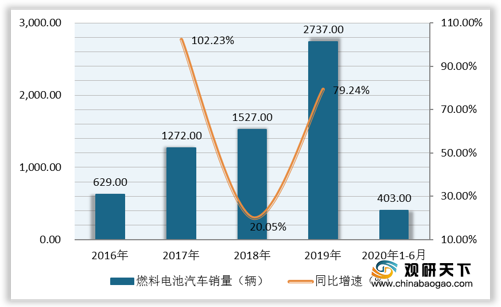
近些年,我国燃料电池汽车产销量逐年增长,分别从2016年的628辆、629辆增至2019年的2833辆、2737辆,2019年同比分别增长75.09%、79.24%。2020年上半年我国燃料电池产销量分别为390辆和403辆。
2015-2020年6月我国加氢站累计建成数量为67个,其中2019年建成加氢站数量为30个,占比达四成以上。

我国燃料电池系统的主要厂商包含亿华通、上海神力、重塑科技、新源动力、国鸿氢能、雄韬股份等。
| 燃料电池系统厂商 |
供应车厂 |
核心技术来源 |
| 亿华通、上海神力 |
中植客车、飞驰客车、宇通客车、甲龙客车、福田汽车、中通客车、厦门釐旅、东风汽车、申沃客车、成都客车、上汽集团 |
自主研发、清华大学 |
| 重塑科技 |
飞驰客车、东风汽车 |
巴拉德、同济大学 |
| 新源动力 |
上汽集团、上汽大通、一汽大客、华晨汽车、东风汽车、广汽集团等 |
大连化学物理研究所 |
| 国鸿氢能 |
飞驰客车、福田汽车、安凯客车、申龙客车、奥新汽车、东风汽车 |
巴拉德 |
| 雄韬股份 |
南京金龙、中通客车、东风汽车 |
自主研发、武汉理工大学 |
| 潍柴动力 |
中通客车、亚星客车 |
巴拉德 |
| 大洋电机 |
东风特汽、中通客车、福田客车、甲龙客车、飞驰客车、晓兰客车 |
巴拉德 |
| 美锦能源 |
飞驰汽车 |
巴拉德 |
| 雪人股份 |
宇通客车、东风汽车、武汉泰歌、金龙汽车 |
大连化学物理研究所 |
| 全柴动力 |
(试制阶段) |
上海交通大学、南京大学 |
| 宗申动力 |
(试制阶段) |
自主研发 |
| 江苏清能 |
中植客车、皋开汽车 |
自主研发 |
| 东方电气 |
成都客车 |
自主研发 |
| 德威新材 |
未投产 |
新源动力 |
| 德尔股份 |
(试制阶段) |
英飞腾 |
亿华通燃料电池公司是国内市估值最高的,2020年7月14日科创板IPO通过证监会核准。巴拉德和普拉格是国外燃料电池上市公司市值最大的两家,分别为328亿元和196亿元。
| 公司 |
市估值(亿元) |
备注 |
| 亿华通 |
40 |
2020年7月14日科创板IPO通过证监会核准 |
| 国鸿氢能 |
20 |
美锦能源参股 |
| 上海重塑 |
18 |
大洋电机终止收购 |
| 新源动力 |
6 |
腾龙股份参股40% |
| 公司 |
市值(亿元) |
| 巴拉德 |
328 |
| 普拉格 |
196 |
| Bloom energy |
115 |
| 锡里斯 |
78 |
| SFC energy |
16 |
为了加快氢能及燃料电池汽车的大规模推广应用,我国发布了一系列和燃料电池汽车行业相关的政策。
| 时间 |
政策名称 |
主要内容 |
| 2016.04 |
能源技术革命创新行动计划(2016-2020年) |
研究基于可再生能源及先进核能的制氢技术、新一代煤催化气化制氢和甲烷重整/部分氧化制氢技术、分布式制氢技术、氢气纯化技术;研究氢气/空气聚合物电解质膜燃料电池技术、甲醇/空气聚合物电解质膜燃料电池技术。 |
| 2016.06 |
中国制造2025-能源装备实施方案 |
依托《能源科技发展十三五规划》及相关能源中长期战略规划,确定示范工程推动燃料电池装备的试验示范。 |
| 2016.12 |
关于调整新能源汽车推广应用财政补贴政策的通知 |
除燃料电池汽车外,各类车型2019-2020年中央及地方补贴标准和上限,在现行标准基础上退坡20%。 |
| 2017.04 |
汽车产业中长期发展规划 |
加强燃料电池汽车、智能网联汽车技术的研发,支持汽车共享、智能交通等关联技术的融合和应用。利用企业投入、社会资本、国家科技计划(专项、基金等)统筹组织企业、高校、科研院所等协同攻关,重点围绕动力电池与电池管理系统等6个创新链进行任务部署。 |
| 2017.05 |
“十三五”交通领域科技创新专项规划 |
深入开展电堆关键材料和部件的创新研究及产业化研发,大幅提高燃料电池电堆产品性能、寿命,降低成本。优化升级燃料电池动力系统技术,重点突破高功率密度乘用车燃料电池发动机和长寿命商用车燃料电池发动机技术,燃料电池/动力电池混合动力集成控制与能量优化管理技术。 |
| 2018.02 |
关于调整完善新能源汽车推广应用财政补贴政策的通知 |
根据成本变化等情况,调整优化新能源乘用车补贴标准,合理降低新能源客车和新能源专用车补贴标准。燃料电池汽车补贴力度保持不变。 |
| 2018.09 |
推进运输结构调整三年行动计划(2018-2020年) |
加大新能源城市配送车辆推广应用力度。加快新能源和清洁能源车辆推广应用,到2020年,城市建成区新增和更新轻型物流配送车辆中,新能源车辆和达到国六排放标准清洁能源车辆的比例超过50%,重点区域达到80%。 |
| 2018.12 |
柴油货车污染治理攻坚战行动计划 |
优化运输车队结构。推广使用新能源和清洁能源汽车。加快推进城市建成区新增和更新的公交、环卫、邮政、出租、通勤、轻型物流配送车辆采用新能源或清洁能源汽车,重点区域使用比例达到80%。积极推广应用新能源物流配送车鼓励各地组织开展燃料电池货车示范运营,建设一批加氢示范站。 |
| 2019.03 |
政府工作报告 |
稳定汽车消费,继续执行新能源汽车购置优惠政策,推动充电、加氢等设施建设。 |
| 2019.03 |
关于进一步完善新能源汽车推广应用财政补贴政策的通知 |
符合2019年技术指标要求的销售上牌车辆按2018年对应标准的0.6倍补贴。过渡期间销售上牌的燃料电池汽车按2018年对应标准的0.8倍补贴。 |
| 2020.04 |
关于完善新能源汽车推广应用财政补贴政策的通知 |
将新能源汽车推广应用财政补贴政策实施期限延长至2022年底,原则上2020-2022年补贴标准分别在上一年基础上退坡10%、20%、30%。2019年6月26日至2020年4月22日推广的燃料电池汽车按2018年对应标准的0.8倍补贴。 |
相关行业分析报告参考《2020年中国燃料电池行业前景分析报告-行业供需现状与前景评估预测》。


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







