
1、行业主管部门及行业监管体制
参考观研天下发布《2019年中国城市燃气市场分析报告-行业竞争现状与发展前景预测》
根据国务院发布的《城镇燃气管理条例》(中华人民共和国国务院令第 583 号),国务院建设主管部门负责全国的燃气管理工作,县级以上地方人民政府燃气管理部门负责本行政区域内的燃气管理工作。城市燃气行业的国家主管部门为中华人民共和国住房和城乡建设部,成都市城市燃气行业的政府主管部门为成都市经济和信息化委员会。
2、行业主要法律法规及政策
(1)行业主要法律法规
| 序号 |
名称 |
颁布单位 |
实施时间 |
| 1 |
《中华人民共和国石油天然 气管道保护法》 |
全国人民代表大会常务委员会 |
2010 年 10 月 |
| 2 |
《城镇燃气管理条例》 |
国务院 |
2011 年 3 月 |
| 3 |
《城镇燃气输配工程施工及 验收规范(CJJ33-2005)》 |
建设部 |
2005 年 5 月 |
| 4 |
《天然气基础设施建设与运 营管理办法》 |
国家发改委 |
2014 年 4 月 |
|
5 |
《基础设施和公用事业特许经营管理办法》 |
国家发改委、住建部、财政部、交通部、水利 部、人民银行 |
2015 年 6 月 |
| 6 |
《四川省燃气管理条例》 |
四川省人民代表大会常务委员会 |
2017 年 1 月 |
| 7 |
《成都市燃气管理条例》 |
四川省人民代表大会常务委员会 |
2017 年 8 月 |
(2)关于城市燃气行业的产业政策
国家发改委于 2012 年 10 月 14 日颁布《天然气利用政策》,根据不同用气特点,将天然气用户分为城市燃气、工业燃料、天然气发电、天然气化工和其他用户。综合考虑天然气利用的社会效益、环境效益和经济效益以及不同用户的用气特点等各方面因素,将天然气用户分为优先类、允许类、限制类和禁止类。在天然气利用顺序中,除分户式采暖用户属于允许类用户外,其他城市燃气用户均为优先类用户。
(3)国家关于城市燃气行业的主要监管政策
国务院于 2010 年 11 月公布了《城镇燃气管理条例》,管理条例中明确国家对燃气经营实行许可证制度,对于从事燃气经营活动的企业,在具备下列条件的前提下,由县级以上地方人民政府燃气管理部门核发燃气经营许可证:
①符合燃气发展规划要求;
②有符合国家标准的燃气气源和燃气设施;
③企业的主要负责人、安全生产管理人员以及运行、维护和抢修人员经专业培训并考核合格;
④法律、法规规定的其他条件。
(4)燃气行业发展规划
2016 年 12 月 24 日,国家发改委发布《天然气发展“十三五规划”》,明确以下基本原则:天然气供应立足国内为主,加大国内资源勘探开发投入;加快天然气主干管网建设,实现全国主干管网及区域管网互联互通;加快推进调峰及应急储备建设,保障民生用气需求。在“十三五”期间,遵循“四个革命、一个合作”能源发展战略思想,紧密结合“一带一路”建设、京津冀协同发展、长江经济带发展战略,贯彻油气体制改革总体部署,发挥市场配置资源的决定性作用, 创新体制机制,统筹协调发展,以提高天然气在一次能源消费结构中的比重为发展目标,大力发展天然气产业,逐步把天然气培育成主体能源之一,构建结构合理、供需协调、安全可靠的现代天然气产业体系。
中共中央、国务院于 2017 年 5 月印发了《关于深化石油天然气体制改革的若干意见》,明确将推进非居民用气价格市场化,进一步完善居民用气定价机制。依法合规加快油气交易平台建设,鼓励符合资质的市场主体参与交易,通过市场竞争形成价格。加强管道运输成本和价格监管,按照准许成本加合理收益原则, 科学制定管道运输价格。《意见》同时提出将建立天然气调峰政策和分级储备调峰机制。明确政府、供气企业、管道企业、城市燃气公司和大用户的储备调峰责任与义务,供气企业和管道企业承担季节调峰责任和应急责任,地方政府负责协调落实日调峰责任主体,鼓励供气企业、管道企业、城市燃气公司和大用户在天然气购销合同中协商约定日调峰供气责任。
2017 年 2 月 23 日,四川省人民政府发布《四川省“十三五”能源发展规划》, 提出“十三五”期间,四川将继续完善油气输配管网设施,加快省内天然气输送管网建设。在加快省内天然气主干管网建设的同时,将继续延伸和完善天然气支线网络建设,提高天然气输送能力。通过天然气管网延伸、天然气液化储存及长途运输等方式及建设压缩天然气(CNG)母子站、液化天然气(LNG)/液化-压缩天然气(L-CNG)加气站等措施,解决省内尚未使用天然气地区的天然气利用问题,从而扩大四川天然气供应范围。预计到 2020 年新增输气管道 2,143 公里,输气管道总长度达到 1.9 万公里。
2017 年 4 月,成都市经信委发布《成都市能源发展“十三五规划”》,成都市将按照“统筹规划、合理布局、适当超前”的原则,加快完善天然气基础设施体系,不断提升天然气保障能力。“十三五”期间,成都市将继续积极推广使用天然气,提高燃气普及率,发展天然气分布式能源,优化能源消费结构、促进城市可持续发展。在深入实施成都制造 2025 规划和工业强基行动的新形势下, 市内工业用气将保持稳定增长。随着统筹城乡进程加快、现代服务业的发展和居民生活水平的提高,居民用气和商业用气将保持较快增长。全市将加大天然气汽车推广应用力度,天然气汽车保有量将继续上升,车用天然气将稳步增长。综合考虑,“十三五”期间,全市天然气需求仍将继续保持增长势头,预计到“十三五”末,全市天然气需求量将达到 73 亿立方米,年均增长 5.40%。
二、城市燃气行业概述
中国城市燃气行业中既有最早的人工燃气生产供应,亦有较为先进的液化石油气、天然气的生产供应。目前城市燃气种类主要包括天然气、液化石油气及人工煤气。
| 目前城市燃气种类主要包括天然气、液化石油气及人工煤气 |
|
| 天然气 |
天然气既是制取合成氨、炭黑、乙炔等化工产品的原料气,又是优质燃料气, 其主要成分为甲烷,伴生含有少量乙烷、丙烷、硫化物等。鉴于其燃烧产生的二氧化硫、二氧化碳较其他燃料少,因此通常将天然气看做清洁高效能源。 |
| 液化石油气 |
液化石油气是从石油或天然气开采过程中挥发而获得的气体,在常温、常压下呈气态,当压力升高或温度降低时,较容易转变为液态,其转变为液态时体积缩小约 250 倍。 |
| 人工煤气 |
人工煤气是由煤、焦炭等固体燃料或重油等液体燃料经干馏、汽化或裂解等过程所制得的气体,统称为人工燃气,按其生产方式不同可分为干馏煤气、气化煤气及油制气。 |
1、世界天然气行业概况
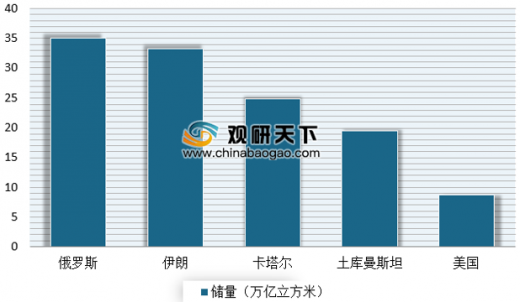
天然气在世界范围内呈现不平衡分布的态势,主要分布在中东国家、欧洲及欧亚大陆。截至2017 年底,全球天然气探明储量为 183.5万亿立方米,储产比为 52.6。俄罗斯、伊朗、卡塔尔、土库曼斯坦及美国是全球天然气探明储量前五大国家,占全世界储量的 62.8%。数据显示,2017年底全球五大国家天然气探明储量分别为:35、33.2、24.9、19.5 及 8.7万亿立方米。
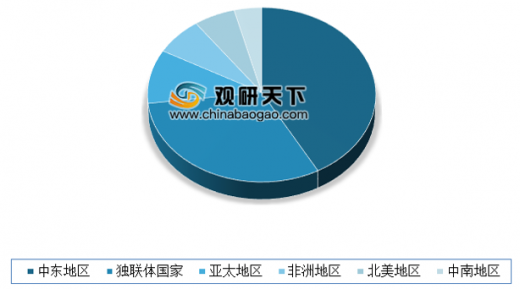
从地区来看,2017年中东国家天然气探明储量占比最大为42%,其探明储量79.10 万亿立方米。其次是独联体国家、亚太地区,其探明储量分别为59.20亿立方米、19.30 万亿立方米,分别占31%、10%。
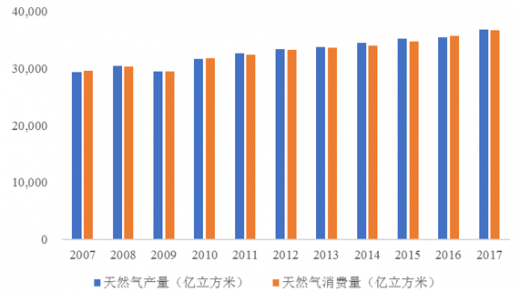
近年来全球天然气产量及消费量持续增长,2017 年全球天然气产量约为 36,804 亿立方米,同比增长 3.68%;其中美国依然占比最高,为 20.00%,俄罗斯次之,占比 17.30%。消费量约为 36,704亿立方米,同比增长 2.69%;其中美国与俄罗斯是天然气消费量较大的国家。
2、中国燃气行业概况
随着全社会节能减排和环境保护意识的提高,清洁高热的天然气能源日益受到重视,我国天然气市场已进入快速发展阶段。
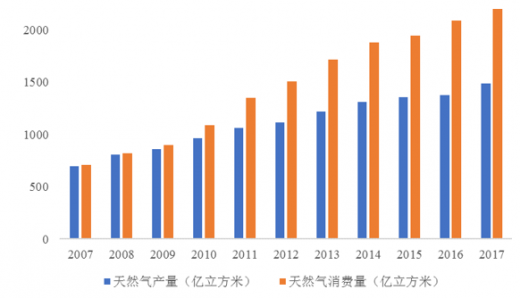
近年来,我国天然气消费量、产量不断增加,到2017年,我国天然气销量为2,404 亿立方米,产量1,492 亿立方米。同时自2007年起,我国天然气消费速度逐渐超越生产速度,且产销差呈现逐年扩大的趋势,为了缓解供需矛盾,改变我国一次能源消费结构,我国天然气对外依存度不断提高。
对应中国天然气产业链发展的不同阶段,国家相关部门对其规制也有一定变化,随之产生的天然气价格形成机制的变化主要经历了以下几个阶段:
| 序号 |
法律法规名称 |
颁布单位 |
主要内容 |
实施时间 |
| 1 |
《关于提高国产陆上天然气出厂基准价格的通知》(发改电[2010]211 号) |
国家发改委 |
1、适当提高国产陆上天然气出厂基准价格,各油气田(含西气东输、忠武线、陕京线、川气东送)出厂(或首站)基准价格每千立方米均提高 230 元,同时取消价格“双轨制”; 2、扩大价格浮动幅度:国产陆上天然气一、二档气价并轨后,将出厂基准价格允许浮动的幅度统一改为上浮 10%,下浮不限,即供需双方可以在不超过出厂基准价格 10%的前提下,协商确定具体价格。) |
2010 年 6 月 1 日 |
| 2 |
《关于调整天然气价格的通知》(发改价格[2013]1246 号) |
国家发改委 |
天然气价格管理由出厂环节调整为门站环节,门站价格为政府指导价,实行最高上限价格管理,供需双方可在国家规定的最高 上限价格范围内协商确定具体价格。 |
2013 年 7 月 10 日 |
| 3 |
《国家发展改革委关于调整非居民用存量天然气价格的通知》 (发改价格[2014]1835 号) |
国家发改委 |
1、非居民用存量气门站价格适当提高,最高门站价格提高 0.4 元/立方米; 2、居民生活用气、学校教学和学生生活用气、养老福利机构用气等(不包括集中供热用气)门站价格此次仍不作调整; 3、进一步落实放开进口液化天然气(LNG)气源价格和页岩气、煤层气、煤制气出厂价格政策。 |
2014 年 9 月 1 日 |
| 4 |
《国家发展改革委关于理顺非居民用天然气价格的通 知》( 发改价格[2015]351 号) |
国家发改委 |
1、各省增量气最高门站价格每立方米下降 0.44 元, 存量气最高门站价格每立方米上调 0.04 元,实现存量气和增量气价格并轨; 2、试点放开直供用户用气门站价格; 3、居民用气门站价格暂不作调整。 |
2015 年 4 月 1 日 |
| 5 |
《国家发展改革委关于降低非居民用天然气门站价格并进一步推进价格市场化改革的通知》(发改价格 [2015]2688 号) |
国家发改委 |
1、非居民用气最高门站价格降低 0.7 元/立方米; 2、非居民用气由最高门站价格管理改为基准门站价格管理,降低后的最高门站价格水平作为基准门站价格,供需双方可以基准门站价格为基础,在上浮20%、下浮不限的范围内协商确定具体门站价格。 |
2015 年 11 月 20 日 |
城市燃气作为城市基础设施的重要组成部分,它的发展在城市现代化中起着极其重要的作用。提高城市燃气化水平,对于提高城市居民生活质量、改善城市环境、提高能源利用率,具有十分重要的意义。随着上游输配管道长度的不断增加和我国城镇化的不断发展,下游用气需求的持续攀升,我国城市燃气行业规模不断扩大。


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







