
水务行业是指由原水、供水、节水、排水、污水处理及水资源回收利用等构成的市场产业链,是支持经济和社会发展、保障居民生产生活的基础性产业,我国日常的生产、生活都离不开城市供水,从水务行业各上市公司水务相关主营构成来看,主要分水供应与污水处理两大方面。该行业具有显著的外部性,属于市政公共服务行业,行业发展受政策驱动效应明显。
我国用水总量在2013年达到前期峰值,之后开始出现用水总量增速趋缓甚至下降现象,主要是随着国务院和各省区的一系列最严格水资源管理制度政策出台,省市县全覆盖的“三条红线”控制指标体系基本建立,用水总量控制、用水效率控制、水功能区限制纳污“三条红线”指标逐级分解到省市县三级行政区,农业和工业用水效率逐步提升。
参考观研天下发布《2019年中国水务行业分析报告-行业调查与投资前景预测》
2018年全年总用水量6110亿立方米,比上年增长1.1%。其中,生活用水增长1.4%,工业用水增长0.6%,农业用水增长1.1%,生态补水增长3.8%。

2010-2017年,中国供水管道长度和供水总量逐年上升。2017年,中国供水管道长度达到79.7万公里,同比增长5.28%;中国供水总量达到593.8亿立方米,同比增长2.26%。

国家统计局数据显示,2017年我国废水排放总量为699.7亿吨,较2016年稍有下降,但仍维持在较高水平,污水处理工作刻不容缓,2018年随着我国总用水量的增加,废水排放总量将会有所上升。在2017年的所有废水排放中,工业废水排放量181.6亿吨,占总排放量的26.0%;城镇生活污水排放量517.8亿吨,占总排放量的74.0%,城镇生活污水占比逐年升高,已经成为污水的主要来源。

水务行业作为弱周期性行业,行业发展程度与经济增长水平、人口数量及城市化进程等因素高度相关。同时,随着近年来我国环保监管的趋严和生态治理的需求升级,在相关政策的支持下,黑臭水体治理、海绵城市建设、农村等水环境治理类新兴领域的需求正快速增长,上述市场发展潜力较大。整体来看,水务行业的市场容量正不断扩大。
“十二五”期间年均增速达24%。2017年,水务行业投资额达5276.78亿元。随着政策落地,预计到2023年,我国水务行业的年度投资额将突破8600亿元。
水务行业投资规模不断增长,令行业保持着高速发展态势,市场稳步扩大。2010年,我国水务行业规模以上企业销售收入仅为1003.0亿元;到2018年,规模以上企业实现销售收入2473.3亿元,同比增长5.04%。

党的十六届三中全会明确了包括城市水业在内的垄断性行业的市场准入,鼓励社会资本进入,因此国外水务巨头纷纷涌入我国,随着国家政资分离,国内水务企业纷纷改组,民营资本、上市公司纷纷加入水务市场。因此世界水务巨头、大型水务专业投资公司(国有或民营)、非水务类的投资集团(国有或民营)、水务类上市公司、地方性的水务公司将逐渐成为主导我国水务市场的投资力量。
2019年3月22日至23日,由E20环境平台主办的“2019(第十七届)水业战略论坛”在北京举行。北控水务凭借不俗的业绩再次力拔头筹,荣获“2018年度水业十大影响力企业”榜首,这是水务连续九年获得这一含金量较高的重磅奖项。

目前,水务行业已取得长足发展,但仍面临不少问题,如经营效率较低,亏损情况不见好转;水资源供应能力整体偏低,利用效率不高等。对此,加强水务信息化建设已经成为水务行业的必然趋势。通过水务行业的信息化建设,加强水务行业信息资源整合和开发利用管理水平,建立健全统一、协调的信息化标准规范,开发推广信息化共性关键技术和产品,促进水务行业信息资源共享,实现水务行业的更好发展。
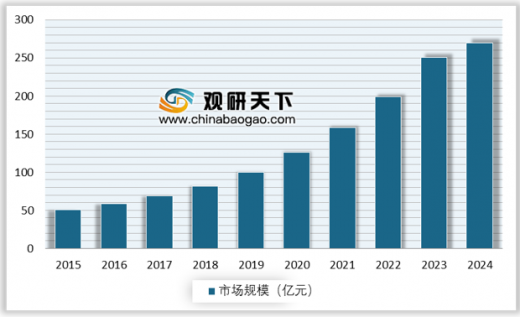
随着物联网、大数据、云计算及移动互联网等新技术不断融入传统行业的各个环节,新兴技术和智能工业的不断融合,智慧水务发展如火如荼,2017年市场规模已达68.59亿元,2024年预计达270亿元。
我国用水总量在2013年达到前期峰值,之后开始出现用水总量增速趋缓甚至下降现象,主要是随着国务院和各省区的一系列最严格水资源管理制度政策出台,省市县全覆盖的“三条红线”控制指标体系基本建立,用水总量控制、用水效率控制、水功能区限制纳污“三条红线”指标逐级分解到省市县三级行政区,农业和工业用水效率逐步提升。
参考观研天下发布《2019年中国水务行业分析报告-行业调查与投资前景预测》
2018年全年总用水量6110亿立方米,比上年增长1.1%。其中,生活用水增长1.4%,工业用水增长0.6%,农业用水增长1.1%,生态补水增长3.8%。
2010-2018年全国总用水量
数据来源:国家统计局
2010-2017年,中国供水管道长度和供水总量逐年上升。2017年,中国供水管道长度达到79.7万公里,同比增长5.28%;中国供水总量达到593.8亿立方米,同比增长2.26%。
2010-2017年我国供水管道长度及供水总量情况
数据来源:住建部
国家统计局数据显示,2017年我国废水排放总量为699.7亿吨,较2016年稍有下降,但仍维持在较高水平,污水处理工作刻不容缓,2018年随着我国总用水量的增加,废水排放总量将会有所上升。在2017年的所有废水排放中,工业废水排放量181.6亿吨,占总排放量的26.0%;城镇生活污水排放量517.8亿吨,占总排放量的74.0%,城镇生活污水占比逐年升高,已经成为污水的主要来源。
2014-2018年我国废水量排放总量及结构分析
数据来源:国家统计局
水务行业作为弱周期性行业,行业发展程度与经济增长水平、人口数量及城市化进程等因素高度相关。同时,随着近年来我国环保监管的趋严和生态治理的需求升级,在相关政策的支持下,黑臭水体治理、海绵城市建设、农村等水环境治理类新兴领域的需求正快速增长,上述市场发展潜力较大。整体来看,水务行业的市场容量正不断扩大。
“十二五”期间年均增速达24%。2017年,水务行业投资额达5276.78亿元。随着政策落地,预计到2023年,我国水务行业的年度投资额将突破8600亿元。
水务行业投资规模不断增长,令行业保持着高速发展态势,市场稳步扩大。2010年,我国水务行业规模以上企业销售收入仅为1003.0亿元;到2018年,规模以上企业实现销售收入2473.3亿元,同比增长5.04%。
2010-2018年水务行业规模以上企业销售收入及增长情况
数据来源:国家统计局
党的十六届三中全会明确了包括城市水业在内的垄断性行业的市场准入,鼓励社会资本进入,因此国外水务巨头纷纷涌入我国,随着国家政资分离,国内水务企业纷纷改组,民营资本、上市公司纷纷加入水务市场。因此世界水务巨头、大型水务专业投资公司(国有或民营)、非水务类的投资集团(国有或民营)、水务类上市公司、地方性的水务公司将逐渐成为主导我国水务市场的投资力量。
2019年3月22日至23日,由E20环境平台主办的“2019(第十七届)水业战略论坛”在北京举行。北控水务凭借不俗的业绩再次力拔头筹,荣获“2018年度水业十大影响力企业”榜首,这是水务连续九年获得这一含金量较高的重磅奖项。
2018年水业十大影响力企业水务总规模排名
数据来源:中国水网
目前,水务行业已取得长足发展,但仍面临不少问题,如经营效率较低,亏损情况不见好转;水资源供应能力整体偏低,利用效率不高等。对此,加强水务信息化建设已经成为水务行业的必然趋势。通过水务行业的信息化建设,加强水务行业信息资源整合和开发利用管理水平,建立健全统一、协调的信息化标准规范,开发推广信息化共性关键技术和产品,促进水务行业信息资源共享,实现水务行业的更好发展。
随着物联网、大数据、云计算及移动互联网等新技术不断融入传统行业的各个环节,新兴技术和智能工业的不断融合,智慧水务发展如火如荼,2017年市场规模已达68.59亿元,2024年预计达270亿元。
2015-2024年我国智慧水务市场规模及预测
数据来源:国家统计局
资料来源:国家统计局,观研天下整理,转载请注明出处(LXY)
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







