
参考观研天下发布《2019年中国页岩气行业分析报告-行业深度分析与投资前景预测》
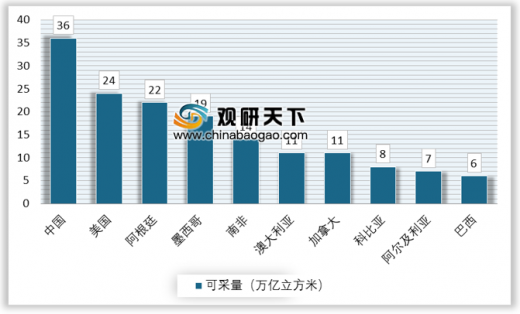
目前包括美国能源署和中国自然资源部等对我国页岩气资源进行评估,其中EIA在全球页岩气资源评估中的数据显示,中国页岩气可采储量世界第一,达到了36万亿立方米以上,之后国土资源部油气中心采用成因法、统计法、类比法和特尔菲法进行估算,我国的页岩气可采储量大约31万亿立方米,与美国能源署相差不多。
美国页岩气地层主要分布在上古生界和中生界,以海相地层为主,地质构造相对稳定,分布较为集中,海相地层的特征使页岩气开采具有充足的水源。国内页岩气多为陆相或者海陆交互地层,地势多分布于山地、丘陵,地质构造相对活跃,页岩气开采技术难度较高,且页岩气资源分布较为分散,而陆相地层水源获取较为困难。
|
|
中国 |
美国 |
|
| 地质条件 |
构造 |
复杂,多次改造,断裂发育 |
简单,一次抬升,断裂较少 |
| 沉积类型 |
发育3大类,海相有效范围保存少 |
单一,主要为海相页岩 |
|
| 有机碳含量 |
中等一好,以1%-5%为主 |
丰富,以5%-10%为主 |
|
| 含气量 |
偏低(平均1-3立方米/吨) |
高(平均3-6立方米/吨) |
|
| 热演化程度 |
变化大,海相偏高,陆相偏低 |
普遍为成气高峰阶段 |
|
| 开发条件 |
埋深 |
偏大,>3500m埋深为主 |
较浅,以1500-3500米为主 |
| 地表条件 |
复杂,南方多高山,北方少水 |
平原或丘陵,水源好 |
|
| 油气管网 |
总体不够匹配,部分地区无管网 |
发达,遍及全网 |
|
但我国页岩气与水资源分布不均,中国页岩油气资源中有3/5以上位于水资源匮乏的地区,面临较高的水资源压力或干旱环境。尤其中国西北地区等页岩气富集区缺水,导致在水力压裂时往往不能够提供足够的水资源,这在很大程度上限制了中国页岩油气资源开发。
综合上述因素,我国页岩气开发成本高。正因为我国页岩气目前仍处于前期的探索阶段,开发时间较短,地质、地表条件复杂,相关技术不成熟,关键设备依赖进口,我国页岩气开发的成本较高,单井投入一般在5000-7000万人民币,而美国8个主要页岩气区带的单井开发成本多在300-900万美元,具有良好的投资回报率。从最终的产气成本来看,美国页岩气生产成本约为1.5元/立方米,而我国目前页岩气生产成本约为2.5-4.5元/立方米,远高于我国常规气田的生产成本。
| 区带 |
井深/米 |
成本/万美元 |
| Marcellus |
2000 |
300-400 |
| New Aibany |
800 |
80-100 |
| Antrim |
400 |
30-50 |
| Haynesville |
3600 |
600-700/700-900 |
| Fayetteville |
1200 |
600-700/460- |
| Woodford |
1500-2800 |
800 |
| Barnett |
2200 |
200-300/160-370 |
| Barnett Woodford |
3000 |
650 |
| 涪陵气田 |
2885 |
800-1000 |
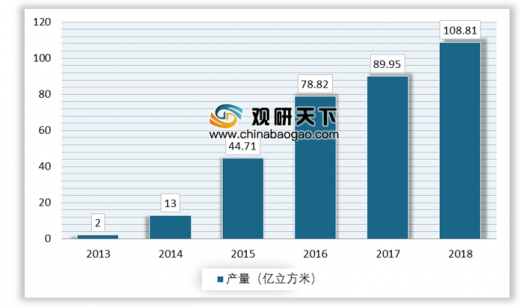
2018年我国新增页岩气探明地质储量1246.78亿立方米,新增储量来自中国石化四川盆地的威荣页岩气田。全国页岩气产量108.81亿立方米,较2017年增长21.0%。四川盆地东部南川地区金佛斜坡页岩气勘探获重大突破,落实页岩气地质资源量1965亿立方米,为涪陵页岩气田三期建设奠定资源基础。
借鉴美国页岩气发展的历史,我国政府也出台了多项关于页岩气行业的政策。从税收减免上来看,《页岩气开发利用补贴政策》,政策提出2012-2015年,中央财政按0.4元/立方米的标准对页岩气开采企业给予补贴。
2015年,财政部与国家能源局将补贴政策延长至2020年,但补贴标准调整为前三年0.3元/立方米、后两年0.2元/立方米。随后,2017年3月财政部、税务总局出台的《关于对页岩气减征资源税的通知》中要求将页岩气资源税(按6%的规定税率)减征30%。
从产量规划上来看,《天然气“十三五”规划》中提出2020年力争实现页岩气产量300亿立方米,较2015年增长255亿立方米,同时规划还指出到2030年我国将实现页岩气产量800-1000亿立方米。但是,在页岩气下游定价市场化方面,相关政策还存在一定缺失,因此这方面的配套政策仍需进一步完善。
|
|
政策名称 |
颁布时间 |
内容 |
| “十二五”期间 |
《关于发展天然气分布式能源的指导意见》 |
2011.1 |
建设1000个左右天然气分布式能源项目;建设10个左右各类典型特征的分布式能源示范区域 |
| 《页岩气发展(2011-2015)》 |
2012.3 |
2015年页岩气产量目标65立方米;2020年页岩气产量目标600-1000亿立方米;建立19个页岩气勘探开发区 |
|
| 《页岩气开发利用补贴政策》 |
2012.11 |
中央财政对页岩气开采企业给予补贴,2012年-2015年的补贴标准为0.4元/立方米 |
|
| “十三五”期间 |
《关于建立保障天然气稳定供应长效机制的若干意见》 |
2014.4 |
2020年天然气供应达到4000亿立方米,力争4200亿立方米 |
| 《能源发展战略行动计划(2014-2020年)》 |
2014.6 |
2020年国产常规气达到1850亿立方米,页岩气产量力争超过300亿立方米 |
|
| 《关于页岩气开发利用财政补贴政策的通知》 |
2015.4 |
2016-2018年的补贴标准为0.3元/立方米,2019-2020年不补贴标准为0.2元/立方米 |
|
| 《页岩气发展规划(2016-2020年)》 |
2016.9 |
完善成熟3500米以浅海相页岩气勘探开发技术,突破3500米以深海相页岩气,陆相和海陆过渡相页岩气勘探开发技术;在政策支持到位和市场开拓顺利情况下,2020年力争实现页岩气产量300亿立方米 |
|
| 《关于对页岩气减佂资源税的通知》 |
2018.4 |
我国对页岩气资源税减佂30% |
|
| 《关于<可再生能源发展专项资金管理暂行办法>的补充通知》 |
2019.6 |
自2019年起,常规天然气开采不再实行定额补贴,而是采用增量补贴 |
页岩气发展规划(2016-2020年)中提出完善成熟3500米以浅海相页岩气勘探开发技术,突破3500米以深海相页岩气、陆相和海陆过渡相页岩气勘探开发技术;在政策支持到位和市场开拓顺利情况下,2020年力争实现页岩气产量300亿立方米。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







