
目前,我国煤化工行业的主管部门主要包括国家和地方发改委、生态环境部(原环保部)、工信部、自然资源部(原国土资源部)、应急管理部(原国家安监总局)、国家煤矿安全监察局和国家能源局;自律组织包括中国炼焦行业协会、中国石油和化学工业协会。
参考观研天下发布《2019年中国煤化工市场分析报告-行业竞争现状与前景评估预测》
| 序号 |
主管部门、自律组织 |
主要职能 |
| 1 |
国家和地方发改委 |
制定中长期行业发展规划、行业政策和法规,审批重大项目建设和生产力布局,组织国家标准和行业标准的制定工作。 |
|
2 |
生态环境部 |
制定并组织实施生态环境政策、规划和标准,统一负责生态环境监测和执法工作,监督管理污染防治、核与辐射安全,组织开展中央环境保护督察等。 |
| 3 |
工信部 |
拟订并组织实施工业行业规划、产业政策和标准,监测工业行业日常运行等。 |
|
4 |
自然资源部 |
对自然资源开发利用和保护进行监管,建立空间规划体系并监督实施,履行全民所有各类自然资源资产所有者职责,统一调查和确权登记,建立自然资源有偿使用制度,负责测绘和地质勘查行业管理等。 |
| 5 |
应急管理部 |
组织编制国家应急总体预案和规划,指导各地区各部门应对突发事件工作,推动应急预案体系建设和预案演练。建立灾情报告系统并统一发布灾情,统筹应急力量建设和物资储备并在救灾时统一调度,组织灾害救助体系建设,指导安全生产类、自然灾害类应急救援,承担国家应对特别重大灾害指挥部工作。指导火灾、水旱灾害、地质灾害等防治。负责安全生产综合监督管理和工矿商贸行业安全生产监督管理等。 |
|
6 |
国家煤矿安全监察局 |
依法行使国家煤矿安全监察职权,负责对地方煤矿安全监督管理工作的监督检查,保证国家有关煤矿安全生产法律法规的贯彻实施。 |
| 7 |
国家能源局 |
负责起草能源发展和有关监督管理的法律法规送审稿和规章,拟订并组织实施能源发展战略、规划和政策,推进能源体制改革,拟订有关改革方案,协调能源发展和改革中的重大问题;组织制定能源等产业政策及相关标准;按国务院规定权限,审批、核准、核能源固定资产投资项目等。 |
| 8 |
中国炼焦行业协会、中国石油和化学工业协会 |
协助政府有关部门制订行业发展规划、产业政策,参与行业管理与行业标准制订、修订工作,同时发挥联系政府、指导行业、服务企业的桥梁和纽带作用等。 |
2、行业主要法律法规与产业政策
行业主要遵守《中华人民共和国环境保护法》、《中华人民共和国固体废物污染环境防治法》、《中华人民共和国大气污染防治法》、《中华人民共和国职业病防治法》、《中华人民共和国清洁生产促进法》、《中华人民共和国环境影响评价法》、《中华人民共和国产品质量法》、《中华人民共和国安全生产法》等法律,遵循监控化学品管理条例、安全生产许可证条例、排污许可证管理条例、工业产品生产许可证管理条例、特种设备安全监察条例、危险化学品安全管理条例等行政法规,并受工信部、应急管理部(原国家安监总局)、生态环境部(原环保部)等部门相关规章文件规范。
二、行业发展现状
煤化工是以煤为原料,经化学加工转化为气体、液体和固体以及化学品的过程。具体可以分为煤气化、液化(直接液化和间接液化)、固化(包括干馏、焦油加工和电石乙炔化工)等三种主要形式,涵盖以煤为原料生产的焦炭及焦化产品、电石、合成氨、醋酸、甲醇、二甲醚、油品、烯烃、非芳烃等。
近代工业革命后,煤炭作为化学工业原料得到利用,并逐步形成独立的煤化工工业体系。世界煤化工产业发展经历了四个阶段。
| 世界煤化工产业发展经历了四个阶段 |
|
| 初级阶段(1776~1930 年) |
煤化工初级阶段起源于近代工业革命,是世界煤化工发展史中历时最长的阶段。在这一时期,世界钢铁工业发展迅速,带动了焦化技术(包括半焦)、焦炭气化、副产回收及综合利用技术的不断创新和完善。 |
| 全面发展时期(1930~1945 年) |
这一时期也是煤制油技术开发和工业化生产的时期。第二次世界大战前夕及大战期间,德国为发动和维持战争,大规模开展煤制油研究工作及工业化生产。直接液化技术和间接液化技术(F-T 合成)分别实现工业化, 在发展直接液化和间接液化技术的同时,德国还建立了大型低温干馏装置。半焦气化后经 F-T 合成生产液体燃料,低温焦油经简单处理后作海军船用燃料,或经高压加氢生产汽油和柴油。二战末期,德国煤基液体燃料产能达到
480 万吨/年,同时还从煤焦油中提取各种芳烃及杂环有机产品,作为染料、炸药等的原料。 |
| 现代煤化工技术开发时期(1970 年至今) |
1973 年,中东战争以及随之而来的“石油危机”,使世界石油化学工业的发展深受石油价格猛涨的影响,煤原料路线重新受到重视。特别是 20 世纪 90 年代以来,国际石油价格剧烈波动,各国加紧了以煤为原料的化学工业研发,在煤气化、煤液化、碳一化学等方面开发了一系列战略性储备技术。进入 21 世纪,油价不断攀升,石油原料紧缺和成本居高不下,促使煤转化利用进入新一轮的发展时期,大规模煤气化技术、大型甲醇合成技术、甲醇制烯烃、合成油等石油替代技术的开发和工业化进程不断加快,世界煤化工产业从传统煤化工进入现代煤化工阶段。 |
煤化工产业可分为传统煤化工产业和现代煤化工产业。其中而现代煤化工产业作为新兴行业,在未来一定时期内还将有较大的发展空间。
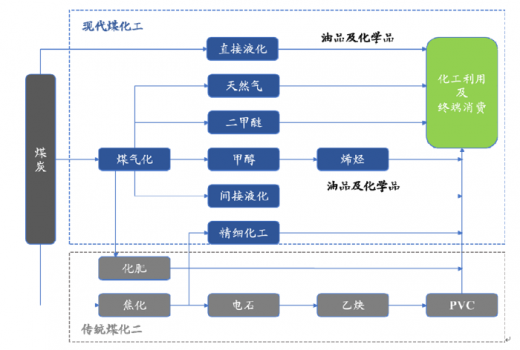
| 现代煤化工具有三大特点 |
| 1、现代煤化工“规模化、大型化、一体化、基地化”要求程度比较高,投资强度大 |
| 2、配套要求条件高,进入技术难度大。 |
| 3、污染排放比较集中,废弃物治理任务比较重 |
| 国际煤化工行业的发展趋势主要有以下几点 |
|
| 煤气化下游产品多样化、精细化 |
以煤气化或直接液化工艺为代表的现代煤化工衍生的产业链覆盖广泛,能生产合成氨、天然气以及石化替代品,包括烯烃、乙二醇、燃油等。随着国际原油价格持续波动和全球煤化工技术的不断成熟,以烯烃为代表的高附加值化工产品将越来越多地由煤炭代替石油生产,煤制化工品的市场份额预计会持续增长。 |
| 燃料生产将会成为煤化工产业新的增长点 |
液体、气体燃料正在成为重要的煤化工产品。以亚洲、非洲为代表的世界其他地区对燃料的需求在激增,这些地区天然气进口成本高,出于能源安全考虑,煤制天然气类项目将在未来几年持续增加。 |
| 煤电化一体是环境友好煤化工的发展方向 |
煤电化一体技术符合当前世界上环境友好的发展主题,能够代替传统落后的粗放式能源利用模式,是产业升级和技术进步的方向,具有很大的推广潜力。 |
| CO2 捕集及存储将成为煤化工发展的重要课题 |
发展煤化工具有明显优势,同时,也会带来一些弊端,其中,二氧化碳的排放问题是难以解决的重点问题。煤化工中的 CO2 排放主要来自煤气化制甲醇和烯烃、煤液化以及煤间接液化过程中的 CO2 排放。研究煤化工中 CO2 的综合利用,就是要将减少排放和合理利用统一协调起来,减少
CO2 对环境的污染程度。 |
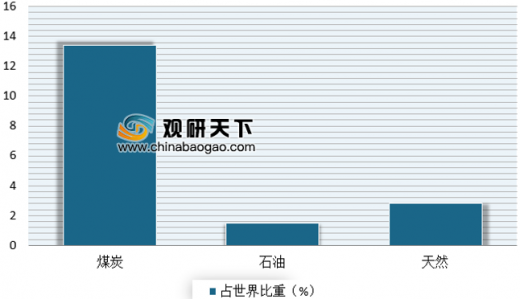
煤炭是我国的主体能源和重要原料。在我国能源消费结构中,煤炭一直占据主导地位。根据数据显示,截至 2017 年底,我国探明能源储量中,煤炭约1,388亿吨,占世界总储量的 13.4%;石油约 35 亿吨,占世界总储量的1.5%;天然气约 5.5 万亿立方,占世界总储量的2.8%%;。产量方面,据国家统计局统计,2017 年全国累计生产原煤 35.20 亿吨,排名世界第一。
近年来,现代煤化工虽然受到低油价冲击和日趋严格的环保法规影响,但随着技术进步和产业成熟度的提高,市场竞争力有所增强。在国家政策的引导下,现代煤化工示范工程在提高中前进。根据数据显示,截至 2017 年底,煤制油新增产能 228 万吨/年;煤制乙二醇新增产能 20 万吨/年;煤制天然气新增产能 20 亿立方米/年。
目前我国我国煤化工项目主要集中在内蒙古、陕西、宁夏、山西、新疆等省区。目前,初具规模的煤化工基地主要有鄂尔多斯煤化工基地、宁东能源化工基地、陕北煤化工基地及新疆的准东、伊犁等。这些基地都建设在煤炭资源地,上下游产业延伸发展,部分实现与石化、电力等行业多业联产发展,向园区化、基地化、大型化方向发展,产业集聚优势得到充分发挥。
但在我国煤化工产业在快速发展并取得显著成效的同时,也暴露出一些不容忽视的问题,主要体现在水资源短缺、环保排放压力大、技术装备竞争力低、标准管理体系缺失等方面:
| 我国煤化工产业发展主要弊端 |
|
| (1)水资源短缺方面 |
我国水资源和煤炭资源呈逆向分布,西部富煤地区煤炭开采量占全国 2/3 以上,水资源却只占全国的 1/3。宁夏、陕西、内蒙古等地区的煤化工项目用水主要依赖黄河,但黄河总水量有限,且逐年减少。目前,我国煤化工项目单位水耗较大、规模体量大,平均每吨煤直接制油用水 5.8 吨、煤间接液化用水 6-7 吨、煤制天然气用水 7-9 吨、煤制乙二醇用水 25 吨、煤制烯烃用水 22-28 吨,这些项目主要分布在水资源匮乏的中西部地区。 |
| (2)环保排放方面 |
煤化工主要分布在西部地区,生态环境脆弱,产业发展与地区生态环境保护的矛盾日益突出。煤化工行业固废、废气的处置和排放可以控制,污染排放矛盾集中在废水和二氧化碳上。废水的处理难度较大,特别是含有难降解的焦油、酚、多元酚等高浓度难降解有机废水,采用一般的生化工艺很难处理,暴露出的问题比较多。高浓度含盐废水处置也比较难,处理成本高。二氧化碳排放目前比较有效的方式是向地下注入、封存,但尚未有成熟应用。 |
| (3)技术装备方面 |
当前,许多关键工艺技术尚未突破,导致产业链短,产品品种少、品质低,同质化现象突出;自主核心技术装备竞争力有待提高,甲烷化等部分核心技术、关键装备、材料仍依赖进口,对降低工程造价、缩短建设周期造成了不利影响;工艺流程和技术集成尚需优化升级,装置规模不配套,已投运的示范工程项目在能源转化效率、水耗等技术经济指标方面还有较大的提升空间;国内装备在大型化、过程控制等方面与国际先进水平相比仍有一定差距。 |
| (4)标准管理体系方面 |
煤化工标准数量较少,且标准体系架构在清洁生产标准、技术安全导则、分类及其命名规范等重要的导向型、规范性基础通用标准上大量缺失。 |
当前,世界经济复苏步伐艰难缓慢,全球市场需求总体偏弱,国际原油和大宗原料价格低迷,能源发展呈现新的特征。我国经济发展步入新常态,工业经济深度调整还将继续,节能减排形势日趋严峻。“十三五”时期我国煤化工发展环境复杂,有利条件和制约因素相互交织,潜力和压力并存。
| 市场需求来看 |
国际油价波动对煤化工的影响来看 |
环境保护要求来看 |
国家战略需求看 |
| 对清洁油品、天然气及石化基础原料有巨大刚性需求 |
全球石油市场供应宽松,影响国际原油价格的因素复杂多变 |
煤化工项目将执行能源、化工领域现行最严格或更高的环保标准 |
发展煤化工是必然选择 |

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







