
参考观研天下发布《2019年中国瓦楞纸箱行业分析报告-市场运营态势与发展前景研究》
箱板瓦楞纸箱的应用始于十九世纪末,纸包装材料以其方便性、展示性、美观性、和高经济适用性的特点,在社会很多商品的物流环节迅速取代了传统的木包装箱,成为了最主要的包装材料。
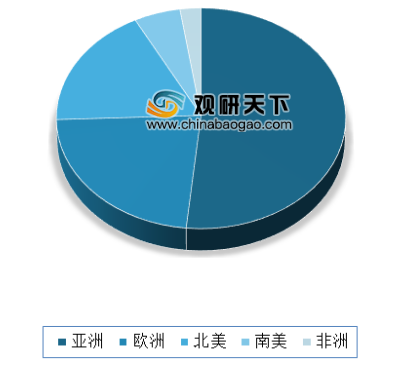
亚洲市场是全球瓦楞纸箱产量主要集中地区,从2017年的数据来看,亚洲市场占比为51.6%,其次为欧洲和北美,分别为22.8%和17.9%。根据预测分析,全球瓦楞纸箱市场仍将持续增长,尤其是在亚洲、非洲和中东地区,增速将更为稳健。
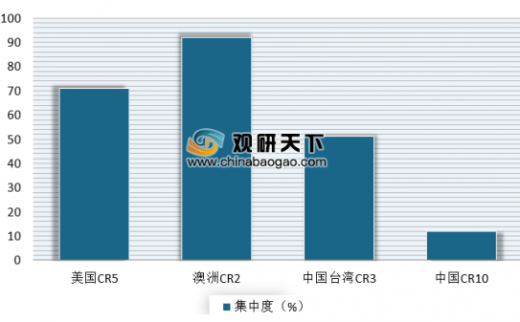
目前海外瓦楞纸箱市场集中度较高,美国五家纸箱厂商市场占有率超过70%,仅国际纸业一家便达27%。但国内瓦楞纸箱市场虽然规模较大,但市场成熟程度低于国际水平,市场非常分散,集中度不到10%。
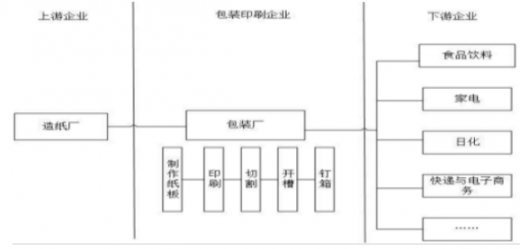
在我国,涉足瓦楞纸箱生产领域的企业大致可分为三类:一级厂既生产原纸也生产纸板和纸箱;二级厂外购原纸但自产纸板与纸箱;三级厂不生产原纸和纸板,依靠外购纸板进行加工生产,产品多为统一样式的标准化瓦楞纸箱。
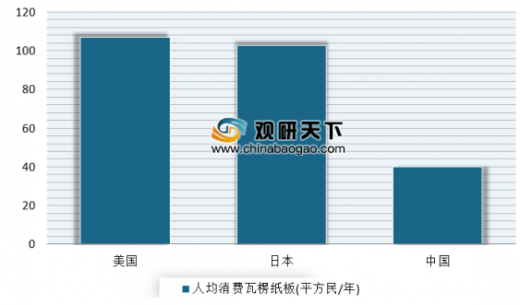
近年来,瓦楞纸板作为绿色环保纸包装材料在我国得到迅速发展,其用量占到了纸包装材料的60%%以上,并开始延伸到其它领域。我国瓦楞纸箱行业存在较大的增长空间。据统计,我国人均瓦楞纸板消费仅为40平方米/年,与发达国家相比,远低于美国、日本等发达国家水平,未来仍存在较大的提升空间。我国的人均消费不及美国、日本的一半。未来前景市场广阔。
目前,我国瓦楞纸箱行业已形成一个完整、合理的产业系统,从改革开放后开始具体可以概括为以下四个阶段。
行业发展阶段 |
第一阶段(20世纪80年代)为起步阶段。1980年全国包装行业管理机构诞生后,瓦楞包装产品生产企业逐渐增多,个别企业开始引进单面机或自动生产线,但生产设备仍是以单面机为主导。此阶段,企业规模相对较小,利润空间较高。 |
第二阶段(20世纪90年代)为野蛮生长阶段。该阶段行业的主要特点是:产能相对过剩,价格竞争成为企业间主要竞争手段;部分中高档瓦楞包装产品生产企业凭借成本管理、品质优势和营销推广等差异化经营方式,逐渐扩大市场份额。由于企业间竞争仍以价格竞争为主,该阶段我国瓦楞纸箱行业虽然发展较快,但由于竞争较为激烈,行业平均利润水平有所下降。 |
第三阶段(21世纪初)为快速增长阶段。这一阶段,企业逐渐注重成本控制、内部管理、生产技术及设备更新、营销整合与服务模式革新,部分企业推行包装一体化经营模式,行业竞争逐渐规范,企业间竞争已不局限于价格层面,产品本身质量及服务成为企业获得生存发展的关键因素,一批企业得以在市场竞争中脱颖而出,在区域或全国范围初具领先优势。 |
第四阶段(2011年起至今)为平稳发展阶段。经过多年的快速增长,行业渐趋成熟,增速有所放缓。更由于经济危机后全球性的需求不振,下游消费品行业的不景气传导到瓦楞纸箱行业,行业开始大规模整合,企业数量大幅下降。生存下来的企业在淘汰落后产能的同时,也开始探索新的发展方向,如研发和引进自动化包装系统、提供完整的包装解决方案、实现跨区域多点生产布局等。这一阶段,龙头企业进一步扩大其领先优势和市场份额,产能落后的中小企业面临着淘汰困境,行业集中度进一步提高。 |
数据显示,2017年我国瓦楞纸箱产量为3699.55万吨,到2018年4月我国瓦楞纸箱产量为997.92万吨。
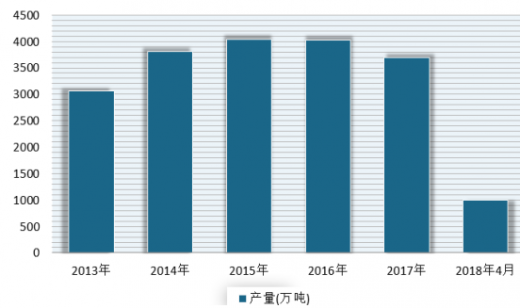
随着我国经济持续增长,人民生活水平及消费能力的持续提高,以及绿色环保意识的逐步加强,“消费升级”等因素将推动我国对瓦楞纸箱产品的进一步需求。
随着下游终端消费行业品牌化,对于包装材料的质量、外观、供应的稳定性等方面的要求将会逐步上升。环保压力和激烈的市场竞争将使得行业门槛逐步提高,有规模和资金实力的纸箱厂将逐渐占据市场主导地位,行业将逐渐被龙头企业占据大部分份额。
因此,未来中国瓦楞纸箱行业在不断发展壮大的同时,将逐渐整合,通过淘汰落后、兼并重组等方式使瓦楞纸箱企业逐渐集中化,促进行业的有序发展。
行业发展趋势 |
|
行业集中度将进一步提升 |
目前,我国前十大瓦楞纸箱企业合计市场份额低于10%,而美国前五大瓦楞纸箱企业占到国内市场份额超过70%。 我国瓦楞纸箱行业集中度偏低伴随着下游终端行业消费升级趋势,下游企业对于瓦楞纸箱产品质量、印刷内容精良程度、交货时间、配套服务的要求也会逐步上升,仅适用低速、低质、窄幅瓦线设备和落后印刷及后道设备的中小纸箱厂将难以适应发展趋势。同时,逐年提高的环保成本将使得行业门槛逐步提高,有资金、技术实力的瓦楞纸箱企业将逐渐占据市场主导地位,而无法在逐渐缩小的行业利润空间中生存的企业将面临淘汰。在未来一段时间,我国瓦楞纸箱行业将通过淘汰落后产能、并购重组等方式使行业集中度提高,进入规模化、集团化发展阶段。 |
龙头企业跨区域多点布局生产基地 |
由于瓦楞纸箱的单价较低,对运输成本较为敏感,纸箱的运输半径一般在300公里范围以内,因此广泛设立生产基地,满足当地需求是瓦楞纸箱企业实现产能扩张的主要方式。在选择包装供应商时,家电等下游行业的龙头企业往往要求覆盖其多个生产基地的包装需求。广泛布局的瓦楞纸箱企业在争取这类优质客户时就拥有了巨大的优势。通过在全国范围内多点布局生产基地,瓦楞纸箱企业能及时响应下游客户包装需求,扩大生产规模,提高市场份额。目前,瓦楞纸箱行业内的龙头企业,都开始通过新建生产线、兼并收购等方式,布局属于自己的全国性生产网络。尤其是伴随着制造业内迁的趋势,许多龙头企业开始在中西部投资设厂。 |
瓦楞纸箱产品向中高档化方向 |
发展伴随着消费升级的趋势,下游消费品厂商也逐渐提高对外包装配套的需求,低克重、高强度、轻量化瓦楞纸板逐步成为优质下游客户的普遍要求,微细瓦楞纸箱近年来得到快速的发展,产品升级迭代趋势明显。除此之外,下游高端客户对包装印刷的要求也不断提高,除储运、保护、防潮、抗压等功能性作用外,他们对瓦楞纸箱的产品展示、品牌强化、消费引导的增值性作用需求提升。纸箱产品逐步向中高档化发展,从“简单包装”走向“消费包装”。 |
纸箱企业从生产商向包装解决方案提供商转变 |
当前我国大部分瓦楞纸箱企业都只扮演了生产商的角色,即仅在客户提供了设计方案后,负责瓦楞纸箱的加工生产,利润空间较小。而包装解决方案提供商的商业模式是在客户完成了某项新产品的研发后主动介入,为客户提供最合适的新产品包装解决方案,涵盖设计、优化、测试、生产、库存管理、Just In Time(JIT)配送、售后服务等全流程,提供“一条龙服务”。这种模式使得包装设计、库存管理、JIT配送成为了瓦楞纸箱企业提供的增值服务,成为新的盈利增长点。国际包装业巨头,国际纸业和,早已由包装产品的生产商转变为了包装解决方案提供商。我国瓦楞纸箱行业中的龙头企业也正开始往这方面靠拢,为瓦楞纸箱行业发展提供了新思路。 |

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







