
电解液的总成本占锂离子电池的成本的比例约为 5%-15%,电解液的用量与锂离子电池的产量呈一定比例关系,因此锂离子电池电解液的市场规模与锂离子电池的市场规模呈一定比例关系。通过分析锂离子电池的下游应用领域的发展情况,可以了解锂离子电池的市场空间,进而分析锂离子电池电解液的市场需求情况。
参考观研天下发布《2018年中国锂离子电池市场分析报告-行业运营态势与发展趋势预测》
1、锂离子电池及电解液市场需求情况
锂离子电池以其能量密度高、输出电压高、输出功率大、自放电小、工作温度宽、无记忆效应和环境友好等优点,自 20 世纪 90 年代实现产业化以来,被成功应用于多种便携式电子设备,迅速发展成为了 3C 产品领域 重要的电源产品。同时,互联网技术、电子信息技术的飞速发展,以及电子仪器设备的小型化和智能化,特别是智能手机、平板电脑的崛起推动了锂离子电池行业的快速发展。近年来,随着技术进步、锂离子电池成本的下降、环保意识的提高及政府政策的扶持,新能源汽车产业取得了快速发展,动力类锂离子电池成为未来锂离子电池市场的主要增长引擎。此外,锂离子电池在太阳能和风能发电等储能领域也有重要的应用。
(1)锂离子电池下游应用市场发展情况
①动力类锂离子电池应用市场----新能源汽车
随着更多汽车厂商涉足电动汽车领域,众多新车型陆续问世,加上各国政府对电动汽车的扶助政策和激励措施,2014 年全球电动汽车行业迎来持续高速增长,全球产量达到 42 万辆,其中插电式混合动力汽车增长 为迅猛。我国自 2013 年以来,国家发改委、财政部、工信部以及科技部等各大部委陆续出台了一系列鼓励和推广新能源汽车发展的政策,包括新能源汽车购置价格上的高额补贴,以及不限行不限号等政策优惠。根据国务院 2012 年发布的《节能与新能源汽车产业发展规划》,到 2020 年,我国纯电动汽车和插电式混合动力汽车生产能力将达 200 万辆、累计产销量超过 500 万辆。
我国新能源汽车的发展历史如下:
A、补贴初探和产业培育期
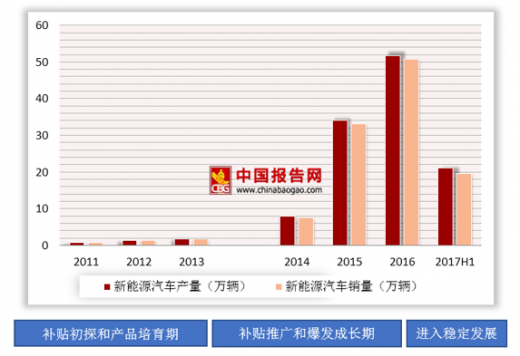
2009 年至 2012 为我国新能源汽车补贴政策初探和产业培育期。这一时期,我国对新能源汽车生产企业的支持政策逐个出台,包括 2009 年国务院安排 200 亿资金支持新能源汽车关键技术开发,2010 年在上海等五个试点城市开展私人购买新能源汽车补贴试点等措施。该时期,受制于产能因素以及新源汽车在行驶里程、充电时间、耐高温性能等方面的技术不足,新源汽车的产量增加并不显著。2012年新能源汽年新能源汽年销量仅为 1.28 万辆。
B、补贴推广和产业爆发成长期
2013年至2016 年为我国新能源汽车补贴推广和产业爆发成长期。这一时期是国内新能源汽车促进政策的集中释放期,政府机关的采购更新带来多增需求,中央财补贴和税收减免策集中落地推广,极大提高了消费者购买新能源汽车的动力,乘用市场也逐步成型并且规模不断扩大。对基础设施的政策优惠促进了充电桩的普及。
2015 年我国新能源汽车呈现爆发式增长,新能源汽车生产 34.05 万辆,销售33.11 万辆,同比分别增长 3.3 倍和 3.4 倍。其中纯电动汽车产销分别完成 25.46 万辆和 24.75 万辆,同比分别增长 4.2 倍和 4.5 倍;插电式混合动力汽车产销分别完成 8.58 万辆和 8.36 辆,同比增长 1.9 倍和 1.8 倍。
2016 年我国新能源汽车产量和销量分别达 51.7 万辆和 50.7 万辆,比上年同期分别增长 51.7%和 53%。其中纯电动汽车产销分别完成 41.7 万辆和 40.9 万辆,插电式混合动力汽车产销分别完成 9.9 万辆和 9.8 万辆。
C、稳定发展期
2017 年我国新能源汽车补贴政策整体收紧并开始进入稳定发展期。
a.补贴退坡倒逼行业洗牌,新政策利好长期健康发展
为促进优秀企业的成长,2017 年我国新能源汽车补贴政策开始逐步退坡,除在原有基础上退坡 20%,还要求地方补贴不得大于国家补贴的 50%,并提高了新能源汽车的性能指标要求。新能源汽车推广目录开始重新调整。市场准入制度以及安全标准逐步完善,对电池、低速动车、电动客车安全等做出了更加细致的法规性要求,使市场竞争更加规范。
短期看,2017 年上半年受政策调整的影响我国新能源汽车产销量受到抑制,但从长期来看,政策调整有利于市场淘汰没有核心技术、以“骗补”为目的的车企,促进行业的良性发展。
b.新能源汽车市场化长效机制逐步形成
2016,发改委、工信部相继发布《新能源汽车碳配额管理办法》(征求意见稿)、《企业平均燃料消耗量与新能源汽车积分并行管理暂行办法》(征求意见稿),2017 年 6 月国务院法制办发布《乘用车企业平均燃料消耗量与新能源汽车积分并行管理办法》。新能源双积分政策对车企新能源汽车的产量提出了要求,若车企不达标则需要购买积分或配额,否则面临停产限制和罚款,这将加快传统车企在新能源汽车领域的布局,倒逼车企加速研发,提高新能源汽车的续航里程。
c.新能源汽车基础设施建设日益完善,充电桩迎来爆发式增长
我国充电桩装机量保持高速增长,到 2016 年我国充电桩保有量约 15 万个,居全球第一。2017 年 2 月,国家能源局发布《2017 年能源工作指导意见通知》,明确 2017 年内计划建成充电桩 90 万个。充电桩数量的大幅增长将提高新能源汽车对传统汽车的替代性,是建设需求导向的新能源汽车市场的重要基础。
d.产业化基础已经形成,经济性逐步成为新能源汽车发展的最大推动力
在经历了产业培育和爆发式增长后,国内新能源汽车产业具备了一定的产业化基础。我国新能源汽车连续两年产销量居世界第一,累计推广超过 100 万辆,占全球市场保有量 50%以上。目前,国内主流车企大多在新能源汽车领域已有布局,国内车主对新能源汽车的接受度大幅提高。随着新能源汽车产业链技术提升,基础设施进一步完善,新能源汽车质量、成本和性能将得到大幅发展,经济性将逐步成为新能源汽车发展的 大推动力。
2017年1-6月我国新能源汽车产量和销量分别为 21.2 万辆和 19.5 万辆,比
上年同期分别增长 19.7%和 14.4%。其中纯电动汽车产销分别完成 17.5 万辆和16 万辆,插电式混合动力汽车产销分别完成 3.7 万辆和 3.5 万辆。
新能源汽车对锂离子电池材料的消耗量相当于传统 3C 产品的数千倍,由于电动汽车需要的是大功率动力电池,因此在实际使用过程中,往往使用上千个电芯串联成电池组以保证能量的供应。每辆普通的纯电动乘用车对电解液的需求量约 50Kg,电动大巴对电解液的需求量约 400Kg。新能源汽车的迅猛发展将带动锂离子电池电解液的需求快速增长。
②非动力类离子电池应用市场----3C 产品
3C 产品主要为手机、PC 电脑和平板电脑等智能终端。全球主要智能终端产品在经历了高速增长后,近年增长放缓,2016 年全球 PC 电脑、平板电脑和智能手机的出货量分别为 260.18 百万台、174.80 百万台和 1470.60 百万台,同比增长率分别为-5.66%、-15.47%和 2.32%。虽然全球主要智能终端设备增长放缓或出现下滑,但 3C 产品领域锂离子电池的需求仍维持较高水平并呈一定的增长趋势,这主要归于以下因素:一是尽管增长放缓,但全球主要智能终端出货量维持在较高水平;二是现有主要智能终端不断升级更新,对轻薄化、高容量的锂离子电池需求不断增加;三是随着技术进步,新的消费电子产品市场不断诞生,产品结构不断发生变化,近年智能穿戴设备等产品的兴起给锂离子电池带来了新的市场需求。

③非动力类锂离子电池应用市场----储能
近年来,随着电源投资不断向清洁能源倾斜,电源结构持续优化,可再生能源装机容量比重及发电量比重均明显提高。但是风能、太阳能等可再生能源具有不连续性、不稳定、不可控的非稳态特性,因此需要大规模储能技术参与调节。随着锂离子电池系统成本的下降,锂离子电池在储能领域的应用逐步扩展。根据 2015 年工信部发布的《锂离子电池产业发展白皮书》,2010 年至 2014 年全球化学储能电力系统累计装机总量为 840.3MW,年复合增长率为 135%,其中锂离子电池的装机比例为 35%。
综上,随着新能源汽车、3C 产品及储能行业快速、平稳、持续发展,对锂离子电池及电解液的需求也将持续、稳定增长。
(2)电解液产业规模和前景
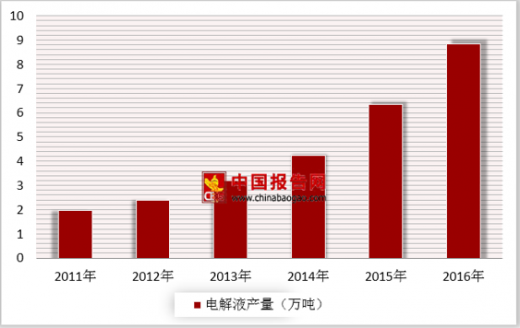
据高工锂电调研显示,2016年中国电解液产值58.61亿元,同比增长 86.3%,电解液产量为8.84万吨,同比增长39.6%,主要是因为国内新能源汽车市场继续爆发,动力电池出货激增。
未来,虽然 3C 产品增长可能有所放缓,但随着 3C 产品更新升级的加快及新产品的推出,3C 领域对锂离子电池电解液的需求仍然将维持在较高水平,而以新能源汽车为代表的动力类锂离子电池应用领域将会成为锂离子电池电解液市场需求的主要增长方向。
根据国务院发布的《节能与新能源汽车产业发展规划》,到 2020 年,我国纯电动汽车和插电式混合动力汽车生产能力将达 200 万辆、累计产销量超过 500 万辆,截至 2016 年,国内新能源汽车的累计销量约为 95 万辆,在未来四年中仍然有超过 400 万辆的增长空间,年度销量增速在 40%以上。根据赛迪顾问预计,到 2020 年我国电解液需求将达到 25 万吨,年复合增长率在 35%以上,锂离子电池电解液未来市场前景巨大。
2、铝塑膜市场需求情况
铝塑膜是软包锂离子电池的重要组件,对软包锂离子电池的质量起着至关重要的作用,铝塑膜的市场需求主要由锂离子电池的需求及软包锂离子电池在锂离子电池中比重所决定。
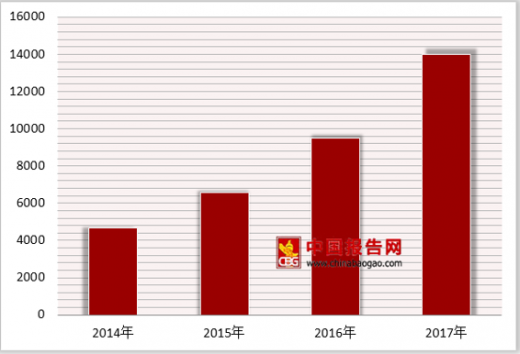
铝塑膜软包锂离子电池的外形可变任意形状,具有更高的循环寿命、较少的电解液漏液、不会发生爆炸等多种优势,因而正在逐步替代其他材料外壳锂离子电池,在智能手机、平板电脑、可穿戴式设备中,软包锂离子电池的比例不断上升。据高工锂电调研数据显示,2016 年国内锂离子电池铝塑膜需求量为 9500 万平米,市场规模为 29.5 亿元,同比增长 39.1%。目前铝塑膜产品主要应用在 3C 产品领域,如智能手机、平板电脑。在 3C 产品领域,苹果公司是软包电池 大采购商,其智能手机、笔记本电脑和平板电脑等移动电子产品均采用软包锂离子电池。
在新能源汽车领域,目前主流电动车企业雪佛兰 volt、日产 leaf、宝马、众泰、万向等采用铝塑膜包装电池路线,未来随着新能源汽车的发展,铝塑膜产业将迎来快速发展契机。
目前我国铝塑膜主要依赖进口,国内锂离子电池厂商面临巨大成本压力,迫切要求降低锂离子电池原材料成本,铝塑膜改变现在主要依赖进口、实现进口替代和国产化需求日益凸显。
行业的市场格局及主要企业情况
1、行业市场格局
(1)锂离子电池电解液市场竞争格局
① 锂离子电池产业分布情况
经过多年发展,全球锂离子电池产业形成了中、日、韩三分天下的格局,三者占据了全球 95%左右的份额。其中日本在核心技术方面较中国和韩国仍然有明显的优势,韩国的优势在于其近年来在消费和移动等 IT 终端产品领域的强势增长,中国则是全球锂离子电池 大的消费市场,同时具有制造成本优势,并已经形成了较为成熟的产业链,在锂离子配套材料方面占有优势。

②锂离子电池电解液产业发展历史及市场竞争情况
电解液作为锂离子电池四大材料之一,早期仅有少数国外企业能够生产。成立于 20 世纪 90 年代后期的我国锂离子电池企业(如比亚迪、天津力神、ATL 等)初期完全依赖于进口电解液,价格昂贵、交货周期长等弊病非常不利于新兴锂电产业的发展。从 2001 年开始,国产电解液开始进入市场,电解液售价迅速下降,开始逐步取代进口电解液。
六氟磷酸锂(LiPF6)是锂离子电池电解液的关键原料,其生产技术长期以来被外企垄断,市场供应比较紧张,制约了我国电解液产业的发展。2010 年开始,多氟多、必康股份生产的 LiPF6 逐步进入市场,打破了多年以来 LiPF6 市场被外企垄断的局面,LiPF6 价格开始大幅下滑,直接拉低了电解液产品的价格。
LiPF6 生产技术难度大,投产周期长,因此其国产化在我国电解液产业发展进程中具有里程碑意义。同时,伴随着我国电解液企业的发展,溶剂、添加剂等原料的国产化程度也在提高。
目前,全球锂离子电池电解液的供应商主要集中在中、日、韩三国。日本及韩国的主要厂商包括日本宇部兴产株式会社、三菱化学株式会社及韩国旭成化学(Panax-Etec)等。我国电解液产业起步晚于日本和韩国,但发展势头强劲,经过多年来持续的工艺改进和技术积累,已经具备了一定的国际竞争能力,我国已经成为全球 大的锂离子电池电解液生产国,电解液企业在全球市场的份额不断扩大。除本公司以外,国内锂离子电池电解液企业主要有新宙邦、天赐材料、国泰华荣、天津金牛、东莞杉杉等公司。
主流锂离子电池电解液企业具备较强的研发能力,能够根据客户的需要及时开发出定制化的电解液,客户粘性较强,毛利率较高。此外,2015 年新能源汽车市场迎来爆发式增长,动力电池电解液需求激增,市场上出现了六氟磷酸锂供应紧张的局面,大企业一般享有优先供货权,受此影响较小,而中小企业则面临六氟磷酸锂短缺的窘境,锂离子电池电解液行业强者恒强的格局仍将延续。
(2)铝塑膜市场竞争格局
铝塑膜作为软包锂离子电池电芯的封装材料,是目前锂离子电池材料领域难度较高的环节,其技术难度远超隔膜、正极、负极和电解液。目前,全球铝塑膜市场主要由日、韩等少数几家企业垄断。目前国内只有少数几家企业具备铝塑膜生产能力,但国产铝塑膜与国外产品在质量和性能上还存在较大差距,尚未实现大规模产业化,国内锂离子电池铝塑复合膜仍然主要从日本进口。
近年来我国铝塑膜需求高速增长,2015年、2016年分别同比增长40%与44%,2016年需求达到9500万平方米,同时市场规模为29.5亿元,同比增长39.1%。铝塑膜需求受到软包电池需求的直接影响,一方面锂电池行业整体景气带动软包电池需求上涨,另一方面软包电池凭借其优秀性能持续提高锂电池市场中的渗透率。2016年软包电池渗透率高达43.88%,高于方形电池(36.68%)与圆柱形电池(19.94%)。目前软包电池发展受其缺点所限,尤其是在对电池质量与安全性能有极高要求的产品中,应用尚且有限;但这些缺陷在未来有望得到改善,其中一致性差与成本高拖拽需求,可通过生产规模化与国产化共同解决;而胀气、漏液等问题则可以从技术端发力改善,通过提升铝塑膜质量、密封工艺、模组加固降低振动等方式来改善甚至解决。
参考观研天下发布《2018年中国锂离子电池市场分析报告-行业运营态势与发展趋势预测》
1、锂离子电池及电解液市场需求情况
锂离子电池以其能量密度高、输出电压高、输出功率大、自放电小、工作温度宽、无记忆效应和环境友好等优点,自 20 世纪 90 年代实现产业化以来,被成功应用于多种便携式电子设备,迅速发展成为了 3C 产品领域 重要的电源产品。同时,互联网技术、电子信息技术的飞速发展,以及电子仪器设备的小型化和智能化,特别是智能手机、平板电脑的崛起推动了锂离子电池行业的快速发展。近年来,随着技术进步、锂离子电池成本的下降、环保意识的提高及政府政策的扶持,新能源汽车产业取得了快速发展,动力类锂离子电池成为未来锂离子电池市场的主要增长引擎。此外,锂离子电池在太阳能和风能发电等储能领域也有重要的应用。
(1)锂离子电池下游应用市场发展情况
①动力类锂离子电池应用市场----新能源汽车
随着更多汽车厂商涉足电动汽车领域,众多新车型陆续问世,加上各国政府对电动汽车的扶助政策和激励措施,2014 年全球电动汽车行业迎来持续高速增长,全球产量达到 42 万辆,其中插电式混合动力汽车增长 为迅猛。我国自 2013 年以来,国家发改委、财政部、工信部以及科技部等各大部委陆续出台了一系列鼓励和推广新能源汽车发展的政策,包括新能源汽车购置价格上的高额补贴,以及不限行不限号等政策优惠。根据国务院 2012 年发布的《节能与新能源汽车产业发展规划》,到 2020 年,我国纯电动汽车和插电式混合动力汽车生产能力将达 200 万辆、累计产销量超过 500 万辆。
我国新能源汽车的发展历史如下:
A、补贴初探和产业培育期
2009 年至 2012 为我国新能源汽车补贴政策初探和产业培育期。这一时期,我国对新能源汽车生产企业的支持政策逐个出台,包括 2009 年国务院安排 200 亿资金支持新能源汽车关键技术开发,2010 年在上海等五个试点城市开展私人购买新能源汽车补贴试点等措施。该时期,受制于产能因素以及新源汽车在行驶里程、充电时间、耐高温性能等方面的技术不足,新源汽车的产量增加并不显著。2012年新能源汽年新能源汽年销量仅为 1.28 万辆。
B、补贴推广和产业爆发成长期
2013年至2016 年为我国新能源汽车补贴推广和产业爆发成长期。这一时期是国内新能源汽车促进政策的集中释放期,政府机关的采购更新带来多增需求,中央财补贴和税收减免策集中落地推广,极大提高了消费者购买新能源汽车的动力,乘用市场也逐步成型并且规模不断扩大。对基础设施的政策优惠促进了充电桩的普及。
2015 年我国新能源汽车呈现爆发式增长,新能源汽车生产 34.05 万辆,销售33.11 万辆,同比分别增长 3.3 倍和 3.4 倍。其中纯电动汽车产销分别完成 25.46 万辆和 24.75 万辆,同比分别增长 4.2 倍和 4.5 倍;插电式混合动力汽车产销分别完成 8.58 万辆和 8.36 辆,同比增长 1.9 倍和 1.8 倍。
2016 年我国新能源汽车产量和销量分别达 51.7 万辆和 50.7 万辆,比上年同期分别增长 51.7%和 53%。其中纯电动汽车产销分别完成 41.7 万辆和 40.9 万辆,插电式混合动力汽车产销分别完成 9.9 万辆和 9.8 万辆。
C、稳定发展期
2017 年我国新能源汽车补贴政策整体收紧并开始进入稳定发展期。
a.补贴退坡倒逼行业洗牌,新政策利好长期健康发展
为促进优秀企业的成长,2017 年我国新能源汽车补贴政策开始逐步退坡,除在原有基础上退坡 20%,还要求地方补贴不得大于国家补贴的 50%,并提高了新能源汽车的性能指标要求。新能源汽车推广目录开始重新调整。市场准入制度以及安全标准逐步完善,对电池、低速动车、电动客车安全等做出了更加细致的法规性要求,使市场竞争更加规范。
短期看,2017 年上半年受政策调整的影响我国新能源汽车产销量受到抑制,但从长期来看,政策调整有利于市场淘汰没有核心技术、以“骗补”为目的的车企,促进行业的良性发展。
b.新能源汽车市场化长效机制逐步形成
2016,发改委、工信部相继发布《新能源汽车碳配额管理办法》(征求意见稿)、《企业平均燃料消耗量与新能源汽车积分并行管理暂行办法》(征求意见稿),2017 年 6 月国务院法制办发布《乘用车企业平均燃料消耗量与新能源汽车积分并行管理办法》。新能源双积分政策对车企新能源汽车的产量提出了要求,若车企不达标则需要购买积分或配额,否则面临停产限制和罚款,这将加快传统车企在新能源汽车领域的布局,倒逼车企加速研发,提高新能源汽车的续航里程。
c.新能源汽车基础设施建设日益完善,充电桩迎来爆发式增长
我国充电桩装机量保持高速增长,到 2016 年我国充电桩保有量约 15 万个,居全球第一。2017 年 2 月,国家能源局发布《2017 年能源工作指导意见通知》,明确 2017 年内计划建成充电桩 90 万个。充电桩数量的大幅增长将提高新能源汽车对传统汽车的替代性,是建设需求导向的新能源汽车市场的重要基础。
d.产业化基础已经形成,经济性逐步成为新能源汽车发展的最大推动力
在经历了产业培育和爆发式增长后,国内新能源汽车产业具备了一定的产业化基础。我国新能源汽车连续两年产销量居世界第一,累计推广超过 100 万辆,占全球市场保有量 50%以上。目前,国内主流车企大多在新能源汽车领域已有布局,国内车主对新能源汽车的接受度大幅提高。随着新能源汽车产业链技术提升,基础设施进一步完善,新能源汽车质量、成本和性能将得到大幅发展,经济性将逐步成为新能源汽车发展的 大推动力。
2017年1-6月我国新能源汽车产量和销量分别为 21.2 万辆和 19.5 万辆,比
上年同期分别增长 19.7%和 14.4%。其中纯电动汽车产销分别完成 17.5 万辆和16 万辆,插电式混合动力汽车产销分别完成 3.7 万辆和 3.5 万辆。
2011年至 2017年1-6月我国新能源汽车产销量情况
数据来源:中国汽车工业协会
新能源汽车对锂离子电池材料的消耗量相当于传统 3C 产品的数千倍,由于电动汽车需要的是大功率动力电池,因此在实际使用过程中,往往使用上千个电芯串联成电池组以保证能量的供应。每辆普通的纯电动乘用车对电解液的需求量约 50Kg,电动大巴对电解液的需求量约 400Kg。新能源汽车的迅猛发展将带动锂离子电池电解液的需求快速增长。
②非动力类离子电池应用市场----3C 产品
3C 产品主要为手机、PC 电脑和平板电脑等智能终端。全球主要智能终端产品在经历了高速增长后,近年增长放缓,2016 年全球 PC 电脑、平板电脑和智能手机的出货量分别为 260.18 百万台、174.80 百万台和 1470.60 百万台,同比增长率分别为-5.66%、-15.47%和 2.32%。虽然全球主要智能终端设备增长放缓或出现下滑,但 3C 产品领域锂离子电池的需求仍维持较高水平并呈一定的增长趋势,这主要归于以下因素:一是尽管增长放缓,但全球主要智能终端出货量维持在较高水平;二是现有主要智能终端不断升级更新,对轻薄化、高容量的锂离子电池需求不断增加;三是随着技术进步,新的消费电子产品市场不断诞生,产品结构不断发生变化,近年智能穿戴设备等产品的兴起给锂离子电池带来了新的市场需求。
2012 年至 2016 年全球主要智能终端出货量

数据来源:Wind 资讯
③非动力类锂离子电池应用市场----储能
近年来,随着电源投资不断向清洁能源倾斜,电源结构持续优化,可再生能源装机容量比重及发电量比重均明显提高。但是风能、太阳能等可再生能源具有不连续性、不稳定、不可控的非稳态特性,因此需要大规模储能技术参与调节。随着锂离子电池系统成本的下降,锂离子电池在储能领域的应用逐步扩展。根据 2015 年工信部发布的《锂离子电池产业发展白皮书》,2010 年至 2014 年全球化学储能电力系统累计装机总量为 840.3MW,年复合增长率为 135%,其中锂离子电池的装机比例为 35%。
综上,随着新能源汽车、3C 产品及储能行业快速、平稳、持续发展,对锂离子电池及电解液的需求也将持续、稳定增长。
(2)电解液产业规模和前景
据高工锂电调研显示,2016年中国电解液产值58.61亿元,同比增长 86.3%,电解液产量为8.84万吨,同比增长39.6%,主要是因为国内新能源汽车市场继续爆发,动力电池出货激增。
2011年至2016年我国电解液产量
数据来源:高工锂电
未来,虽然 3C 产品增长可能有所放缓,但随着 3C 产品更新升级的加快及新产品的推出,3C 领域对锂离子电池电解液的需求仍然将维持在较高水平,而以新能源汽车为代表的动力类锂离子电池应用领域将会成为锂离子电池电解液市场需求的主要增长方向。
根据国务院发布的《节能与新能源汽车产业发展规划》,到 2020 年,我国纯电动汽车和插电式混合动力汽车生产能力将达 200 万辆、累计产销量超过 500 万辆,截至 2016 年,国内新能源汽车的累计销量约为 95 万辆,在未来四年中仍然有超过 400 万辆的增长空间,年度销量增速在 40%以上。根据赛迪顾问预计,到 2020 年我国电解液需求将达到 25 万吨,年复合增长率在 35%以上,锂离子电池电解液未来市场前景巨大。
2、铝塑膜市场需求情况
铝塑膜是软包锂离子电池的重要组件,对软包锂离子电池的质量起着至关重要的作用,铝塑膜的市场需求主要由锂离子电池的需求及软包锂离子电池在锂离子电池中比重所决定。
铝塑膜软包锂离子电池的外形可变任意形状,具有更高的循环寿命、较少的电解液漏液、不会发生爆炸等多种优势,因而正在逐步替代其他材料外壳锂离子电池,在智能手机、平板电脑、可穿戴式设备中,软包锂离子电池的比例不断上升。据高工锂电调研数据显示,2016 年国内锂离子电池铝塑膜需求量为 9500 万平米,市场规模为 29.5 亿元,同比增长 39.1%。目前铝塑膜产品主要应用在 3C 产品领域,如智能手机、平板电脑。在 3C 产品领域,苹果公司是软包电池 大采购商,其智能手机、笔记本电脑和平板电脑等移动电子产品均采用软包锂离子电池。
在新能源汽车领域,目前主流电动车企业雪佛兰 volt、日产 leaf、宝马、众泰、万向等采用铝塑膜包装电池路线,未来随着新能源汽车的发展,铝塑膜产业将迎来快速发展契机。
目前我国铝塑膜主要依赖进口,国内锂离子电池厂商面临巨大成本压力,迫切要求降低锂离子电池原材料成本,铝塑膜改变现在主要依赖进口、实现进口替代和国产化需求日益凸显。
行业的市场格局及主要企业情况
1、行业市场格局
(1)锂离子电池电解液市场竞争格局
① 锂离子电池产业分布情况
经过多年发展,全球锂离子电池产业形成了中、日、韩三分天下的格局,三者占据了全球 95%左右的份额。其中日本在核心技术方面较中国和韩国仍然有明显的优势,韩国的优势在于其近年来在消费和移动等 IT 终端产品领域的强势增长,中国则是全球锂离子电池 大的消费市场,同时具有制造成本优势,并已经形成了较为成熟的产业链,在锂离子配套材料方面占有优势。
2011至2014年全球锂离子电池产业结构地区分布情况

资料来源:高工锂电
②锂离子电池电解液产业发展历史及市场竞争情况
电解液作为锂离子电池四大材料之一,早期仅有少数国外企业能够生产。成立于 20 世纪 90 年代后期的我国锂离子电池企业(如比亚迪、天津力神、ATL 等)初期完全依赖于进口电解液,价格昂贵、交货周期长等弊病非常不利于新兴锂电产业的发展。从 2001 年开始,国产电解液开始进入市场,电解液售价迅速下降,开始逐步取代进口电解液。
六氟磷酸锂(LiPF6)是锂离子电池电解液的关键原料,其生产技术长期以来被外企垄断,市场供应比较紧张,制约了我国电解液产业的发展。2010 年开始,多氟多、必康股份生产的 LiPF6 逐步进入市场,打破了多年以来 LiPF6 市场被外企垄断的局面,LiPF6 价格开始大幅下滑,直接拉低了电解液产品的价格。
LiPF6 生产技术难度大,投产周期长,因此其国产化在我国电解液产业发展进程中具有里程碑意义。同时,伴随着我国电解液企业的发展,溶剂、添加剂等原料的国产化程度也在提高。
目前,全球锂离子电池电解液的供应商主要集中在中、日、韩三国。日本及韩国的主要厂商包括日本宇部兴产株式会社、三菱化学株式会社及韩国旭成化学(Panax-Etec)等。我国电解液产业起步晚于日本和韩国,但发展势头强劲,经过多年来持续的工艺改进和技术积累,已经具备了一定的国际竞争能力,我国已经成为全球 大的锂离子电池电解液生产国,电解液企业在全球市场的份额不断扩大。除本公司以外,国内锂离子电池电解液企业主要有新宙邦、天赐材料、国泰华荣、天津金牛、东莞杉杉等公司。
主流锂离子电池电解液企业具备较强的研发能力,能够根据客户的需要及时开发出定制化的电解液,客户粘性较强,毛利率较高。此外,2015 年新能源汽车市场迎来爆发式增长,动力电池电解液需求激增,市场上出现了六氟磷酸锂供应紧张的局面,大企业一般享有优先供货权,受此影响较小,而中小企业则面临六氟磷酸锂短缺的窘境,锂离子电池电解液行业强者恒强的格局仍将延续。
(2)铝塑膜市场竞争格局
铝塑膜作为软包锂离子电池电芯的封装材料,是目前锂离子电池材料领域难度较高的环节,其技术难度远超隔膜、正极、负极和电解液。目前,全球铝塑膜市场主要由日、韩等少数几家企业垄断。目前国内只有少数几家企业具备铝塑膜生产能力,但国产铝塑膜与国外产品在质量和性能上还存在较大差距,尚未实现大规模产业化,国内锂离子电池铝塑复合膜仍然主要从日本进口。
近年来我国铝塑膜需求高速增长,2015年、2016年分别同比增长40%与44%,2016年需求达到9500万平方米,同时市场规模为29.5亿元,同比增长39.1%。铝塑膜需求受到软包电池需求的直接影响,一方面锂电池行业整体景气带动软包电池需求上涨,另一方面软包电池凭借其优秀性能持续提高锂电池市场中的渗透率。2016年软包电池渗透率高达43.88%,高于方形电池(36.68%)与圆柱形电池(19.94%)。目前软包电池发展受其缺点所限,尤其是在对电池质量与安全性能有极高要求的产品中,应用尚且有限;但这些缺陷在未来有望得到改善,其中一致性差与成本高拖拽需求,可通过生产规模化与国产化共同解决;而胀气、漏液等问题则可以从技术端发力改善,通过提升铝塑膜质量、密封工艺、模组加固降低振动等方式来改善甚至解决。
我国铝塑膜需求量(万平方米)
数据来源:安全监督生产管理局
资料来源:安全监督生产管理局,观研天下整理(TC)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







