咨询热线

400-007-6266

010-86223221

2018年天然气行业全球市场储量持续增加 我国产量保持增长态势

           参考观研天下发布《2019年中国煤制天然气市场分析报告-行业深度分析与发展趋势预测》

           1、全球天然气储量

           上世纪70年代以来,伴随着勘探技术的突破、新气田的发现、以及深海勘探开发技术水平的提高,全球天然气储量持续增加。根据BP数据显示,2016年全球天然气探明储量达到186.57万亿立方米。
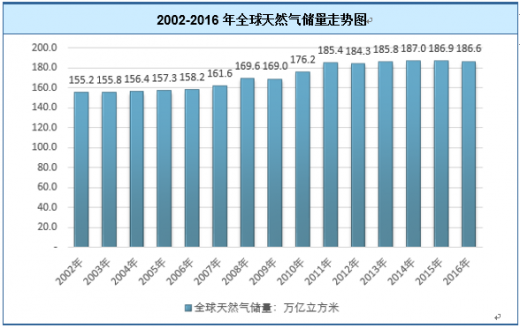
2002-2016年全球天然气储量走势图
 
资料来源:BP

           其中,分地区看:北美地区天然气探明储量为11.13万亿立方米,中南美地区天然气探明储量为7.59万亿立方米,欧洲及欧亚大陆地区天然气探明储量为56.69万亿立方米,中东地区天然气探明储量为79.38万亿立方米,非洲地区天然气探明储量为14.25万亿立方米,亚太地区天然气探明储量为17.54万亿立方米。
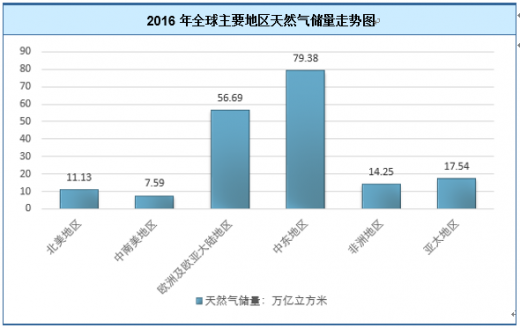
2016年全球主要地区天然气储量走势图
 

资料来源:BP

2016年全球主要地区天然气储量格局
 

资料来源:BP

           具体来看,全球探明的天然气储量大的4个国家分别为伊朗、俄罗斯、卡塔尔、土库曼斯坦,上述四个国家的天然气储量占全世界储量的将近60%。美国居世界第5位,中国居9位。

2016年全球天然气可采储量TOP5

国家

可采储量(万亿立方米)

占比(%)

伊朗

33.5

17.96

俄罗斯

32.3

17.31

卡塔尔

24.3

13.02

土库曼斯坦

17.5

9.38

美国

8.7

4.66


资料来源:BP

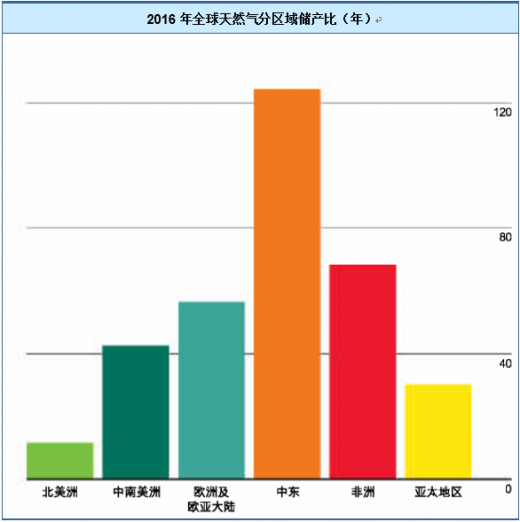
2016年全球天然气分区域储产比(年)
 
资料来源:BP

           2、天然气生产情况

            产量保持增长,进口量快速增长,产量与进口量之比约为2:1。2016年我国天然气产量1371亿立方米,2016年天然气进口量5403万吨,增长22.0%。分地区看,陕西、四川和新疆是我国天然气的主产地,产量分别为412、297和291亿立方米,合计占全国产量的73.1%。

            天然气生产峰谷差大。从月度规模以上工业天然气产量看,1-3月份、11-12月份日均产量都在4亿立方米左右,其中12月份最高,为4.3亿立方米/日;而4-10月份日均产量不足3.6亿立方米/日,其中7月份最低,为3.3亿立方米/日。这主要是由于北方地区冬季取暖消费导致峰谷差大,针对此特点,生产企业按照行业主管部门做好天然气迎峰度冬工作的要求,积极落实增产计划,确保了天然气的供应。

            2016年1-12月全国天然气产量分省市统计表

地区

2016年产量(亿立方米)

全国

1371

北京

21.7

天津

19.7

河北

7.8

山西

43.2

内蒙古

0.2

辽宁

5.4

吉林

19.8

黑龙江

38

上海

2

江苏

1.3

浙江

-

安徽

3.4

福建

-

江西

0.2

山东

4

河南

3.3

湖北

1.3

湖南

-

广东

79.2

广西

0.2

海南

1.4

重庆

51.7

四川

296.9

贵州

3.4

云南

-

西藏

-

陕西

411.9

甘肃

0.1

青海

60.8

宁夏

-

新疆

291.2


资料来源:国家统计局

           3、市场发展趋势

            国家发改委发布《天然气发展“十三五”规划》(以下简称“规划”),提出要以提高天然气在一次能源消费结构中的比重为发展目标,大力发展天然气产业,使天然气占一次能源消费比重力争提高到10%左右,逐步把天然气培育成主体能源之一。与2015年相比,这意味着天然气占一次能源的比重接近翻一倍。

            天然气是清洁高效的化石能源。近年来,随着勘探开发技术的突破,天然气的开发水平大幅提高,在世界能源格局中地位越发重要。从2006年到2015年,全球煤炭和石油消费比重下降2.3个百分点,天然气比重则提高约1个百分点。2015年我国天然气表观消费量1931亿立方米,“十二五”期间年均增长12.4%,累计消费量约8300亿立方米,是“十一五”消费量的2倍。2015年天然气在一次能源消费中的比重从2010年的4.4%提高到5.9%,仅提高1.5个百分点。此次规划明确将“十三五”天然气在我国一次能源消费中的比重提高到10%,势必要进一步提高我国天然气的消费量才有实现的可能。

            随着能源消费结构调整、节能减排等因素的影响,天然气已经成为我国大力发展的能源品种,天然气消费量也始终保持较快增长态势,但要进一步大幅提高我国天然气的消费量,仍有不少问题需要解决。
首先,要保障天然气供给充足。与过去十年天然气需求快速增长、供不应求的状况不同,“十三五”期间,随着国内产量的增加和进口能力的增强,天然气供求总体上将进入宽平衡状态。但与此同时,受产业链发展不协调等因素影响,局部地区部分时段还可能出现供应紧张状况。因此,在大幅提高天然气消费量同时,亦要保证天然气供给充足的基础。

            其次,天然气的成本较高。从2013年下半年开始,受宏观经济增速放缓、国际油价大幅下跌、气价机制尚未理顺等因素影响,我国天然气较煤炭及汽柴油等替代产品成本优势不足,天然气需求增速出现阶段性放缓。而且天然气自身储存运输成本较高,在距离气田较远的市场,天然气在与低价传统化石能源的竞争中处于不利地位。此外,可再生能源在政策支持下快速发展,一旦储能技术取得重大突破,将可能从根本上改变现有能源格局,给天然气行业发展带来竞争压力。

            再次,随着天然气产业快速发展,我国天然气产业结构性矛盾日益突出,部分原有政策已不适应新的发展形势,储气能力严重滞后,保供难度日益增加。勘探开发和管道输送环节主体少,竞争不足,管道运营不透明,难以实现第三方市场主体公平接入。行业行政垄断和区域分割比较严重,输配环节过多,费用过高,最终用户没有获得实惠。市场化体制机制不健全,竞争性环节竞争不够充分,价格变化难以完全真实反映市场供求关系。进口高价合同气难以消纳,企业背负经营压力,天然气供应风险加大。

            因此,规划提出,全面深化油气体制改革。推动天然气管网运输和销售分离,大力推进天然气基础设施向第三方市场主体开放。放开非居民用气价格,进一步完善居民用气定价机制,加强天然气管输价格和成本监审,有效降低输配气成本,扩大天然气利用规模。

            在目前我国雾霾现象频发的状况下,环境污染的治理就日益受到各行各业的重视,“煤改气”、以气代油将成为防治大气污染的重要措施之一,同时也是提高天然气消费比重的重要举措。此次规划中明确提出,加大天然气利用、推动天然气消费工程对产业健康发展具有重要作用,“十三五”要抓好大气污染治理重点地区等气化工程、天然气发电及分布式能源工程、交通领域气化工程、节约替代工程等四大利用工程。其中以京津冀、长三角、珠三角、东北地区为重点,推进重点城市“煤改气”工程,扩大城市高污染燃料禁燃区范围,大力推进天然气替代步伐。

            此外,规划还提出,“十三五”期间要提高天然气发电比重,鼓励发展天然气分布式能源等高效利用项目,有序发展天然气调峰电站,因地制宜发展热电联产。推动天然气发电与风力、太阳能发电、生物质发电等新能源发电融合发展。2020年天然气发电装机规模达到1.1亿千瓦以上,占发电总装机比例超过5%。同时,积极支持天然气汽车发展,鼓励在内河、湖泊和沿海发展以天然气(LNG)为燃料的运输船舶。2020年气化各类车辆约1000万辆,配套建设加气站超过1.2万座,船用加注站超过200座。

资料来源:观研天下整理,转载请注明出处。(ww)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


内外态势多维拆解:我国稀土行业步入稳定快速增长发展阶段

内外态势多维拆解:我国稀土行业步入稳定快速增长发展阶段

中国是全球稀土资源最为丰富的国家之一,根据相关数据,截至2023年全球稀土资源储量约为1.1亿吨,其中储量最高为中国,储量约为4400万吨,占比约40%。中国的稀土资源广泛分布于全国 22 个省区,矿种多样,有包头混合型稀土矿、离子吸附型稀土矿、氟碳铈矿等。

2026年09月09日
吸波材料为未来解决电磁兼容问题重要手段 市场需求持续增长

吸波材料为未来解决电磁兼容问题重要手段 市场需求持续增长

吸波材料行业经过多年发展,目前已经形成较为稳定的市场竞争格局。国外大型吸波材料企业经过数十年的发展,产品范围较广,吸波材料通常仅为其主营业务的一部分。国内企业起步较晚,在产品种类、应用领域范围、终端客户群体上与国外企业存在一定差异。

2026年09月08日
需求上行,全球消费级储能市场规模正持续增长

需求上行,全球消费级储能市场规模正持续增长

新型储能首次被列入国家六大新兴支柱产业,从电力系统的“配角”跃升为核心支撑,是构建适配高比例新能源的新型电力系统的关键环节,可有效提升电力系统互补互济和安全韧性水平,支撑2030年非化石能源发电量占比达到50%的目标落地‌。

2026年08月26日
原生开采受限催生再生红利 稀土回收成为我国稀土供给的第二增长曲线

原生开采受限催生再生红利 稀土回收成为我国稀土供给的第二增长曲线

随着新能源汽车、风力发电、智能制造等新兴产业的快速发展,稀土元素的市场需求持续增长。特别是稀土永磁材料、稀土发光材料等高性能稀土产品,在新能源汽车电机、风力发电机、节能灯具等领域的应用日益广泛,这进一步推动了稀土回收利用产业的发展。

2026年08月24日
供需共振助推海水淡化高质量扩张,赛道盈利分化凸显强者恒强特征

供需共振助推海水淡化高质量扩张,赛道盈利分化凸显强者恒强特征

海水淡化需求呈现“工业主导、市政民生加速渗透”的格局,形成多元化应用场景。工业领域是核心需求方,电力、石化、钢铁等高耗水行业通过自建淡化装置实现水资源闭环管理,工业用水占比超60%,且沿海园区淡化水使用率突破30%,成为保障产业稳定运行的关键基础设施。市政供水领域需求爆发,青岛、天津等城市将淡化水纳入城市管网,缓解淡水

2026年08月19日
SOFC发电快速部署优势凸显,全球数据中心SOFC市场有望高速增长

SOFC发电快速部署优势凸显,全球数据中心SOFC市场有望高速增长

当前SOFC在数据中心发电应用占比有较大提升空间。目前,燃气轮机、燃气发电机、SOFC 均能满足数据中心主电源需求,其中燃气轮机单机功率及效率高、占地面积小、长期成本较低,是海外数据中心的主流选择,但从最新的边际变化来看,燃气轮机的紧缺情况还在加强。西门子近期在其电话会中,将未来几年燃机行业的年均需求上修至约110-1

2026年08月12日
第三代光伏技术钙钛矿电池持续成熟,行业产业化有望加速

第三代光伏技术钙钛矿电池持续成熟,行业产业化有望加速

国内厂商逐步聚焦柔性组件等差异化市场,晶硅电池巨头持续关注进展,围绕优势领域布局叠层电池技术,领先者百兆瓦级中试线已投产。产能扩张进展不断。据不完全统计,明确规模的产能规划超33GW,其中仁烁光能等头部厂商量产展望乐观,技术的进一步成熟或将加速规划产能落地。

2026年08月06日
超级电容产业持续扩大,AI数据中心成为最快驱动力

超级电容产业持续扩大,AI数据中心成为最快驱动力

美国Maxwell是EDLC 技术的核心代表厂商,其率先设计、开发和部署了超级电容器储能技术,以解决快速响应、高功率输出解决方案的能源缺口。Maxwell 的领先地位体现在其与全球合作伙伴建立的宝贵合作关系,以及全球超过 6500 万个 Maxwell 超级电容器单元在移动和固定应用中的部署。其产品长期应用于风电变桨、

2026年08月04日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部