
参考观研天下发布《2018年中国煤炭行业分析报告-市场运营态势与发展前景研究》
1、行业状况
煤炭是中国能源消费的主体,在我国能源消费中占比约70%左右。随着中国工业化和城镇化的不断深入,能源消费将保持稳定增长,但是经济增长方式的转变和节能减排政策的实施将使能源消费增速放缓。因此长期来看我国煤炭行业仍具有持续增长潜力,但增速将放缓。短期看煤炭行业将受到经济周期波动、煤炭资源整合、运输通道建设、行业政策等因素的影响。
自2016年4月以来,受到《关于进一步规范和改善煤炭生产经营秩序的通知》等文件的影响,叠加汽车、钢铁等下游行业需求增加因素,煤炭产品价格有小幅回升。
2、市场供求及产品价格变动
(1)煤炭供给
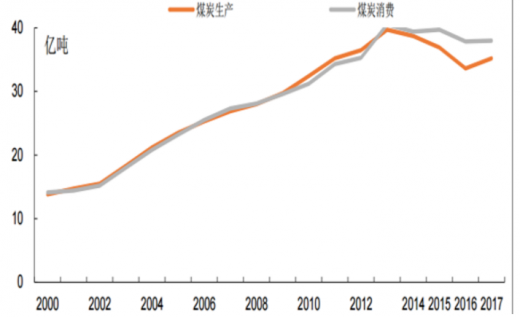
我国煤炭储量较为丰富,仅次于美国和俄罗斯,占世界储量的13%。现阶段我国煤炭市场处于供大于求的情况。2014-2016年我国煤炭产量继续负增长,2016年全国原煤产量创下近6年来的新低,仅为4.1亿吨。但2017年随着煤炭价格的回升和原煤产量亦企稳增长,成为自2014年以来的首次恢复性增长,其原煤产量35.2亿吨。截止到2018年4月原煤产量同比增长4.1%,1-4月原煤产量11.0亿吨,累计同比增长3.8%。
2016年2月,国务院印发《国务院关于煤炭行业化解过剩产能实现脱困发展的意见》(国发[2016]7号),文件指出从2016年起,3年内原则上停止审批新建煤矿项目、新增产能的技术改造项目和产能核增项目;确需新建煤矿的,一律实行减量置换。在近年来淘汰落后煤炭产能的基础上,从2016年开始,用3至5年的时间,再退出产能5亿吨左右、减量重组5亿吨左右,较大幅度压缩煤炭产能,适度减少煤矿数量。综上所述,在供给侧改革的背景下,预期未来几年煤炭供给将处于收缩的状态。
(2)煤炭需求
从煤炭需求方面来看,电力、建材、钢铁、化工四大行业是煤炭消费的主要领域,合计约占煤炭需求量的九成。受经济复苏低于预期、美联储加息预期等因素影响,国际环境充满不确定性,国内方面政府坚持进行经济结构调整,经济增速持续放缓,全社会对钢铁、电力、建材、化工等耗煤企业的需求增速也随之放缓。另外,政府对高耗能产业节能降耗的政策力度日趋增大,单位工业增加能耗呈下降趋势,对煤炭需求的增长也起到一定程度的抑制作用。
(3)供需总体情况
煤炭行业低迷的内在原因在于供求不平衡,供大于求。在需求方面,新常态下经济增速下降,投资放缓,传统产业需求乏力,占煤炭需求九成的下游四大行业增速放缓到负增长。在供给方面,大量超前建设的产能陆续投放既有产能退出缓慢,产能仍未见顶,供过于求的局面使得煤价持续下降。但从2016年下半年开始,下游电力和冶金行业耗煤量的逐渐企稳使得煤炭行业需求端开始回暖,并且受益于国家去产能和供给侧改革的持续发力,煤炭行业供给端的产能严重过剩局面开始扭转,煤炭行业整理供需情况得以改善,煤价开始上涨。
(4)煤炭价格
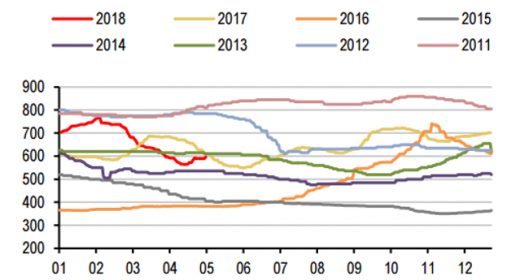
自2018年年初以来我国动力煤价格维持在高位运行。截至到2018年5月港口煤价均价为664元/吨,去年同期均价为628元/吨,比去年价格有所上涨。从中长期来看,考虑到煤炭行业正在转向稳增长,未来2-3年需求整体相对平稳,而去产能在顺利推进,新增产能也在有序投放,供给端实际增量相对有限,行业供需有望维持平衡偏紧状态,预计煤价未来有望维持中高位运行,而煤电中长协占比持续提升也有利于稳定煤价,动力煤行业类公用事业属性或逐步增强。
3、行业盈利情况
随着煤炭行业景气持续下滑,业内企业普遍出现资产负债率持续上升、毛利率持续下降,利润总额同比持续下滑情况。自2012年二季度起,全行业利润总额受此影响出现负增长,行业亏损面快速扩大。一直到2016年,我国煤炭行业整体收入和利润的亏损状况才得到扭转。
2017年,我国煤炭开采和洗选业累计实现主营业务收入25,444.9亿元,较上年上涨9.78%;累计实现利润总额2,959.3亿元,较上年上涨171.27%。
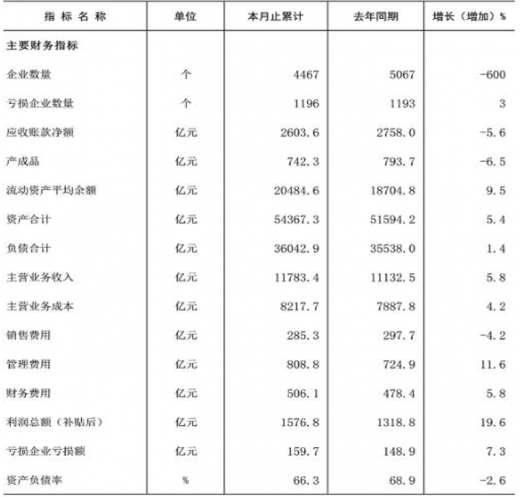
数据显示,2018年上半年煤炭行业主营业务收入达11783.4亿元,较2017年同期增长5.8%;主营业务成本达8217.7亿元,较2017年同期增长4.2%。上半年煤炭行业利润总额(补贴后)达1576.8亿元,较2017年同期增长19.6%。
4、行业政策解析
煤炭价格相关政策方面,鉴于2012年末煤炭市场价格已为历史低位,与重点合同煤价格差距很小,处于有利的电煤市场化改革窗口期,2012年12月20日,国务院办公厅发布了《国务院办公厅关于深化电煤市场化改革的指导意见》(国办发[2012]57号),文件指出,自2013年起,取消重点合同,取消电煤价格双轨制;发展改革委员会不再下达年度跨省区煤炭铁路运力配置意向框架;煤炭企业和电力企业自主衔接签订合同,自主协商确定价格。电煤价格双轨制的取消标志着电煤市场化的完成,煤炭市场价格波动的自由度将大幅增强。
资源税改革方面,2013年5月,国务院批转发展改革委《关于2013年深化经济体制改革重点工作意见的通知》(国发[2013]20号文),指出2013年在财税体制改革方面,将资源税从价计征范围扩大到煤炭等应税品目,同时清理煤炭开采和销售中的相关收费基金,开展深化矿产资源有偿使用制度改革试点。此前根据2011年9月国务院常务会议对《中华人民共和国资源税暂行条例》的修改,焦煤资源税征收标准规定为每吨8-20元,其他煤炭仍为每吨0.3~5元。
好清费工作的基础上。从2014年12月1日起,在全国将煤炭资源税由从量计征改为从价计征,税率由省级政府在规定幅度内确定。同时,会议要求停止征收煤炭价格调节基金,取消原生矿产品生态补偿费、煤炭资源地方经济发展费等,严肃查处违规收费行为,确保不增加煤炭企业总体负担。
2014年10月,财政部和国家税务总局联合发布《关于实施煤炭资源税改革的通知》,自2014年12月1日起,在全国范围内实施煤炭资源税从价计征改革,煤炭资源税税率幅度为2%~10%。同时,在全国范围统一将煤炭、原油、天然气矿产资源补偿费费率降为零,停止针对煤炭、原油、天然气征收价格调节基金,而原油、天然气资源税税率则由5%提至6%。
2015年4月14日,国家税务总局、国家能源局发布《关于落实煤炭资源税优惠政策若干事项的公告》,对从事煤炭开采行业的企业的相关资源税税收优惠作出更明确的规定。
2016年2月5日,国务院下发《国务院关于煤炭行业化解过剩产能实现脱困发展的意见》(国发[2016]7号),要求“从2016年开始,用3至5年的时间,再退出产能5亿吨左右、减量重组5亿吨左右,较大幅度压缩煤炭产能,适度减少煤矿数量,煤炭行业过剩产能得到有效化解”,并提出“严格控制新增产能、加快淘汰落后产能和其他不符合产业政策的产能、有序退出过剩产能、推进企业改革重组”等工作任务,以及 “加强奖补支持、职工安置、加大金融支持”等政策措施。根据文件要求,拟对安全生产不达标、质量和环保不符合要求、技术和资源规模方面的“非机械化开采的煤矿;晋、蒙、陕、宁等4个地区产能小于60万吨/年”,提出有序退出产能的要求;严格控制超能力生产,从2016年开始,按全年作业时间不超过276个工作日重新确定煤矿产能;并鼓励大型煤炭企业兼并重组中小型企业,培育一批大型煤炭企业集团。
2016年11月30日,国家发展改革委、国务院国资委会同交通运输部、国家能源局、中国铁路总公司、国家电网公司、南方电网公司研究制定了《关于加强市场监管和公共服务保障煤炭中长期合同履行的意见》。意见包括:充分认识煤炭中长期合同的重大意义;遵循市场经济规律,尊重企业市场主体地位;完善合同条款和履约保障机制,提高中长期合同比重;完善价格形成机制,促进价格平稳有序;严格履行企业主体责任,提高合同履约率;建立健全合同履约考核评价;强化激励和保障,营造有利于合同履行的良好环境;依法实施价格监管;加强主体信用建设,实施守信联合激励和失信联合惩戒;强化经营业绩考核;充分发挥行业协会协调服务和行业自律作用;进一步完善社会监督机制等。
2017年2月17日,国家能源局发布《2017年能源工作指导意见》,其中将化解防范产能过剩作为重点任务之一,并提出2017年要力争关闭落后煤矿500处以上,退出产能5,000万吨左右。规范煤矿生产建设秩序,加大未批先建、超能力生产等违规行为治理力度。
2017年5月12日,发改委等多个部门《关于做好2017年钢铁煤炭行业化解过剩产能实现脱困发展工作的意见》,制定钢铁煤炭去产能的基本原则,同时发布2017年煤炭去产能实施方案,方案指出,坚持落后产能应退尽退、能退早退,2017年退出煤炭产能1.5亿吨以上,实现煤炭总量、区域、品种和需求基本平衡。
5、行业前景
总体来看,目前受国民经济景气度下行以及行业产能过剩等因素影响,我国煤炭价格下行压力依然突出,但在国家经济的整体格局中,煤炭占有举足轻重的战略地位,国有经济的主导地位不会轻易动摇。在包括取得国际能源定价权方面,我国也更加需要做强做大资源类企业。从长期看,我国宏观经济的高速发展为煤炭需求持续增长提供了坚实支撑,煤炭市场将会呈现供需平衡的基本格局。随着国家各项行业政策的实施和推进,煤炭产业集中度将进一步提高,产业结构得到优化,煤炭工业的规模化、机械化、现代化也将得以强化,为煤炭产业优化升级奠定了重要基础。
1、行业状况
煤炭是中国能源消费的主体,在我国能源消费中占比约70%左右。随着中国工业化和城镇化的不断深入,能源消费将保持稳定增长,但是经济增长方式的转变和节能减排政策的实施将使能源消费增速放缓。因此长期来看我国煤炭行业仍具有持续增长潜力,但增速将放缓。短期看煤炭行业将受到经济周期波动、煤炭资源整合、运输通道建设、行业政策等因素的影响。
自2016年4月以来,受到《关于进一步规范和改善煤炭生产经营秩序的通知》等文件的影响,叠加汽车、钢铁等下游行业需求增加因素,煤炭产品价格有小幅回升。
2、市场供求及产品价格变动
(1)煤炭供给
我国煤炭储量较为丰富,仅次于美国和俄罗斯,占世界储量的13%。现阶段我国煤炭市场处于供大于求的情况。2014-2016年我国煤炭产量继续负增长,2016年全国原煤产量创下近6年来的新低,仅为4.1亿吨。但2017年随着煤炭价格的回升和原煤产量亦企稳增长,成为自2014年以来的首次恢复性增长,其原煤产量35.2亿吨。截止到2018年4月原煤产量同比增长4.1%,1-4月原煤产量11.0亿吨,累计同比增长3.8%。
煤炭生产和消费由下降转为增长
数据来源:公开数据整理
2016年2月,国务院印发《国务院关于煤炭行业化解过剩产能实现脱困发展的意见》(国发[2016]7号),文件指出从2016年起,3年内原则上停止审批新建煤矿项目、新增产能的技术改造项目和产能核增项目;确需新建煤矿的,一律实行减量置换。在近年来淘汰落后煤炭产能的基础上,从2016年开始,用3至5年的时间,再退出产能5亿吨左右、减量重组5亿吨左右,较大幅度压缩煤炭产能,适度减少煤矿数量。综上所述,在供给侧改革的背景下,预期未来几年煤炭供给将处于收缩的状态。
(2)煤炭需求
从煤炭需求方面来看,电力、建材、钢铁、化工四大行业是煤炭消费的主要领域,合计约占煤炭需求量的九成。受经济复苏低于预期、美联储加息预期等因素影响,国际环境充满不确定性,国内方面政府坚持进行经济结构调整,经济增速持续放缓,全社会对钢铁、电力、建材、化工等耗煤企业的需求增速也随之放缓。另外,政府对高耗能产业节能降耗的政策力度日趋增大,单位工业增加能耗呈下降趋势,对煤炭需求的增长也起到一定程度的抑制作用。
(3)供需总体情况
煤炭行业低迷的内在原因在于供求不平衡,供大于求。在需求方面,新常态下经济增速下降,投资放缓,传统产业需求乏力,占煤炭需求九成的下游四大行业增速放缓到负增长。在供给方面,大量超前建设的产能陆续投放既有产能退出缓慢,产能仍未见顶,供过于求的局面使得煤价持续下降。但从2016年下半年开始,下游电力和冶金行业耗煤量的逐渐企稳使得煤炭行业需求端开始回暖,并且受益于国家去产能和供给侧改革的持续发力,煤炭行业供给端的产能严重过剩局面开始扭转,煤炭行业整理供需情况得以改善,煤价开始上涨。
(4)煤炭价格
自2018年年初以来我国动力煤价格维持在高位运行。截至到2018年5月港口煤价均价为664元/吨,去年同期均价为628元/吨,比去年价格有所上涨。从中长期来看,考虑到煤炭行业正在转向稳增长,未来2-3年需求整体相对平稳,而去产能在顺利推进,新增产能也在有序投放,供给端实际增量相对有限,行业供需有望维持平衡偏紧状态,预计煤价未来有望维持中高位运行,而煤电中长协占比持续提升也有利于稳定煤价,动力煤行业类公用事业属性或逐步增强。
秦港5500大卡动力煤价
数据来源:公开数据整理
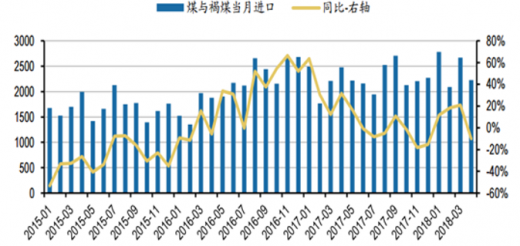
产地动力煤价近期逐步趋稳(单位:元/吨)
数据来源:公开数据整理
3、行业盈利情况
随着煤炭行业景气持续下滑,业内企业普遍出现资产负债率持续上升、毛利率持续下降,利润总额同比持续下滑情况。自2012年二季度起,全行业利润总额受此影响出现负增长,行业亏损面快速扩大。一直到2016年,我国煤炭行业整体收入和利润的亏损状况才得到扭转。
2017年,我国煤炭开采和洗选业累计实现主营业务收入25,444.9亿元,较上年上涨9.78%;累计实现利润总额2,959.3亿元,较上年上涨171.27%。
数据显示,2018年上半年煤炭行业主营业务收入达11783.4亿元,较2017年同期增长5.8%;主营业务成本达8217.7亿元,较2017年同期增长4.2%。上半年煤炭行业利润总额(补贴后)达1576.8亿元,较2017年同期增长19.6%。
2018年上半年规模以上煤炭企业主要经济指标完成情况
数据来源:中国统计局
4、行业政策解析
煤炭价格相关政策方面,鉴于2012年末煤炭市场价格已为历史低位,与重点合同煤价格差距很小,处于有利的电煤市场化改革窗口期,2012年12月20日,国务院办公厅发布了《国务院办公厅关于深化电煤市场化改革的指导意见》(国办发[2012]57号),文件指出,自2013年起,取消重点合同,取消电煤价格双轨制;发展改革委员会不再下达年度跨省区煤炭铁路运力配置意向框架;煤炭企业和电力企业自主衔接签订合同,自主协商确定价格。电煤价格双轨制的取消标志着电煤市场化的完成,煤炭市场价格波动的自由度将大幅增强。
资源税改革方面,2013年5月,国务院批转发展改革委《关于2013年深化经济体制改革重点工作意见的通知》(国发[2013]20号文),指出2013年在财税体制改革方面,将资源税从价计征范围扩大到煤炭等应税品目,同时清理煤炭开采和销售中的相关收费基金,开展深化矿产资源有偿使用制度改革试点。此前根据2011年9月国务院常务会议对《中华人民共和国资源税暂行条例》的修改,焦煤资源税征收标准规定为每吨8-20元,其他煤炭仍为每吨0.3~5元。
好清费工作的基础上。从2014年12月1日起,在全国将煤炭资源税由从量计征改为从价计征,税率由省级政府在规定幅度内确定。同时,会议要求停止征收煤炭价格调节基金,取消原生矿产品生态补偿费、煤炭资源地方经济发展费等,严肃查处违规收费行为,确保不增加煤炭企业总体负担。
2014年10月,财政部和国家税务总局联合发布《关于实施煤炭资源税改革的通知》,自2014年12月1日起,在全国范围内实施煤炭资源税从价计征改革,煤炭资源税税率幅度为2%~10%。同时,在全国范围统一将煤炭、原油、天然气矿产资源补偿费费率降为零,停止针对煤炭、原油、天然气征收价格调节基金,而原油、天然气资源税税率则由5%提至6%。
2015年4月14日,国家税务总局、国家能源局发布《关于落实煤炭资源税优惠政策若干事项的公告》,对从事煤炭开采行业的企业的相关资源税税收优惠作出更明确的规定。
2016年2月5日,国务院下发《国务院关于煤炭行业化解过剩产能实现脱困发展的意见》(国发[2016]7号),要求“从2016年开始,用3至5年的时间,再退出产能5亿吨左右、减量重组5亿吨左右,较大幅度压缩煤炭产能,适度减少煤矿数量,煤炭行业过剩产能得到有效化解”,并提出“严格控制新增产能、加快淘汰落后产能和其他不符合产业政策的产能、有序退出过剩产能、推进企业改革重组”等工作任务,以及 “加强奖补支持、职工安置、加大金融支持”等政策措施。根据文件要求,拟对安全生产不达标、质量和环保不符合要求、技术和资源规模方面的“非机械化开采的煤矿;晋、蒙、陕、宁等4个地区产能小于60万吨/年”,提出有序退出产能的要求;严格控制超能力生产,从2016年开始,按全年作业时间不超过276个工作日重新确定煤矿产能;并鼓励大型煤炭企业兼并重组中小型企业,培育一批大型煤炭企业集团。
2016年11月30日,国家发展改革委、国务院国资委会同交通运输部、国家能源局、中国铁路总公司、国家电网公司、南方电网公司研究制定了《关于加强市场监管和公共服务保障煤炭中长期合同履行的意见》。意见包括:充分认识煤炭中长期合同的重大意义;遵循市场经济规律,尊重企业市场主体地位;完善合同条款和履约保障机制,提高中长期合同比重;完善价格形成机制,促进价格平稳有序;严格履行企业主体责任,提高合同履约率;建立健全合同履约考核评价;强化激励和保障,营造有利于合同履行的良好环境;依法实施价格监管;加强主体信用建设,实施守信联合激励和失信联合惩戒;强化经营业绩考核;充分发挥行业协会协调服务和行业自律作用;进一步完善社会监督机制等。
2017年2月17日,国家能源局发布《2017年能源工作指导意见》,其中将化解防范产能过剩作为重点任务之一,并提出2017年要力争关闭落后煤矿500处以上,退出产能5,000万吨左右。规范煤矿生产建设秩序,加大未批先建、超能力生产等违规行为治理力度。
2017年5月12日,发改委等多个部门《关于做好2017年钢铁煤炭行业化解过剩产能实现脱困发展工作的意见》,制定钢铁煤炭去产能的基本原则,同时发布2017年煤炭去产能实施方案,方案指出,坚持落后产能应退尽退、能退早退,2017年退出煤炭产能1.5亿吨以上,实现煤炭总量、区域、品种和需求基本平衡。
5、行业前景
总体来看,目前受国民经济景气度下行以及行业产能过剩等因素影响,我国煤炭价格下行压力依然突出,但在国家经济的整体格局中,煤炭占有举足轻重的战略地位,国有经济的主导地位不会轻易动摇。在包括取得国际能源定价权方面,我国也更加需要做强做大资源类企业。从长期看,我国宏观经济的高速发展为煤炭需求持续增长提供了坚实支撑,煤炭市场将会呈现供需平衡的基本格局。随着国家各项行业政策的实施和推进,煤炭产业集中度将进一步提高,产业结构得到优化,煤炭工业的规模化、机械化、现代化也将得以强化,为煤炭产业优化升级奠定了重要基础。
资料来源:观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







