
提升正负极材料比容量:正极高镍化趋势加速,硅碳负极商业化应用开启
18年正式补贴下,对能量密度的要求进一步提高,原有的三元材料体系已经难以达到要求。从更远期看,根据新能源汽车技术路线图的规划,到 2020 年,产业化的锂离子电池能量密度达到 300 Wh/kg 以上,系统能量密度达到 200 Wh/kg 以上,循环寿命达到 1200 次以上。提升能量密度最主要的方法仍然是提升正负极材料的性能,中短期内在新的电池技术体系商业化之前,提升能量密度的路线已经形成共识,即正极材料的高镍化,负极逐步采用硅碳负极来代替石墨负极。
参考观研天下发布《2018年中国动力电池市场分析报告-行业深度分析与发展前景研究》
高镍的三元材料包括 NCA 和 NCM811。目前国外松下和 LG 化学,已经实现基于高镍 NCA 和 NMC811 材料电池的商业化应用。国内电池企业也在积极进行高镍三元材料的引进。根据高工锂电统计,2017 年中国的正极材料总产量约为 20.8 万吨,同比增长 29.53%。其中 NCM 材料产量 8.6 万吨,同比增长 58.6%,占比由 2016 年的 33.8%提升至 2017 年的 41.4%。在三元材料中,NCM622+NCM811 的占比已经接近 30%,2018 年一季度 NCM811 的占比进一步提升至 8%。
硫酸镍、氢氧化锂和高镍电解液有望在高镍三元材料占比提升中受益。高镍三元的一个明显变化就是镍含量的大幅提升,相比于 523,811 的镍含量提高 58%。在制备高镍三元材料时,对结窑炉密封性的要求、对车间环境(水分、温度等)的要求都比较高,而且烧结温度的限制使得制备必须以氢氧化锂作为锂源。此外随着镍含量的提升,正极材料的结构稳定性与热稳定性会大幅降低,需匹配相应电解液。因此在高镍材料占比提升过程中,硫酸镍、氢氧化锂和高镍电解液是主要的受益方向。
按照中性假设下,NCM811 占比逐步由 18 年 10%提升到 2020 年的 35%,预计对电池级硫酸镍的需求量将从目前的 3.8 万吨提升至 2020 年 21.3 万吨,增长了 4.6 倍。氢氧化锂需求量从 0.2 万吨增长至 2020 年的 4.2 万吨,增长约 20 倍。金属钴的需求量从 2017 年的 1.2 万吨增长到 2020 年的 2.1 万吨,增长 75%,2018 年钴的需求量增速会有一个明显下降。
针对电池单体能量密度达到 300 Wh/kg 的要求,负极材料主要采用高性能氧化亚硅 /碳复合负极材料。理论上,采用硅碳负极后,正极不变的情况下,电池能量密度最多可提升 40%以上,空间较大。
在硅碳负极材料的量产上,日本企业走在全球前列。松下提供给特斯拉的 18650 电池在传统石墨负极材料中加入 10%碳包覆氧化亚硅,应用到量产车型 Model3 上,提升能量密度 10%左右。2017 年开始,国内陆续有企业实现了硅碳负极的量产,伴随着动力电池企业对能量密度提升的强烈需求,18 年开始,硅碳负极将快速上量。目前贝特瑞、杉杉股份等传统的负极龙头企业在硅碳负极上也走在前列,都已实现批量化生产,预计 18 年出货量会大幅增长。此外星城石墨、国轩高科的硅碳负极材料也在量产计划中。
中短期看,氢氧化锂的产能建设周期跟需求有一个时间差,氢氧化锂行业的格局较好,赣锋、天齐、雅化、江西锂业等几大巨头占据了市场的大部分份额。预计到 2020 之前,全球氢氧化锂的供给都会处于一个持续的缺口之中,相对看好氢氧化锂的价格表现。
18年正式补贴下,对能量密度的要求进一步提高,原有的三元材料体系已经难以达到要求。从更远期看,根据新能源汽车技术路线图的规划,到 2020 年,产业化的锂离子电池能量密度达到 300 Wh/kg 以上,系统能量密度达到 200 Wh/kg 以上,循环寿命达到 1200 次以上。提升能量密度最主要的方法仍然是提升正负极材料的性能,中短期内在新的电池技术体系商业化之前,提升能量密度的路线已经形成共识,即正极材料的高镍化,负极逐步采用硅碳负极来代替石墨负极。
参考观研天下发布《2018年中国动力电池市场分析报告-行业深度分析与发展前景研究》
图表:不同电池体系对应电动车续航里程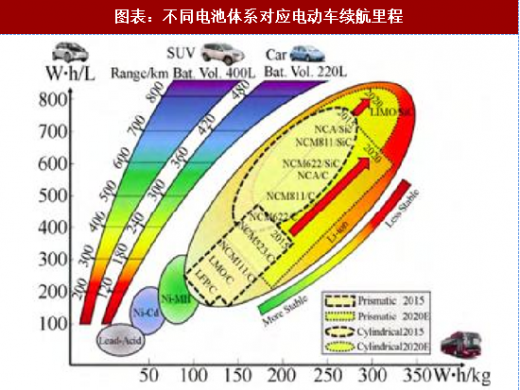
资料来源:观研天下整理
图表:高镍材料能量密度有显著提升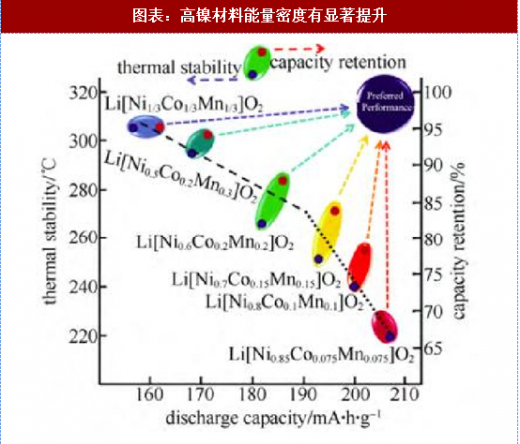
资料来源:观研天下整理
高镍的三元材料包括 NCA 和 NCM811。目前国外松下和 LG 化学,已经实现基于高镍 NCA 和 NMC811 材料电池的商业化应用。国内电池企业也在积极进行高镍三元材料的引进。根据高工锂电统计,2017 年中国的正极材料总产量约为 20.8 万吨,同比增长 29.53%。其中 NCM 材料产量 8.6 万吨,同比增长 58.6%,占比由 2016 年的 33.8%提升至 2017 年的 41.4%。在三元材料中,NCM622+NCM811 的占比已经接近 30%,2018 年一季度 NCM811 的占比进一步提升至 8%。
图表:2017年正极材料产量结构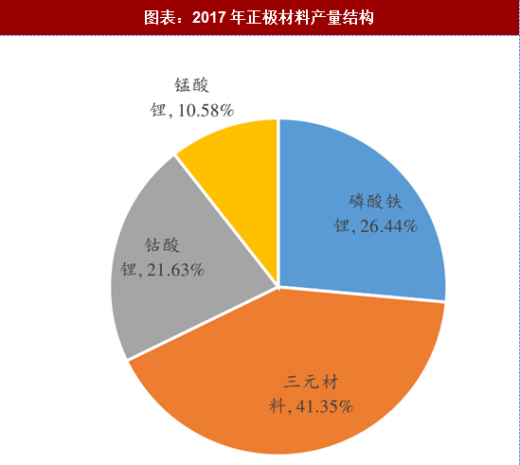
资料来源:观研天下整理
图表:2017年三元材料中高镍三元占比已经30%

资料来源:观研天下整理
硫酸镍、氢氧化锂和高镍电解液有望在高镍三元材料占比提升中受益。高镍三元的一个明显变化就是镍含量的大幅提升,相比于 523,811 的镍含量提高 58%。在制备高镍三元材料时,对结窑炉密封性的要求、对车间环境(水分、温度等)的要求都比较高,而且烧结温度的限制使得制备必须以氢氧化锂作为锂源。此外随着镍含量的提升,正极材料的结构稳定性与热稳定性会大幅降低,需匹配相应电解液。因此在高镍材料占比提升过程中,硫酸镍、氢氧化锂和高镍电解液是主要的受益方向。
图表:高镍动力电池对各类材料消耗量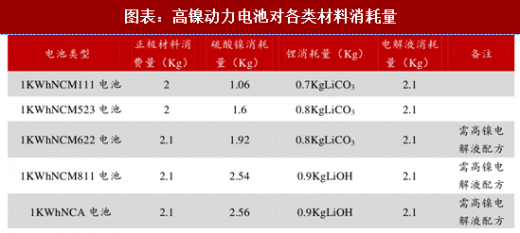
资料来源:观研天下整理
按照中性假设下,NCM811 占比逐步由 18 年 10%提升到 2020 年的 35%,预计对电池级硫酸镍的需求量将从目前的 3.8 万吨提升至 2020 年 21.3 万吨,增长了 4.6 倍。氢氧化锂需求量从 0.2 万吨增长至 2020 年的 4.2 万吨,增长约 20 倍。金属钴的需求量从 2017 年的 1.2 万吨增长到 2020 年的 2.1 万吨,增长 75%,2018 年钴的需求量增速会有一个明显下降。
图表:未来三年高镍三元占比提升对主要材料的需求量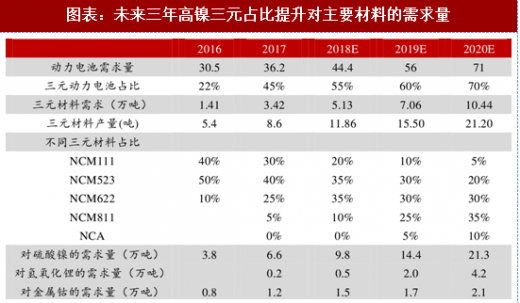
资料来源:观研天下整理
在上面三种明显受益的材料中,钴和氢氧化锂的竞争格局较好,行业前几大巨头通过控制资源,形成了对市场的较好把控。硫酸镍市场较分散,但受到吉恩镍业可能退出市场以及供给侧改革环保整治的影响,镍价近期开始上行,行业格局正在向好,在动力电池需要的高纯硫酸镍上,先发企业优势明显,有望获得超额收益。
除正极的高镍化之外,我们也认为负极材料有很大的提升潜力。多年来,负极材料一直是石墨主导,目前也到了能量密度瓶颈,未来主要方向是发展硅碳负极。与传统的石墨负极材料相比,硅具有极高的质量比容量(理论比容量高达 4200 mAh/g)。针对电池单体能量密度达到 300 Wh/kg 的要求,负极材料主要采用高性能氧化亚硅 /碳复合负极材料。理论上,采用硅碳负极后,正极不变的情况下,电池能量密度最多可提升 40%以上,空间较大。
图表:负极材料能量密度提升对整体电池能量密度的作用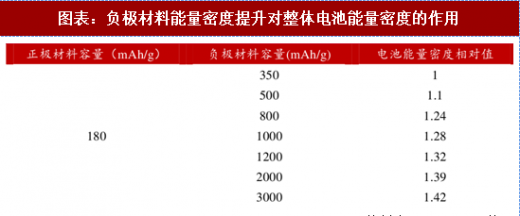
资料来源:观研天下整理
在硅碳负极材料的量产上,日本企业走在全球前列。松下提供给特斯拉的 18650 电池在传统石墨负极材料中加入 10%碳包覆氧化亚硅,应用到量产车型 Model3 上,提升能量密度 10%左右。2017 年开始,国内陆续有企业实现了硅碳负极的量产,伴随着动力电池企业对能量密度提升的强烈需求,18 年开始,硅碳负极将快速上量。目前贝特瑞、杉杉股份等传统的负极龙头企业在硅碳负极上也走在前列,都已实现批量化生产,预计 18 年出货量会大幅增长。此外星城石墨、国轩高科的硅碳负极材料也在量产计划中。
中短期看,氢氧化锂的产能建设周期跟需求有一个时间差,氢氧化锂行业的格局较好,赣锋、天齐、雅化、江西锂业等几大巨头占据了市场的大部分份额。预计到 2020 之前,全球氢氧化锂的供给都会处于一个持续的缺口之中,相对看好氢氧化锂的价格表现。
图表:全球氢氧化锂供求平衡情况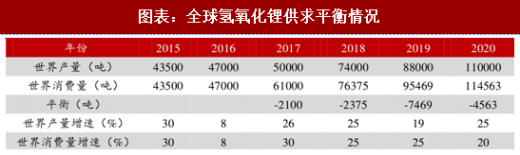
资料来源:观研天下整理
资料来源:观研天下整理,转载请注明出处(TC)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







