
咨询热线

400-007-6266

010-86223221

2018年中国石英晶体谐振器行业市场规模及竞争格局分析(图)


       一、全球市场日本呈逐年下降趋势,国内份额提升

       全球石英晶体元器件厂家主要集中在日本、美国、台湾地区及中国大陆。就行业市场特点而言,日本厂商行业领先,产品档次高,产值最大;美国厂商研究水平高,但产量较小,以军工产品为主;台湾地区及中国大陆厂商大多数的原材料、机器设备来自于日本和欧美等国,对市场的反应速度较快,近年来经过对设备和生产工艺的不断改进,产品达到或接近国际先进水平,并拥有生产成本的优势。

       根据日本水晶工业协会公布数据,日本市场份额正呈现逐年下降趋势,2011年的市场份额为59.3%,2013年下降至51.6%,2016年下降至49.9%。在日本厂商因经济发展滞缓和生产成本压力退出部分细分市场的情况下,台湾地区及中国大陆厂商把握住了承接产业转移的契机,国内部分行业领先企业凭借多年的研究开发和生产实践积累的技术实力和工艺改进能力,学习并掌握了所需的技术和工艺流程,并在原有的基础上进行技术升级,加快新产品投产速度,逐渐缩小了与国际先进企业的技术差距,凭借生产成本的优势,获得了长足发展。且日本、台湾等企业在国内设厂,国内晶振产品从产量上一跃成为石英晶体元器件生产大国。2016年国内市场份额占比达7.9%(不包含外资品牌在国内生产产品),排名世界第四位。

图表:全球主要产地销售额占比
 

图表来源:公开资料整理

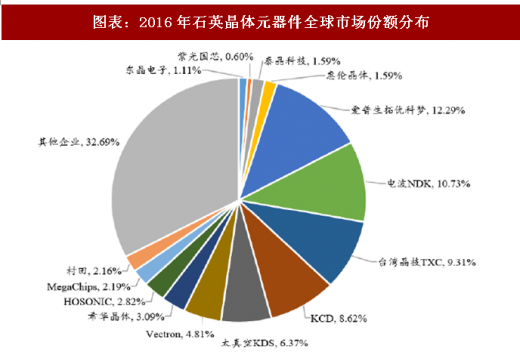
图表:2016年石英晶体元器件全球市场份额分布
 

图表来源:公开资料整理

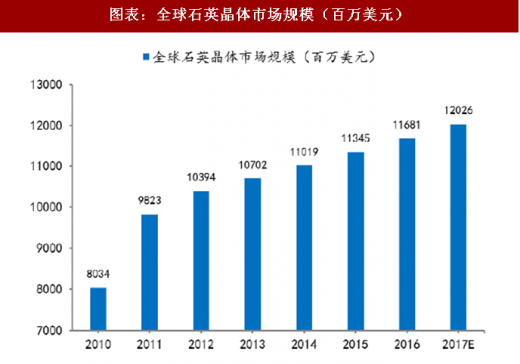
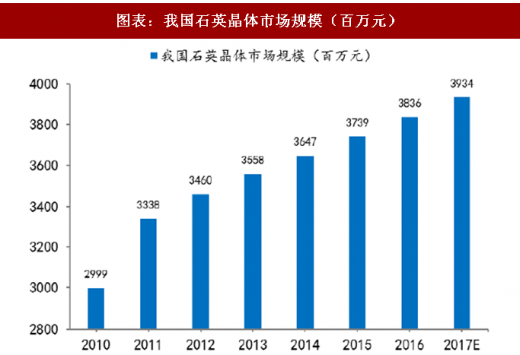
       近年来我国电子信息行业发展迅速,手机、计算机等数字终端产品的快速迭代,对石英晶体元器件市场发展形成有力的支撑作用。目前国内约有上百家晶体谐振器厂商,产品涵盖各主流型号,根据压电晶体行业协会(PCAC)的预测,预计2016年我国音叉晶体谐振器、微型SMD高频晶体谐振器的销量分别为85.1亿只和100.6亿只,销售额分别为14.6亿元和49.3亿元。预计未来几年,我国石英晶体谐振器市场规模将保持快速增长。

图表:全球石英晶体市场规模(百万美元)
 

图表来源:公开资料整理

图表:我国石英晶体市场规模(百万元)
 

图表来源:公开资料整理

       参考观研天下发布《2018年中国压电晶体材料行业分析报告-市场深度分析与投资前景预测》

       二、领先企业日本居多,国内企业仍有一定差距

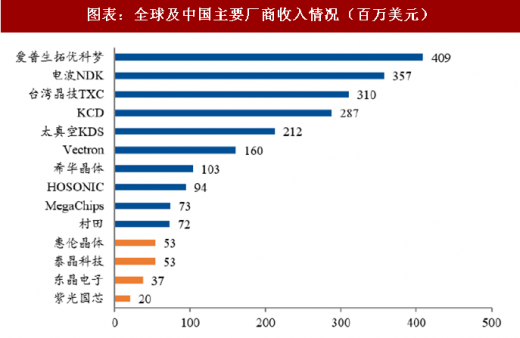
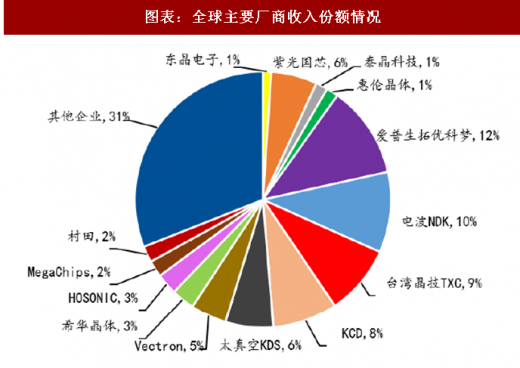
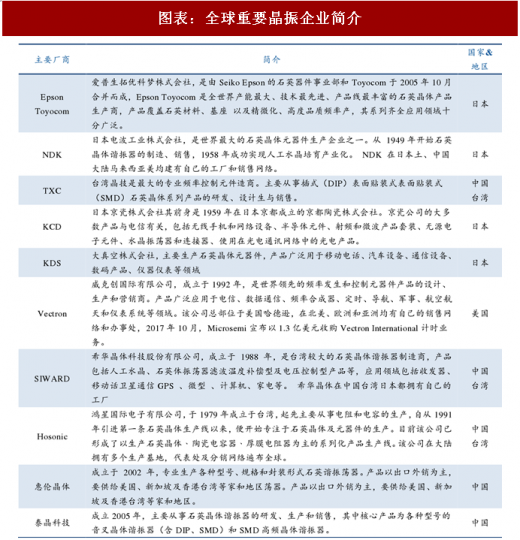
       2016年行业收入排名世界前十的公司,日本企业六家且排名靠前,中国台湾企业三家,美国一家,国内企业如泰晶科技、惠伦晶体、东晶电子、紫光国芯等正处于追赶期,营收与行业前五仍有较大差距,但中国企业的整体市场份额正在逐年增加,其中泰晶科技DIP晶振产量已经居全球前列,SMD晶振产能在逐年扩产,2017年营收有望进入全球前十。

图表:全球及中国主要厂商收入情况(百万美元)
 

图表来源:公开资料整理

图表:全球主要厂商收入份额情况
 

图表来源:公开资料整理

图表:全球重要晶振企业简介
 

图表来源:公开资料整理

       三、国内厂商生产技术不断取得突破,国产化替代进行时

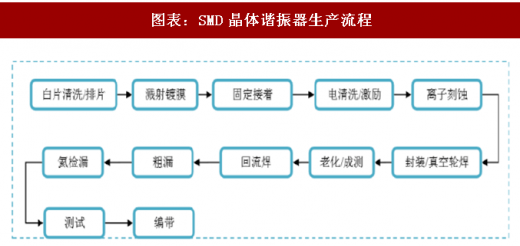
       晶振的主要生产流程包括水晶切割、排片、镀膜、固着、调频和封装等流程,DIP晶振生产设备市场上生产设备来源较少,日本厂商的生产设备为自主研发;我国国内市场设备供应集中在成品分选设备环节,其他设备以各厂商自主研发、研制为主。SMD晶振生产设备,日本、欧洲、中国台湾技术成熟,可供应成套设备;我国国内厂商核心设备主要依靠外购,但近年来国内企业在设备领域正不断取得突破。泰晶科技已经突破了DIP晶振生产工艺和核心技术,全面掌握了制作程序;在SMD封装领域,泰晶科技研发成功纯金属焊接封装首套设备,成本大幅下降。随着国产设备成熟度提升,部分日本企业已经开始考虑采购国产设备。据压电晶体协会数据,2017年国内年进口晶振342亿只晶振与2016年持平,而2016年进口同比增长35%,2017年进口数据保持平稳,显示国产化替代已在进行中,我们预计国内厂商2017年新增增量达百亿级。

图表:DIP晶体谐振器生产流程
 

图表来源:公开资料整理

图表:SMD晶体谐振器生产流程
 

图表来源:公开资料整理

       四、产业政策支持,推动国内晶振行业不断向前

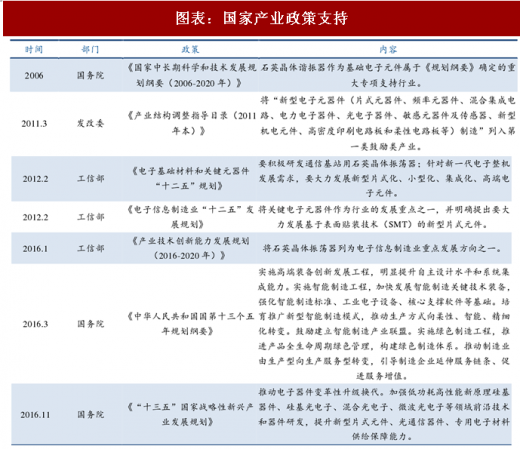
       晶振行业作为电子信息产业的基础,一直以来就是我国重点扶植和发展的基础产业之一。随着我国电子信息产业的高速发展,信息产业整体技术的稳步提升,相关产业集群效应优势明显,电子信息产业制造中心地位进一步增强。我国政府针对新型电子元器件行业提供了各项优惠政策,从鼓励产业发展、税收减免、投资优惠、支持研究开发、鼓励设备国产化和知识产权保护等方面对产业发展加大了扶持力度。

图表:国家产业政策支持
  

图表来源:公开资料整理

资料来源:公开资料,观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


内外态势多维拆解:我国稀土行业步入稳定快速增长发展阶段

内外态势多维拆解:我国稀土行业步入稳定快速增长发展阶段

中国是全球稀土资源最为丰富的国家之一,根据相关数据,截至2023年全球稀土资源储量约为1.1亿吨,其中储量最高为中国,储量约为4400万吨,占比约40%。中国的稀土资源广泛分布于全国 22 个省区,矿种多样,有包头混合型稀土矿、离子吸附型稀土矿、氟碳铈矿等。

2026年09月09日
吸波材料为未来解决电磁兼容问题重要手段 市场需求持续增长

吸波材料为未来解决电磁兼容问题重要手段 市场需求持续增长

吸波材料行业经过多年发展,目前已经形成较为稳定的市场竞争格局。国外大型吸波材料企业经过数十年的发展,产品范围较广,吸波材料通常仅为其主营业务的一部分。国内企业起步较晚,在产品种类、应用领域范围、终端客户群体上与国外企业存在一定差异。

2026年09月08日
需求上行,全球消费级储能市场规模正持续增长

需求上行,全球消费级储能市场规模正持续增长

新型储能首次被列入国家六大新兴支柱产业,从电力系统的“配角”跃升为核心支撑,是构建适配高比例新能源的新型电力系统的关键环节,可有效提升电力系统互补互济和安全韧性水平,支撑2030年非化石能源发电量占比达到50%的目标落地‌。

2026年08月26日
原生开采受限催生再生红利 稀土回收成为我国稀土供给的第二增长曲线

原生开采受限催生再生红利 稀土回收成为我国稀土供给的第二增长曲线

随着新能源汽车、风力发电、智能制造等新兴产业的快速发展,稀土元素的市场需求持续增长。特别是稀土永磁材料、稀土发光材料等高性能稀土产品,在新能源汽车电机、风力发电机、节能灯具等领域的应用日益广泛,这进一步推动了稀土回收利用产业的发展。

2026年08月24日
供需共振助推海水淡化高质量扩张,赛道盈利分化凸显强者恒强特征

供需共振助推海水淡化高质量扩张,赛道盈利分化凸显强者恒强特征

海水淡化需求呈现“工业主导、市政民生加速渗透”的格局,形成多元化应用场景。工业领域是核心需求方,电力、石化、钢铁等高耗水行业通过自建淡化装置实现水资源闭环管理,工业用水占比超60%,且沿海园区淡化水使用率突破30%,成为保障产业稳定运行的关键基础设施。市政供水领域需求爆发,青岛、天津等城市将淡化水纳入城市管网,缓解淡水

2026年08月19日
SOFC发电快速部署优势凸显,全球数据中心SOFC市场有望高速增长

SOFC发电快速部署优势凸显,全球数据中心SOFC市场有望高速增长

当前SOFC在数据中心发电应用占比有较大提升空间。目前,燃气轮机、燃气发电机、SOFC 均能满足数据中心主电源需求,其中燃气轮机单机功率及效率高、占地面积小、长期成本较低,是海外数据中心的主流选择,但从最新的边际变化来看,燃气轮机的紧缺情况还在加强。西门子近期在其电话会中,将未来几年燃机行业的年均需求上修至约110-1

2026年08月12日
第三代光伏技术钙钛矿电池持续成熟,行业产业化有望加速

第三代光伏技术钙钛矿电池持续成熟,行业产业化有望加速

国内厂商逐步聚焦柔性组件等差异化市场,晶硅电池巨头持续关注进展,围绕优势领域布局叠层电池技术,领先者百兆瓦级中试线已投产。产能扩张进展不断。据不完全统计,明确规模的产能规划超33GW,其中仁烁光能等头部厂商量产展望乐观,技术的进一步成熟或将加速规划产能落地。

2026年08月06日
超级电容产业持续扩大,AI数据中心成为最快驱动力

超级电容产业持续扩大,AI数据中心成为最快驱动力

美国Maxwell是EDLC 技术的核心代表厂商,其率先设计、开发和部署了超级电容器储能技术,以解决快速响应、高功率输出解决方案的能源缺口。Maxwell 的领先地位体现在其与全球合作伙伴建立的宝贵合作关系,以及全球超过 6500 万个 Maxwell 超级电容器单元在移动和固定应用中的部署。其产品长期应用于风电变桨、

2026年08月04日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部

