咨询热线

400-007-6266

010-86223221

2018年中国动力电池行业原材料细分市场竞争格局分析(图)

        一、正极材料产业竞争格局

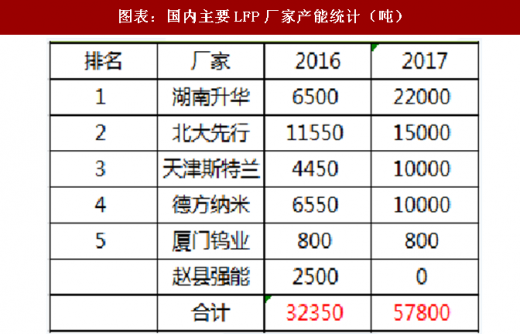
        LFP产量从63390吨下降至55100吨,同比下降约13%。产能则从32350吨增至57800吨,同比增加约21%。

        贝特瑞与湖南升华双龙头,市占率均在15%左右。

图表:国内主要LFP厂家产量统计(吨)
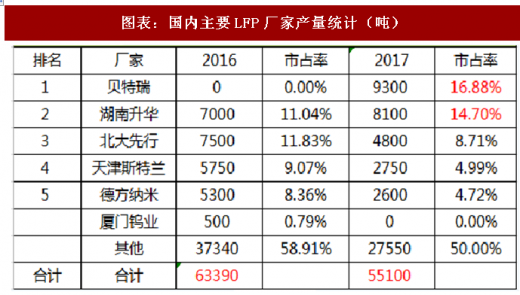
 

图表来源:公开资料整理

图表:国内主要LFP厂家产能统计(吨)
 

图表来源:公开资料整理

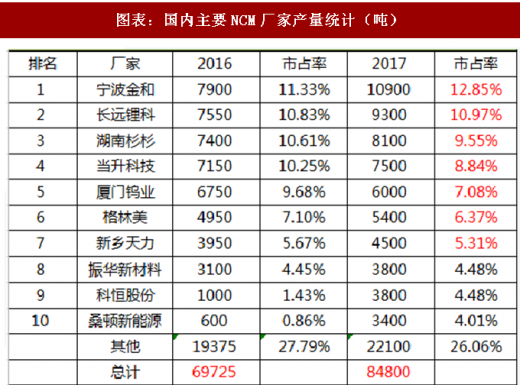
        NCM产量从69725吨增至84800吨,同比增加22%。产能则从69375吨增至145200吨,增幅超100%。

        宁波金和为龙头,市占率约13%。长远锂科、湖南杉杉、当升科技紧随其后。市占率5%以上的厂家多达7家,市
场集中度较低。


图表:国内主要NCM厂家产量统计(吨)
 

图表来源:公开资料整理

图表:国内主要NCM厂家产能统计(吨)
 

图表来源:公开资料整理

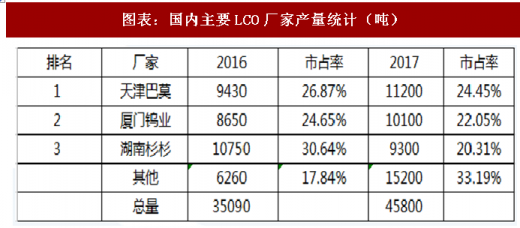
        LCO产量从35090吨增至45800吨,同比增加约30%。产能有小幅扩增,同比增加约9%。

        天津巴莫、厦门钨业、湖南杉杉三足鼎立,市占率均超过20%。

图表:国内主要LCO厂家产量统计(吨)
 

图表来源:公开资料整理

图表:国内主要LCO厂家产能统计(吨)
 

图表来源:公开资料整理

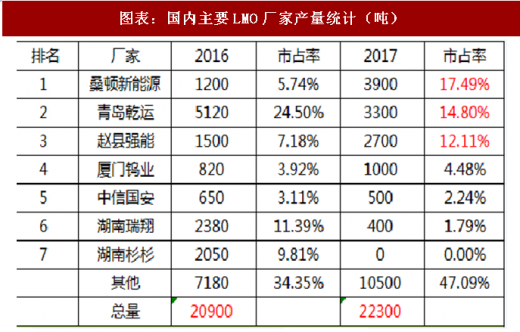
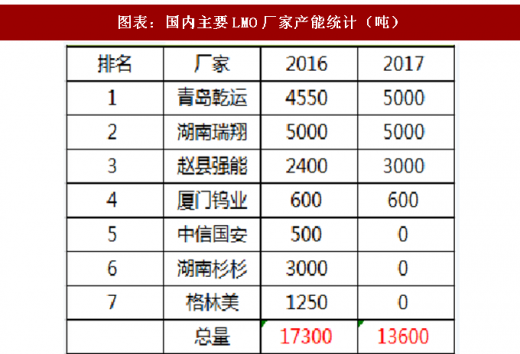
        LMO产量从20900吨增至22300吨,同比增幅约7%。产能则从17300吨降至13600吨,同比降低约21%。

        桑顿新能源成为龙头,市占率达到17%。

图表:国内主要LMO厂家产量统计(吨)
 

图表来源:公开资料整理

图表:国内主要LMO厂家产能统计(吨)
 

图表来源:公开资料整理

        二、负极材料产业发展预测

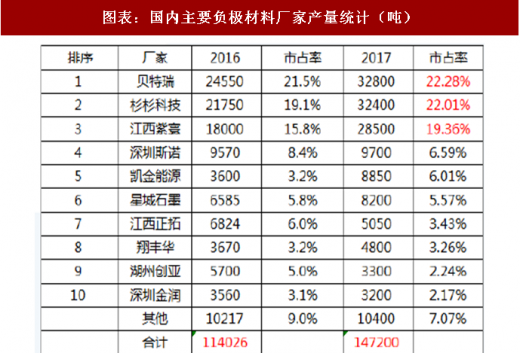
        贝特瑞、杉杉科技、江西紫寰三足鼎立,市占率均在20%左右。

        2017年负极材料产量增速约为23%,较上年有所放缓,但仍处于较快增长之中。我们预测2018-2020年负极材料总产量分别为18.70、24.55、32.23万吨,对应的同比增速分别为28%、31%、31%。

图表:国内主要负极材料厂家产量统计(吨)
 

图表来源:公开资料整理

        参考观研天下发布《2018年中国动力电池市场分析报告-行业运营态势与发展趋势研究》

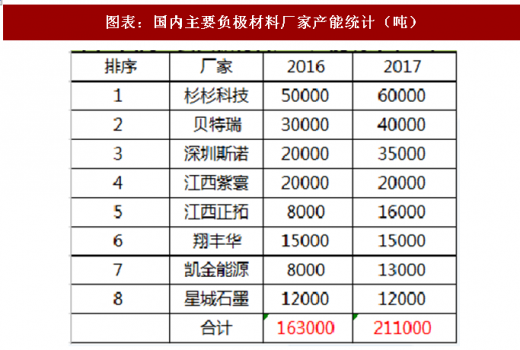
图表:国内主要负极材料厂家产能统计(吨)
 

图表来源:公开资料整理

图表:负极材料未来三年出货量将维持增长
 

图表来源:公开资料整理

        三、隔膜产业竞争格局

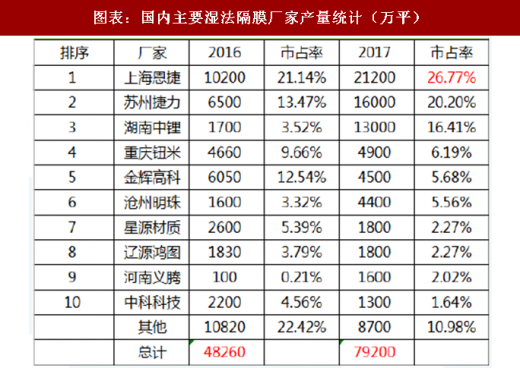
        湿法隔膜产量从48260万平增至79200万平,同比增幅达70% 。各大厂商积极扩产,产能增幅高达200%。

        上海恩捷为龙头,市占率达到27%,苏州捷力、湖南中锂位居二、三。前三大厂商合计市占率超60%,市场集中度较高。

图表:国内主要湿法隔膜厂家产量统计(万平)
 

图表来源:公开资料整理

图表:国内主要湿法隔膜厂家产能统计(万平)
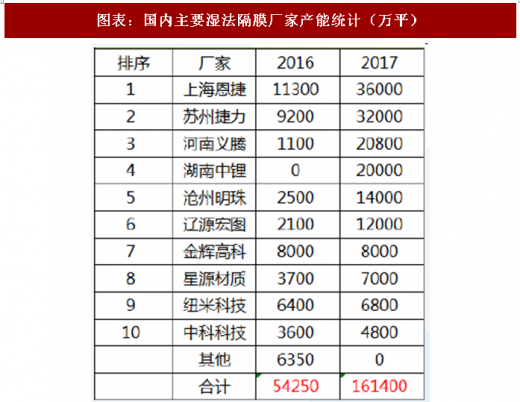
 

图表来源:公开资料整理

        四、隔膜产业竞争格局

        干法隔膜产量略有增加,同比增幅约5%。产能扩增幅度相对较大,同比增加约15%。

星源材质为龙头,市占率超过20%。沧州明珠、中科科技、河南义腾市占率均在10%左右。 

图表:国内主要干法隔膜厂家产量统计(万平)
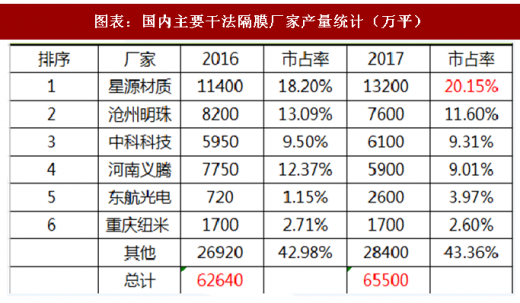
 

图表来源:公开资料整理

图表:国内主要干法隔膜厂家产能统计(万平)
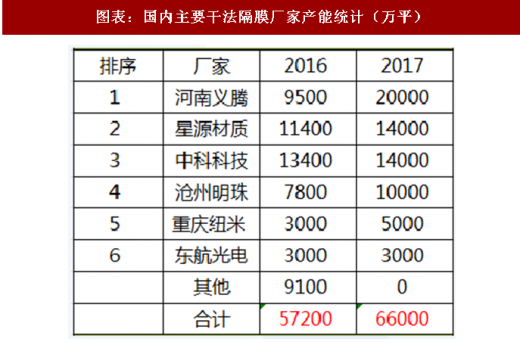
 

图表来源:公开资料整理


        五、电解液产业发展预测与竞争格局

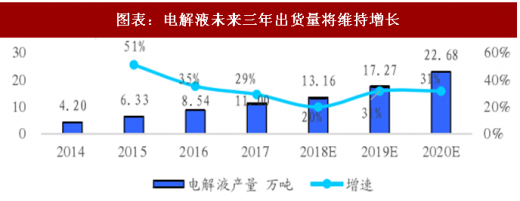
        电解液总产量维持高增速。我们预测2018-2020年电解液总产量分别为13.16、17.27、22.68万吨,对应的同比增速分别为20%、31%、31%。

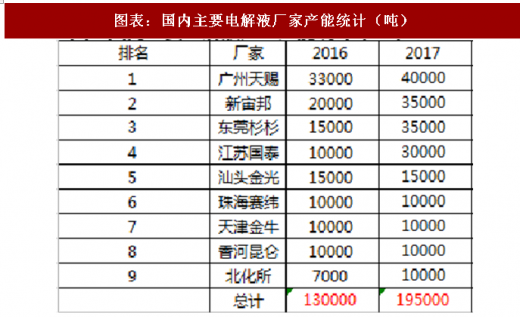
        广州天赐、新宙邦两大龙头。市占率均在15%以上。

图表:国内主要电解液厂家产量统计(吨)
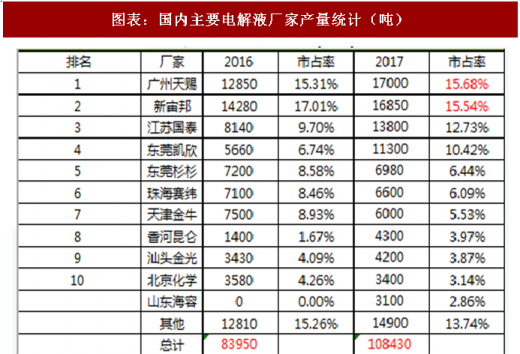
 

图表来源:公开资料整理

图表:国内主要电解液厂家产能统计(吨)
 

图表来源:公开资料整理

图表:电解液未来三年出货量将维持增长
 

图表来源:公开资料整理

        六、六氟磷酸锂国内外产能

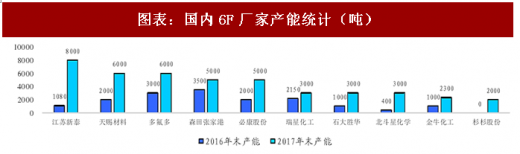
        江苏新泰产能跃居首位,天赐、多氟多、森田张家港、必康股份等处于第一阵营。

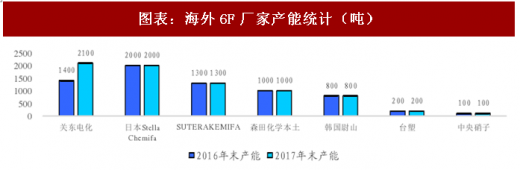
        6F国内产能在2017年大幅扩增,已远超日韩。2017年末国内产能达到4.65万吨,有效产能2.5万吨。

图表:国内6F厂家产能统计(吨)
 

图表来源:公开资料整理

图表:海外6F厂家产能统计(吨)
 

图表来源:公开资料整理

        七、铝塑膜需求预测

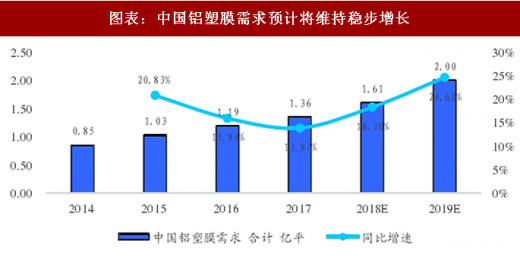
        中国铝塑膜市场需求预计将维持稳步增长。我们预测2018、2019年需求分别为1.61、2.00亿平,对应的同比增速为18.30%和24.62%。

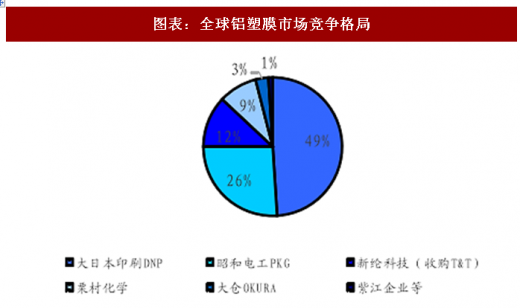
        日本企业占据市场,新纶科技正快速扩产。行业龙头大日本印刷市占率达到49%,昭和电工为26%,铝塑膜的主要市场由日企占据。新纶科技市占率达到12%,常州产线一期正处于建设期,预计2018年一季度末可转入设备调试阶段,未来市占率有望提升。

图表:中国铝塑膜需求预计将维持稳步增长
 

图表来源:公开资料整理

图表:全球铝塑膜市场竞争格局
 

图表来源:公开资料整理

资料来源:公开资料,观研天下整理,转载请注明出处(ZQ)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


固态电池将成为下一代电池技术,商业化进程逐步加速

固态电池将成为下一代电池技术,商业化进程逐步加速

日本、韩国、美国、欧洲等国家和地区不仅在战略规划文件中明确支持固态电池的发展,还提供了高达千亿元规模的资金支持,力求在未来新一代电池技术中抢占先机,从而实现对我国动力电池和新能源汽车产业的“换道超车”。

2026年10月20日
固态电池即将迈入产业化初期,多技术路径背景下行业即将迎来高速增长

固态电池即将迈入产业化初期,多技术路径背景下行业即将迎来高速增长

目前固态电池以中日韩为全球产业主导,亚太地区占据了全球近60%的市场份额,具体来看,日本量产规划最为激进,中韩企业快速发展,欧美企业多通过“初创+车企”模式聚焦前沿技术。截止2025年全球固态电池市场规模尚不足百亿美元的规模,未来随着下游需求激增,预计到2030年,全球固态电池市场规模有望达到603亿美元。

2026年10月19日
《新型电池产业发展“十五五”规划》助推固态电池开启新纪元

《新型电池产业发展“十五五”规划》助推固态电池开启新纪元

“十四五”期间,我国新型电池产业实现跨越发展,在产业规模、技术创新、产业链建设和全球影响力等方面取得历史性成就。我国新型电池产业总产值突破万亿元大关,占据全球市场主要份额。技术迭代步伐加快,量产电池单体能量密度超过300Wh/kg,新型电池循环寿命最高超过12000次,全固态电池研发加速。为推动新型电池产业高质量发展,

2026年10月16日
内外态势多维拆解:我国稀土行业步入稳定快速增长发展阶段

内外态势多维拆解:我国稀土行业步入稳定快速增长发展阶段

中国是全球稀土资源最为丰富的国家之一,根据相关数据,截至2023年全球稀土资源储量约为1.1亿吨,其中储量最高为中国,储量约为4400万吨,占比约40%。中国的稀土资源广泛分布于全国 22 个省区,矿种多样,有包头混合型稀土矿、离子吸附型稀土矿、氟碳铈矿等。

2026年09月09日
吸波材料为未来解决电磁兼容问题重要手段 市场需求持续增长

吸波材料为未来解决电磁兼容问题重要手段 市场需求持续增长

吸波材料行业经过多年发展,目前已经形成较为稳定的市场竞争格局。国外大型吸波材料企业经过数十年的发展,产品范围较广,吸波材料通常仅为其主营业务的一部分。国内企业起步较晚,在产品种类、应用领域范围、终端客户群体上与国外企业存在一定差异。

2026年09月08日
需求上行,全球消费级储能市场规模正持续增长

需求上行,全球消费级储能市场规模正持续增长

新型储能首次被列入国家六大新兴支柱产业,从电力系统的“配角”跃升为核心支撑,是构建适配高比例新能源的新型电力系统的关键环节,可有效提升电力系统互补互济和安全韧性水平,支撑2030年非化石能源发电量占比达到50%的目标落地‌。

2026年08月26日
原生开采受限催生再生红利 稀土回收成为我国稀土供给的第二增长曲线

原生开采受限催生再生红利 稀土回收成为我国稀土供给的第二增长曲线

随着新能源汽车、风力发电、智能制造等新兴产业的快速发展,稀土元素的市场需求持续增长。特别是稀土永磁材料、稀土发光材料等高性能稀土产品,在新能源汽车电机、风力发电机、节能灯具等领域的应用日益广泛,这进一步推动了稀土回收利用产业的发展。

2026年08月24日
供需共振助推海水淡化高质量扩张,赛道盈利分化凸显强者恒强特征

供需共振助推海水淡化高质量扩张,赛道盈利分化凸显强者恒强特征

海水淡化需求呈现“工业主导、市政民生加速渗透”的格局,形成多元化应用场景。工业领域是核心需求方,电力、石化、钢铁等高耗水行业通过自建淡化装置实现水资源闭环管理,工业用水占比超60%,且沿海园区淡化水使用率突破30%,成为保障产业稳定运行的关键基础设施。市政供水领域需求爆发,青岛、天津等城市将淡化水纳入城市管网,缓解淡水

2026年08月19日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部