
1、锂资源储量及分布情况
参考观研天下发布《2018年中国锂电设备行业分析报告-市场深度调研与发展前景预测》
1.1全球锂资源储量及分布情况
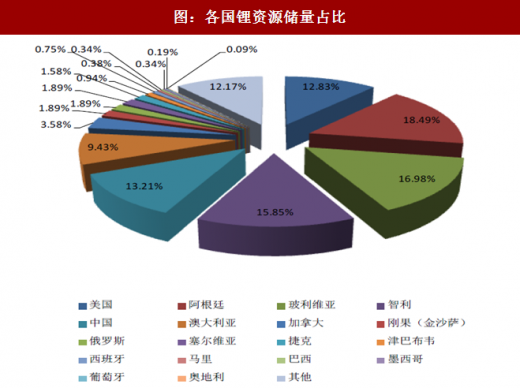
由于持续不断的勘探,锂资源在世界范围内已大幅度增加。据美国地质调查局(USGS)2018年的报告称,目前已探明的全球锂资源储量总计超过5,300.00万吨,附属资源种类主要包括盐湖卤水锂、地热卤水锂、锂蒙脱石锂、油田卤水股票报告网整理http://www.nxny.com锂离子电池产业链专题报告请务必阅读正文之后的免责条款部分20of31锂以及伟晶岩锂等。其中,美国锂资源总量约680万吨,其他国家约4,700.00万吨,主要包括阿根廷980.00万吨、玻利维亚900.00万吨、智利840.00万吨、中国700.00万吨、澳大利亚500.00万吨,以及加拿大190.00万吨等。
从锂资源分布看,主要集中在南美洲和澳洲,其中,阿根廷、玻利维亚、智利以及澳大利亚等4国的锂资源储量占全球储量的六层以上。
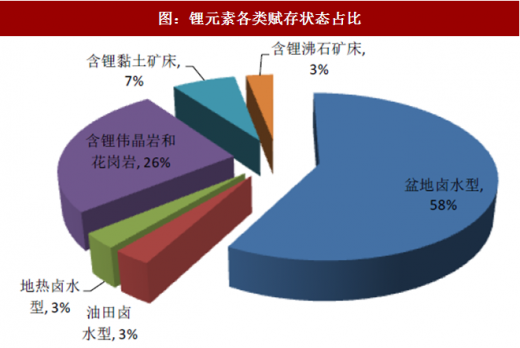
到目前为止,自然界中发现的锂矿床最主要的有3种类型:卤水型、伟晶岩型和沉积岩型,整体还是以卤水型和伟晶岩型的锂矿为主体,沉积型等新类型锂矿的比重很小。据美国密歇根大学PaulGruber和PabloMedina统计(2010),含锂卤水型矿床占全球锂资源的66%,伟晶岩型占26%,沉积岩型占8%。此外,黏土型(在黏土矿床中含有锂)和湖成蒸发岩型(在湖成蒸发岩中含有锂)也具有潜在开发意义。
1.2中国锂资源储量及分布情况
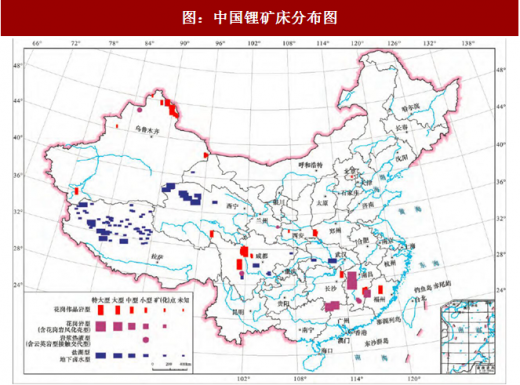
据初步统计,中国锂储量320万吨左右,约占全球总储量的22.90%,位列第二,主要分布在青海、西藏、新疆、四川、江西、湖南等省区。锂资源分布总体相对集中,青海、西藏和四川锂资源储量占总量达85.23%,其中西藏和青海为盐湖卤水型,固体型锂矿主要分布于四川、新疆、江西等地,属花岗伟晶岩型的锂辉石或锂云母矿。虽然中国的锂资源丰富,但受开发条件、技术等限制,国内卤水锂和矿石锂的开发程度都较低。全球碳酸锂生产的原料主要来自卤水,中国盐湖卤水资源丰富,青海柴达木盆地盐湖都是高镁锂比的卤水,相关的提锂技术还未达到工业化生产的成熟度;西藏扎比耶盐湖卤水中的锂以碳酸锂形态存在,易于提取,但是因交通、电力、能源等条件,限制了大规模开发。目前,我国碳酸锂生产的原料主要为锂辉石矿。国内锂辉石资源丰富,分布集中,其中四川占57%,江西占33%。四川锂矿成矿条件优越,资源丰富,在全国乃至全世界都占有重要地位,其中阿坝、甘孜两州探明储量大,具备大规模开发的条件,但矿山所在在自然环境恶劣,海拔高,基础设施配套差,开采和尾矿处理难度大,环保问题也制约着开发。江西宜春是我国规模最大的钽铌采选企业和铌锂原料生产基地,也是重要的锂云母矿产地,已开发多年,但开采规模较小,矿石品质较低,部分锂盐生产中的技术难题尚未突破,锂开发处于试生产阶段。
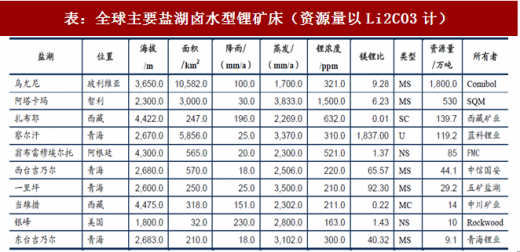
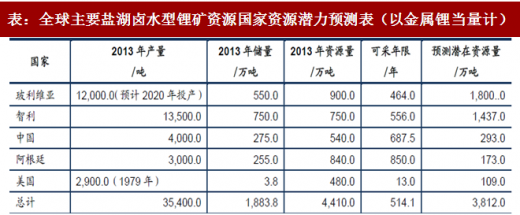
盐湖型锂矿储量、资源量在各类型锂矿中占绝对优势。根据全球知名矿业咨询机构SNLMetalsEconomicsGroup(SNLMEG)的统计,盐湖卤水型锂矿约占全球锂矿总储量的78%,而就经济可采储量而言,其占比高达91%,是全球最重要的一种锂矿床类型。全球的盐湖卤水型锂矿床分布在赤道两边的干旱纬度带,南纬和北纬19~37°地区,其中有利成矿带位于大陆西岸或内陆西侧雨影区内。此外,盐湖卤水型锂矿床也常位于新生代地质活动较为活跃的构造区域。其中,智利、阿根廷、玻利维亚以及中国等国家盐湖卤水型锂矿储量较为丰富,占全球盐湖卤水型锂矿总量的大部分。
盐湖提锂相对矿石提锂成本优势明显。据统计,全球锂矿生产商中,当前在Atacama盐湖开发的SQM和Rockwood公司锂盐生产成本最低,初级纯质碳酸锂生产成本约10000元/吨。国外其他盐湖碳酸锂生产成本约10000~15000元/吨,而国内盐湖碳酸锂生产成本约15000~20000元/吨。
虽然锂辉石提锂工艺成熟,但耗能高、污染重、成本高,开采规模最大的矿山企业Talison的碳酸锂生产成本也在23000~25000元/吨左右。锂云母开采时,多伴生有钽、铌、铷、铯等多种稀有金属元素,如果无法综合利用,每吨碳酸锂的生产成本至少也要30000元以上。相比而言,盐湖提锂成本优势明显。

可见,全球锂矿开发以盐湖型为主已成大势所趋。
锂资源与其他金属一样具有资源属性,从目前全球已探明的锂资源总量看,较为丰富,并不缺乏。但是,从各种锂矿的资源凛赋状态以及分布均匀性看,以及锂矿开发提取技术水平的短期限制,且经济自然条件对锂资源生产周期的影响,导致供需矛盾在一定时期内呈现,这也是锂资源价格高企的主要原因,而后期锂资源价格走势仍需看锂资源新增产能的释放节奏。而在全球新能源汽车产业高速发展的大背景下,同时锂资源扩产具有一定的周期,且锂资源集中度较高,具有寡头垄断性,加之判断19年之前锂资源产量增量难以规模释放,预计在一定时期内,锂资源价格仍将保持高位,不排除进一步上涨的可能。
参考观研天下发布《2018年中国锂电设备行业分析报告-市场深度调研与发展前景预测》
1.1全球锂资源储量及分布情况
由于持续不断的勘探,锂资源在世界范围内已大幅度增加。据美国地质调查局(USGS)2018年的报告称,目前已探明的全球锂资源储量总计超过5,300.00万吨,附属资源种类主要包括盐湖卤水锂、地热卤水锂、锂蒙脱石锂、油田卤水股票报告网整理http://www.nxny.com锂离子电池产业链专题报告请务必阅读正文之后的免责条款部分20of31锂以及伟晶岩锂等。其中,美国锂资源总量约680万吨,其他国家约4,700.00万吨,主要包括阿根廷980.00万吨、玻利维亚900.00万吨、智利840.00万吨、中国700.00万吨、澳大利亚500.00万吨,以及加拿大190.00万吨等。
从锂资源分布看,主要集中在南美洲和澳洲,其中,阿根廷、玻利维亚、智利以及澳大利亚等4国的锂资源储量占全球储量的六层以上。
到目前为止,自然界中发现的锂矿床最主要的有3种类型:卤水型、伟晶岩型和沉积岩型,整体还是以卤水型和伟晶岩型的锂矿为主体,沉积型等新类型锂矿的比重很小。据美国密歇根大学PaulGruber和PabloMedina统计(2010),含锂卤水型矿床占全球锂资源的66%,伟晶岩型占26%,沉积岩型占8%。此外,黏土型(在黏土矿床中含有锂)和湖成蒸发岩型(在湖成蒸发岩中含有锂)也具有潜在开发意义。
图:各国锂资源储量占比
资料来源:公开资料整理
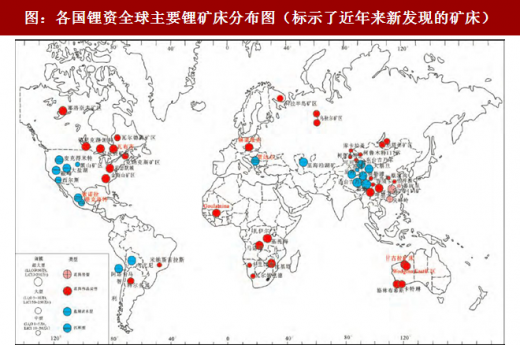
图:各国锂资全球主要锂矿床分布图(标示了近年来新发现的矿床)
资料来源:公开资料整理
图:锂元素各类赋存状态占比
资料来源:公开资料整理
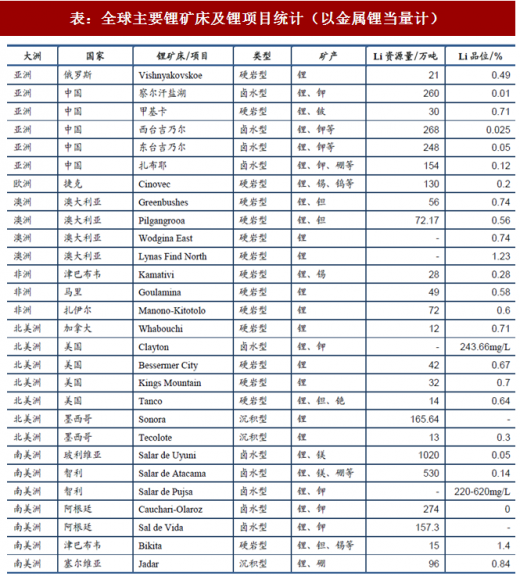
表:全球主要锂矿床及锂项目统计(以金属锂当量计)
资料来源:公开资料整理
1.2中国锂资源储量及分布情况
据初步统计,中国锂储量320万吨左右,约占全球总储量的22.90%,位列第二,主要分布在青海、西藏、新疆、四川、江西、湖南等省区。锂资源分布总体相对集中,青海、西藏和四川锂资源储量占总量达85.23%,其中西藏和青海为盐湖卤水型,固体型锂矿主要分布于四川、新疆、江西等地,属花岗伟晶岩型的锂辉石或锂云母矿。虽然中国的锂资源丰富,但受开发条件、技术等限制,国内卤水锂和矿石锂的开发程度都较低。全球碳酸锂生产的原料主要来自卤水,中国盐湖卤水资源丰富,青海柴达木盆地盐湖都是高镁锂比的卤水,相关的提锂技术还未达到工业化生产的成熟度;西藏扎比耶盐湖卤水中的锂以碳酸锂形态存在,易于提取,但是因交通、电力、能源等条件,限制了大规模开发。目前,我国碳酸锂生产的原料主要为锂辉石矿。国内锂辉石资源丰富,分布集中,其中四川占57%,江西占33%。四川锂矿成矿条件优越,资源丰富,在全国乃至全世界都占有重要地位,其中阿坝、甘孜两州探明储量大,具备大规模开发的条件,但矿山所在在自然环境恶劣,海拔高,基础设施配套差,开采和尾矿处理难度大,环保问题也制约着开发。江西宜春是我国规模最大的钽铌采选企业和铌锂原料生产基地,也是重要的锂云母矿产地,已开发多年,但开采规模较小,矿石品质较低,部分锂盐生产中的技术难题尚未突破,锂开发处于试生产阶段。
图:中国锂矿床分布图
资料来源:公开资料整理
2、盐湖提锂将成为全球未来锂矿开发必然趋势
盐湖型锂矿储量、资源量在各类型锂矿中占绝对优势。根据全球知名矿业咨询机构SNLMetalsEconomicsGroup(SNLMEG)的统计,盐湖卤水型锂矿约占全球锂矿总储量的78%,而就经济可采储量而言,其占比高达91%,是全球最重要的一种锂矿床类型。全球的盐湖卤水型锂矿床分布在赤道两边的干旱纬度带,南纬和北纬19~37°地区,其中有利成矿带位于大陆西岸或内陆西侧雨影区内。此外,盐湖卤水型锂矿床也常位于新生代地质活动较为活跃的构造区域。其中,智利、阿根廷、玻利维亚以及中国等国家盐湖卤水型锂矿储量较为丰富,占全球盐湖卤水型锂矿总量的大部分。
表:全球主要盐湖卤水型锂矿床(资源量以Li2CO3计)
资料来源:公开资料整理
表:全球主要盐湖卤水型锂矿资源国家资源潜力预测表(以金属锂当量计)
资料来源:公开资料整理
盐湖提锂相对矿石提锂成本优势明显。据统计,全球锂矿生产商中,当前在Atacama盐湖开发的SQM和Rockwood公司锂盐生产成本最低,初级纯质碳酸锂生产成本约10000元/吨。国外其他盐湖碳酸锂生产成本约10000~15000元/吨,而国内盐湖碳酸锂生产成本约15000~20000元/吨。
虽然锂辉石提锂工艺成熟,但耗能高、污染重、成本高,开采规模最大的矿山企业Talison的碳酸锂生产成本也在23000~25000元/吨左右。锂云母开采时,多伴生有钽、铌、铷、铯等多种稀有金属元素,如果无法综合利用,每吨碳酸锂的生产成本至少也要30000元以上。相比而言,盐湖提锂成本优势明显。
表:全球主要锂生产商初级高质碳酸锂生产成本

资料来源:公开资料整理
可见,全球锂矿开发以盐湖型为主已成大势所趋。
3、投资建议
锂资源与其他金属一样具有资源属性,从目前全球已探明的锂资源总量看,较为丰富,并不缺乏。但是,从各种锂矿的资源凛赋状态以及分布均匀性看,以及锂矿开发提取技术水平的短期限制,且经济自然条件对锂资源生产周期的影响,导致供需矛盾在一定时期内呈现,这也是锂资源价格高企的主要原因,而后期锂资源价格走势仍需看锂资源新增产能的释放节奏。而在全球新能源汽车产业高速发展的大背景下,同时锂资源扩产具有一定的周期,且锂资源集中度较高,具有寡头垄断性,加之判断19年之前锂资源产量增量难以规模释放,预计在一定时期内,锂资源价格仍将保持高位,不排除进一步上涨的可能。
资料来源:观研天下整理,转载请注明出处(GYZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







