
一、量价均有压力,电池企业分化加剧
2018 年动力电池的需求主要由乘用车增长来驱动,随着双积分政策的落地,预计 2018 年动力电池装机量有望增长 30%以上,然而与现有产能相比,需求缺口仍然太大。激烈的行业内竞争一方面迫使电池厂商不断提升技术能力、降低销售价格以获取市场份额,同时将加速行业内的分化,龙头企业与中小企业的产能利用率差距将进一步扩大,无论是营收还是盈利能力,龙头企业的优势都会更加凸显。整体来看,2018 年很难成为动力电池盈利高增长的年份,但在这一轮整合中生存下来的企业无疑最有希望主导动力电池的中长期前景。
二、整合与扩产并进,抓住绑定电池龙头的产业链上游
行业内竞争加剧无疑将导致低效产能的推出,当前的行业龙头,如 CATL、比亚迪和国轩高科等企业有望进一步巩固市场地位,尽管电池企业的盈利高增长概率不高,但龙头电池厂商的供应链企业无疑具备较高的投资价值。
一方面,行业内整合与分化的一大表现是龙头企业出货量增长将高于行业增速,从而带动电池材料厂商出货量的高增长,目前享有议价优势的正极材料供应商有望在保持高盈利能力的同时实现产品销量的快速增长,建议关注能量密度较高的三元正极材料供应商。
另一方面,龙头企业的产能利用率仍处于较高水平,由于扩产周期较长,为了进一步巩固市占率优势以及迎接行业拐点,龙头企业不会放慢扩产步伐,而是保持一定速度继续扩产,建议关注绑定龙头电池厂商的设备企业。
三、主要电池企业概况
1、CATL-宁德时代
公司是全球领先的动力电池系统提供商,专注于新能源汽车动力电池系统、储能系统的研发、生产和销售,致力于为全球新能源应用提供一流解决方案。2015 年和 2016 年,公司动力电池系统销量分别为 2.19GWh 和 6.80GWh,连续两年在全球动力电池企业中排名前三位。2017 年上半年, 锂离子电池产能 5.18GWh,产量为 4.88GWh,产能利用率较高。
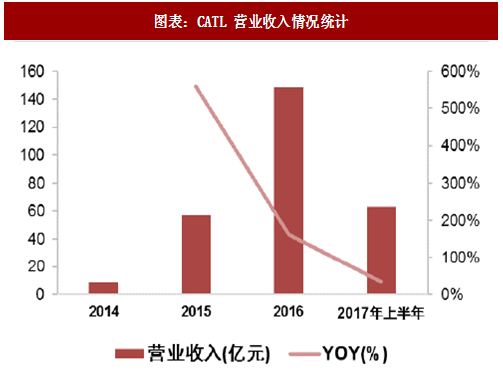
从营业收入方面看,随着新能源汽车行业快速发展,国内动力电池市场需求不断增长,公司作为行业内技术领先的动力电池供应商,营业收入增长较快。2015 年和 2016 年公司营业收入增长率分别达到 557.9%和 160.9%,2017 年 1-6 月营业收入较 2016 年同期增长 33%。
从产品结构上看,公司的营业收入主要来源于动力电池系统,2017H1 动力电池系统占总收入的比例达 85%。2014-2017H1 公司综合毛利率分别为 25.73%、38.64%、43.70%和 37.49%,其中动力电池系统毛利率分别为 23.73%、41.40%、44.84%和 37.05%,整体上有所上升, 2017 年 1-6 月,受 2016 年底新能源汽车补贴政策调整影响,动力电池系统售价降幅增大,导致公司毛利率下降。
公司扩产进度与未来计划
公司整体规划到 2020 年投入超过 300 亿元来进行研发和产能的升级,到 2020 年之前形成 50GWh 的有效产能。
电芯上游供货商
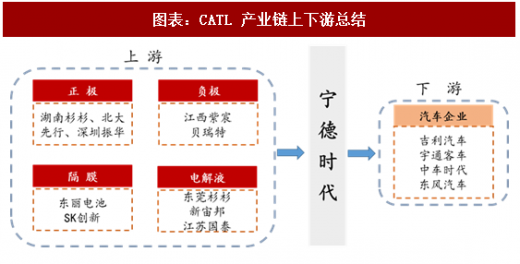
公司隔膜主要供货商为东丽电池、SK 创新;正极主要供货商为湖南杉杉、北大先行、深圳振华;负极主要供货商为江西紫宸、贝瑞特;电解液主要供货商为东莞杉杉、新宙邦、江苏国泰;锂电设备(就是产生锂电池所用的设备);电芯下游客户(车企)包括吉利汽车、中车时代(即南车时代)、东风汽车长安(福特)、广汽(本田、丰田)、宇通客车、五洲龙、厦门金龙、中通客车、东南汽车、南京金龙、苏州金龙、宝马存在供货关系。其中主要客户是吉利汽车、宇通客车、中车时代、东风汽车四家。
产业链总结
2、比亚迪
公司主要从事二次充电电池业务、手机部件及组装业务,以及包含传统燃油汽车及新能源汽车在内的汽车业务。2016 年公司新能源乘用车销量超过 10 万台,同比增速达到 70%,连续三年成为我国新能源乘用车销量冠军。凭借自身在新能源汽车方面的优势,公司积极开展动力电池业务,2015 年和 2016 年,公司动力电池系统销量分别为 3GWh 和 7.35GWh,连续两年在国内动力电池企业中排名第一位。
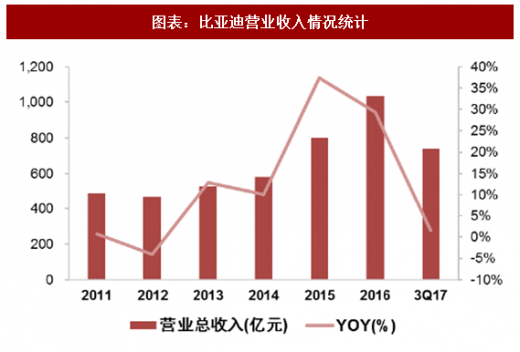
从营业收入方面看,随着新能源汽车行业快速发展,国内动力电池市场需求不断增长,公司作为国内领先的新能源汽车及动力电池供应商,相关业务收入增长较快。2016 年公司营业总收入达到 1034.7 亿元,同比增长 29.32%,汽车及相关业务营业收入达到 570 亿元,同比增长 40%。公司净利润达到 54.8 亿元,同比增长 75%,毛利率为 20.36%,净利率为 5.3%。
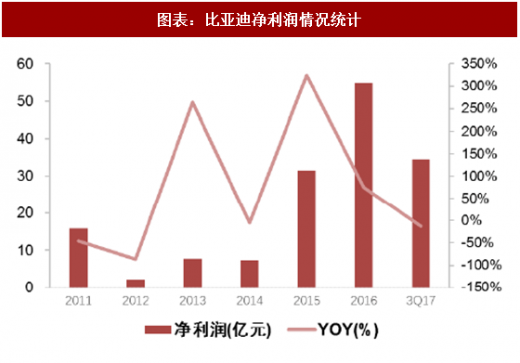
从产品结构上看,公司的营业收入主要来源于汽车、手机部件和二次充电电池三大业务。目前公司动力电池产品仅限于自用,但随着 2017 年新能源汽车市场补贴持续缩减,比亚迪销量同比显著下滑,相应公司动力电池业务萎缩严重,2017 年第一季度,宁德时代(CATL)以 32.8 万 kWh 的汽车电池供应量的占据了 25.8%的市场份额,位列第一,同比增长 12.5%,比亚迪以 21.7 万 kWh 占据 17%的市场份额位列第二,同比下滑 63.9%。之所以造成这样的结果,比亚迪封闭的供应链条是主要原因,因此根据公司规划,2017 年开始公司已经开始着手逐步分离动力电池部门,并与若干下游客户进行接触,预计 2018 年开始比亚迪动力电池将实现对外销售。
预计截至到 2017 年年底,公司锂离子电池产能将达到 16GWh,其中 6GWh 为为三元电池,10GWh 为磷酸铁锂电池,明年公司会在青海继续扩充 10GWh 三元产能,2018-2019 年公司产能规划为26 和 34GWh,同时公司计划到 2020 年将电池成本下降至 1 元/Wh 以下。
公司扩产进度与未来计划
比亚迪将和资源丰富的青海省合作,投资建设一个年产能 10GWh 的动力电池工厂。以该产能规模来看,新工厂每年可为约 60 万辆比亚迪混动车型提供电池。基于青海丰富的锂资源,比亚迪将于青海投资建立新电池工厂。
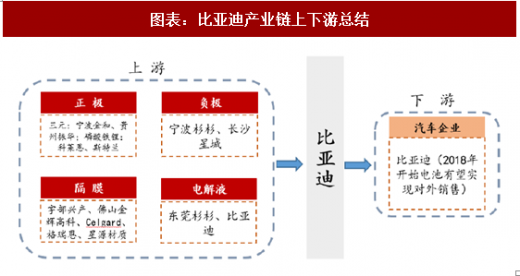
电芯下游客户(车企)比亚迪动力电池目前仅为自用,计划在 2018 年逐渐开始对外销售。
产业链总结
参考观研天下发布《2018-2023年中国动力电池产业市场现状规划调查与投资前景趋势研究报告》
3、国轩高科
公司是国内最早从事新能源汽车用动力锂离子电池(组)自主研发、生产和销售的企业之一。公司产品包括动力锂离子电池组产品、单体锂离子电池(电芯)、动力锂电池正极材料等;其中正极材料作为关键原材料在制造单体锂离子电池时使用。公司动力锂离子电池(组)产品是新能源汽车的关键零部件,产品应用于纯电动、混合动力等新能源汽车领域,公司已与国内主要新能源整车企业建立了长期战略合作关系。此外,公司产品还可广泛应用于储能电站、通讯基站、风光互补、移动电源等领域。2015 年和 2016 年,公司动力电池系统销量分别为 1.3GWh 和 1.86GWh,在国内动力电池企业中名列前茅。
从营业收入方面看,随着新能源汽车行业快速发展,国内动力电池市场需求不断增长,公司作为行业内技术领先的动力电池供应商,营业收入增长较快。2015 年和 2016 年公司营业收入增长率分别达到 170.67%和 73.3%,2017 年前三季度营业收入较 2016 年同期增长 9.7%。
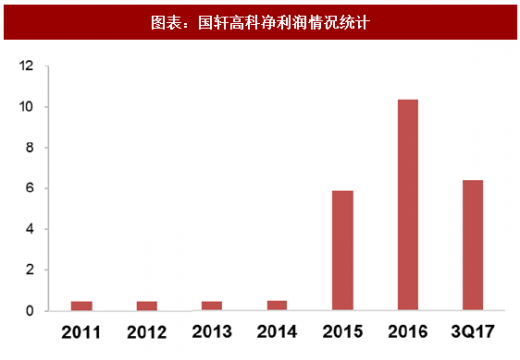
从产品结构上看,公司的营业收入主要来源于动力电池系统,2017H1 动力电池系统占总收入的比例达 85%。2015-2017H1 公司综合毛利率分别为 45.39%、46.93%和 37.24%,其中动力电池系统毛利率分别为 48.72%、48.71%和 37.91%,整体保持在高位状态, 2017 年 1-6 月,受 2016 年底新能源汽车补贴政策调整影响,动力电池系统售价降幅增大,导致公司毛利率下降。
公司年初产能为 5.5GWh,其中磷酸铁锂电池 3.5GWh,三元电池 2GWh。目前唐山工厂、南京二期工厂及庐江工厂各 1GWh 动力电池产线在建,今年下半年投产。同时由于技改升级和各工厂顺利提产,2017 年底公司整体产能可达到近 10GWh。
此外,公司积极布局电池材料及其上游产业链环节,以不断提升盈利能力。
1)在合肥成立全资子公司,旨在提升电芯自主生产能力
2017 年 8 月 30 日,公司公告全资子公司合肥国轩分别以 5000 万元、1000 万元在合肥成立国轩涂布和国之轩两家子公司,其中国轩涂布主要从事电池材料及涂层技术研究,涂碳铝箔、涂碳铜箔等表面处理产品、隔膜等业务,国之轩主要从事投资管理业务。合肥国轩持两家子公司 100%的股权。国轩涂布的设立旨在实现合肥国轩电芯制造过程中涂层产品的研发、生产及相关产品的自主供给,全面提升公司电芯制造的自主能力。
2)投资布局三元正极材料前驱体
公司发布公告与中冶集团、比亚迪、唐山曹妃甸发展成立合资公司布局三元正极材料前驱体领域。其中公司出资 2.81 亿元,占比 30%;中治集团出资 4.78 亿元,占比 51%,比亚迪出资 9368.4 万元,占比 10%;曹妃甸发展出资 8431.56 万元,占比 9%。 合资公司成立后将投资建设、运营锂离子电池三元正极材料前驱体项目。项目共分两期建设。其中一期项目设计生产提供 NCM523 三元材料前驱体 4.8 万吨和 NCM622 三元材料前驱体 4 万吨,可根据市场情况灵活调整两种型号的产品产量。项目二期将增加一条同等处理能力的生产线。
3)与镍钴生产龙头兰州金川合作,开拓废旧电池循环利用业务
公司 8 月 30 日公告披露,合肥国轩与兰州金川合作在安徽和甘肃设立两个电池资源循环利用技术有限公司,主要经营废旧电池的回收拆解、处理和综合利用等业务(其中安徽金轩主要针对磷酸铁锂、锰酸锂为正极的动力锂离子电池,甘肃金轩主要针对含镍钴废旧锂离子电池)。安徽金轩电池资源循环利用技术有限公司注册资本 5000 万元,合肥国轩出资 2550 万元(占比 51%),甘肃金轩电池资源循环利用技术有限公司注册资本 5000 万元,合肥国轩出资 2450万元(占比 49%)。
公司扩产进度与未来计划
公司为了后续的产线投资计划进行配股融资规模 36 亿元,按计划项目将于今年开工建设,继续推进公司产能释放,明年公司产能有望达到 13GWh。
4、沃特玛
深圳市沃特玛电池有限公司总部位于中国深圳,是国内最早成功研发新能源汽车动力电池并率先实现规模化生产和批量应用的企业之一,中国沃特玛新能源汽车产业创新联盟理事长单位,2015 和2016 年,公司动力电池系统销量分别为 1.2GWh 和 2.49GWh,2017 年 10 月,高工产业研究院(GGII)发布 2017 年 1-9 月全球动力电池出货量的最新数据,沃特玛位列全球第四,国内第二。
从营业收入方面看,随着新能源汽车行业快速发展,国内动力电池市场需求不断增长,公司作为行业内技术领先的动力电池供应商,营业收入增长较快。2015 年和 2016 年公司营业收入增长率分别达到 65.59%和 557.03%,2017 年 1-6 月营业收入较 2016 年同期增长 645.38%。
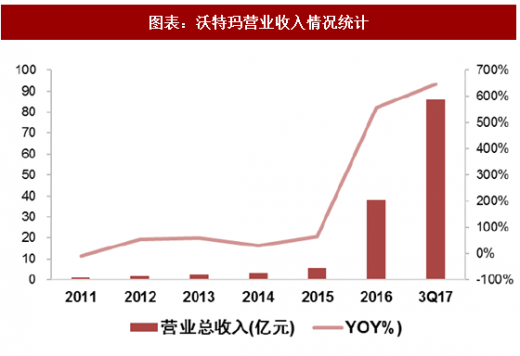
从产品结构上看,公司的营业收入主要来源于动力电池系统、新能源汽车租售和运营及消防产品三部分,2017H1动力电池系统占总收入的比例达55%。2015-2017H1公司综合毛利率分别为29.3%、35.17%、30.41%,其中动力电池系统 2016 年及 2017 年 H1 的毛利率分别为 39.11%和 31.91%,整体上有所上升, 2017 年 1-6 月,受 2016 年底新能源汽车补贴政策调整影响,动力电池系统售价降幅增大,导致公司毛利率下降。
2016 年度,公司锂离子电池产能突破 12GWh, 2017 年上半年,锂离子电池产能 4.6GWh,较上年同期增长 269.34%,2017 年前三季度产量为 5.45GWh,销量在 4.4GWh 左右。
公司扩产进度与未来计划
公司整体规划是到 2025 年产能达到 25GWh 以上,产品仍以磷酸铁锂为主。2017 年随着郴州项目投产产能能到 15GWh,产品基本均为磷酸铁锂电池。
电芯下游客户(车企)
沃特玛主要客户包括东风特汽、一汽客车、大运汽车、中国重汽豪沃、厦门金旅、南京金龙、上海申龙、珠海银隆、唐骏欧铃。

2018 年动力电池的需求主要由乘用车增长来驱动,随着双积分政策的落地,预计 2018 年动力电池装机量有望增长 30%以上,然而与现有产能相比,需求缺口仍然太大。激烈的行业内竞争一方面迫使电池厂商不断提升技术能力、降低销售价格以获取市场份额,同时将加速行业内的分化,龙头企业与中小企业的产能利用率差距将进一步扩大,无论是营收还是盈利能力,龙头企业的优势都会更加凸显。整体来看,2018 年很难成为动力电池盈利高增长的年份,但在这一轮整合中生存下来的企业无疑最有希望主导动力电池的中长期前景。
二、整合与扩产并进,抓住绑定电池龙头的产业链上游
行业内竞争加剧无疑将导致低效产能的推出,当前的行业龙头,如 CATL、比亚迪和国轩高科等企业有望进一步巩固市场地位,尽管电池企业的盈利高增长概率不高,但龙头电池厂商的供应链企业无疑具备较高的投资价值。
一方面,行业内整合与分化的一大表现是龙头企业出货量增长将高于行业增速,从而带动电池材料厂商出货量的高增长,目前享有议价优势的正极材料供应商有望在保持高盈利能力的同时实现产品销量的快速增长,建议关注能量密度较高的三元正极材料供应商。
另一方面,龙头企业的产能利用率仍处于较高水平,由于扩产周期较长,为了进一步巩固市占率优势以及迎接行业拐点,龙头企业不会放慢扩产步伐,而是保持一定速度继续扩产,建议关注绑定龙头电池厂商的设备企业。
三、主要电池企业概况
1、CATL-宁德时代
公司是全球领先的动力电池系统提供商,专注于新能源汽车动力电池系统、储能系统的研发、生产和销售,致力于为全球新能源应用提供一流解决方案。2015 年和 2016 年,公司动力电池系统销量分别为 2.19GWh 和 6.80GWh,连续两年在全球动力电池企业中排名前三位。2017 年上半年, 锂离子电池产能 5.18GWh,产量为 4.88GWh,产能利用率较高。
从营业收入方面看,随着新能源汽车行业快速发展,国内动力电池市场需求不断增长,公司作为行业内技术领先的动力电池供应商,营业收入增长较快。2015 年和 2016 年公司营业收入增长率分别达到 557.9%和 160.9%,2017 年 1-6 月营业收入较 2016 年同期增长 33%。
图表:CATL 营业收入情况统计
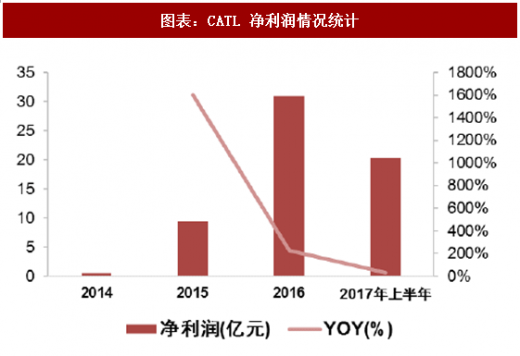
图表:CATL 净利润情况统计
从产品结构上看,公司的营业收入主要来源于动力电池系统,2017H1 动力电池系统占总收入的比例达 85%。2014-2017H1 公司综合毛利率分别为 25.73%、38.64%、43.70%和 37.49%,其中动力电池系统毛利率分别为 23.73%、41.40%、44.84%和 37.05%,整体上有所上升, 2017 年 1-6 月,受 2016 年底新能源汽车补贴政策调整影响,动力电池系统售价降幅增大,导致公司毛利率下降。
公司扩产进度与未来计划
公司整体规划到 2020 年投入超过 300 亿元来进行研发和产能的升级,到 2020 年之前形成 50GWh 的有效产能。
电芯上游供货商
公司隔膜主要供货商为东丽电池、SK 创新;正极主要供货商为湖南杉杉、北大先行、深圳振华;负极主要供货商为江西紫宸、贝瑞特;电解液主要供货商为东莞杉杉、新宙邦、江苏国泰;锂电设备(就是产生锂电池所用的设备);电芯下游客户(车企)包括吉利汽车、中车时代(即南车时代)、东风汽车长安(福特)、广汽(本田、丰田)、宇通客车、五洲龙、厦门金龙、中通客车、东南汽车、南京金龙、苏州金龙、宝马存在供货关系。其中主要客户是吉利汽车、宇通客车、中车时代、东风汽车四家。
产业链总结
图表:CATL 产业链上下游总结
2、比亚迪
公司主要从事二次充电电池业务、手机部件及组装业务,以及包含传统燃油汽车及新能源汽车在内的汽车业务。2016 年公司新能源乘用车销量超过 10 万台,同比增速达到 70%,连续三年成为我国新能源乘用车销量冠军。凭借自身在新能源汽车方面的优势,公司积极开展动力电池业务,2015 年和 2016 年,公司动力电池系统销量分别为 3GWh 和 7.35GWh,连续两年在国内动力电池企业中排名第一位。
从营业收入方面看,随着新能源汽车行业快速发展,国内动力电池市场需求不断增长,公司作为国内领先的新能源汽车及动力电池供应商,相关业务收入增长较快。2016 年公司营业总收入达到 1034.7 亿元,同比增长 29.32%,汽车及相关业务营业收入达到 570 亿元,同比增长 40%。公司净利润达到 54.8 亿元,同比增长 75%,毛利率为 20.36%,净利率为 5.3%。
图表:比亚迪营业收入情况统计
图表:比亚迪净利润情况统计
从产品结构上看,公司的营业收入主要来源于汽车、手机部件和二次充电电池三大业务。目前公司动力电池产品仅限于自用,但随着 2017 年新能源汽车市场补贴持续缩减,比亚迪销量同比显著下滑,相应公司动力电池业务萎缩严重,2017 年第一季度,宁德时代(CATL)以 32.8 万 kWh 的汽车电池供应量的占据了 25.8%的市场份额,位列第一,同比增长 12.5%,比亚迪以 21.7 万 kWh 占据 17%的市场份额位列第二,同比下滑 63.9%。之所以造成这样的结果,比亚迪封闭的供应链条是主要原因,因此根据公司规划,2017 年开始公司已经开始着手逐步分离动力电池部门,并与若干下游客户进行接触,预计 2018 年开始比亚迪动力电池将实现对外销售。
预计截至到 2017 年年底,公司锂离子电池产能将达到 16GWh,其中 6GWh 为为三元电池,10GWh 为磷酸铁锂电池,明年公司会在青海继续扩充 10GWh 三元产能,2018-2019 年公司产能规划为26 和 34GWh,同时公司计划到 2020 年将电池成本下降至 1 元/Wh 以下。
公司扩产进度与未来计划
比亚迪将和资源丰富的青海省合作,投资建设一个年产能 10GWh 的动力电池工厂。以该产能规模来看,新工厂每年可为约 60 万辆比亚迪混动车型提供电池。基于青海丰富的锂资源,比亚迪将于青海投资建立新电池工厂。
电芯下游客户(车企)比亚迪动力电池目前仅为自用,计划在 2018 年逐渐开始对外销售。
产业链总结
图表:比亚迪产业链上下游总结
参考观研天下发布《2018-2023年中国动力电池产业市场现状规划调查与投资前景趋势研究报告》
3、国轩高科
公司是国内最早从事新能源汽车用动力锂离子电池(组)自主研发、生产和销售的企业之一。公司产品包括动力锂离子电池组产品、单体锂离子电池(电芯)、动力锂电池正极材料等;其中正极材料作为关键原材料在制造单体锂离子电池时使用。公司动力锂离子电池(组)产品是新能源汽车的关键零部件,产品应用于纯电动、混合动力等新能源汽车领域,公司已与国内主要新能源整车企业建立了长期战略合作关系。此外,公司产品还可广泛应用于储能电站、通讯基站、风光互补、移动电源等领域。2015 年和 2016 年,公司动力电池系统销量分别为 1.3GWh 和 1.86GWh,在国内动力电池企业中名列前茅。
从营业收入方面看,随着新能源汽车行业快速发展,国内动力电池市场需求不断增长,公司作为行业内技术领先的动力电池供应商,营业收入增长较快。2015 年和 2016 年公司营业收入增长率分别达到 170.67%和 73.3%,2017 年前三季度营业收入较 2016 年同期增长 9.7%。

图表:国轩高科营业收入情况统计
图表:国轩高科净利润情况统计
从产品结构上看,公司的营业收入主要来源于动力电池系统,2017H1 动力电池系统占总收入的比例达 85%。2015-2017H1 公司综合毛利率分别为 45.39%、46.93%和 37.24%,其中动力电池系统毛利率分别为 48.72%、48.71%和 37.91%,整体保持在高位状态, 2017 年 1-6 月,受 2016 年底新能源汽车补贴政策调整影响,动力电池系统售价降幅增大,导致公司毛利率下降。
公司年初产能为 5.5GWh,其中磷酸铁锂电池 3.5GWh,三元电池 2GWh。目前唐山工厂、南京二期工厂及庐江工厂各 1GWh 动力电池产线在建,今年下半年投产。同时由于技改升级和各工厂顺利提产,2017 年底公司整体产能可达到近 10GWh。
此外,公司积极布局电池材料及其上游产业链环节,以不断提升盈利能力。
1)在合肥成立全资子公司,旨在提升电芯自主生产能力
2017 年 8 月 30 日,公司公告全资子公司合肥国轩分别以 5000 万元、1000 万元在合肥成立国轩涂布和国之轩两家子公司,其中国轩涂布主要从事电池材料及涂层技术研究,涂碳铝箔、涂碳铜箔等表面处理产品、隔膜等业务,国之轩主要从事投资管理业务。合肥国轩持两家子公司 100%的股权。国轩涂布的设立旨在实现合肥国轩电芯制造过程中涂层产品的研发、生产及相关产品的自主供给,全面提升公司电芯制造的自主能力。
2)投资布局三元正极材料前驱体
公司发布公告与中冶集团、比亚迪、唐山曹妃甸发展成立合资公司布局三元正极材料前驱体领域。其中公司出资 2.81 亿元,占比 30%;中治集团出资 4.78 亿元,占比 51%,比亚迪出资 9368.4 万元,占比 10%;曹妃甸发展出资 8431.56 万元,占比 9%。 合资公司成立后将投资建设、运营锂离子电池三元正极材料前驱体项目。项目共分两期建设。其中一期项目设计生产提供 NCM523 三元材料前驱体 4.8 万吨和 NCM622 三元材料前驱体 4 万吨,可根据市场情况灵活调整两种型号的产品产量。项目二期将增加一条同等处理能力的生产线。
3)与镍钴生产龙头兰州金川合作,开拓废旧电池循环利用业务
公司 8 月 30 日公告披露,合肥国轩与兰州金川合作在安徽和甘肃设立两个电池资源循环利用技术有限公司,主要经营废旧电池的回收拆解、处理和综合利用等业务(其中安徽金轩主要针对磷酸铁锂、锰酸锂为正极的动力锂离子电池,甘肃金轩主要针对含镍钴废旧锂离子电池)。安徽金轩电池资源循环利用技术有限公司注册资本 5000 万元,合肥国轩出资 2550 万元(占比 51%),甘肃金轩电池资源循环利用技术有限公司注册资本 5000 万元,合肥国轩出资 2450万元(占比 49%)。
公司扩产进度与未来计划
公司为了后续的产线投资计划进行配股融资规模 36 亿元,按计划项目将于今年开工建设,继续推进公司产能释放,明年公司产能有望达到 13GWh。
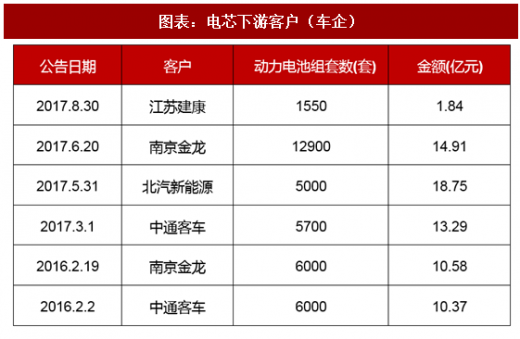
图表:电芯下游客户(车企)
4、沃特玛
深圳市沃特玛电池有限公司总部位于中国深圳,是国内最早成功研发新能源汽车动力电池并率先实现规模化生产和批量应用的企业之一,中国沃特玛新能源汽车产业创新联盟理事长单位,2015 和2016 年,公司动力电池系统销量分别为 1.2GWh 和 2.49GWh,2017 年 10 月,高工产业研究院(GGII)发布 2017 年 1-9 月全球动力电池出货量的最新数据,沃特玛位列全球第四,国内第二。
从营业收入方面看,随着新能源汽车行业快速发展,国内动力电池市场需求不断增长,公司作为行业内技术领先的动力电池供应商,营业收入增长较快。2015 年和 2016 年公司营业收入增长率分别达到 65.59%和 557.03%,2017 年 1-6 月营业收入较 2016 年同期增长 645.38%。
图表:沃特玛营业收入情况统计
图表:沃特玛净利润情况统计
从产品结构上看,公司的营业收入主要来源于动力电池系统、新能源汽车租售和运营及消防产品三部分,2017H1动力电池系统占总收入的比例达55%。2015-2017H1公司综合毛利率分别为29.3%、35.17%、30.41%,其中动力电池系统 2016 年及 2017 年 H1 的毛利率分别为 39.11%和 31.91%,整体上有所上升, 2017 年 1-6 月,受 2016 年底新能源汽车补贴政策调整影响,动力电池系统售价降幅增大,导致公司毛利率下降。
2016 年度,公司锂离子电池产能突破 12GWh, 2017 年上半年,锂离子电池产能 4.6GWh,较上年同期增长 269.34%,2017 年前三季度产量为 5.45GWh,销量在 4.4GWh 左右。
公司扩产进度与未来计划
公司整体规划是到 2025 年产能达到 25GWh 以上,产品仍以磷酸铁锂为主。2017 年随着郴州项目投产产能能到 15GWh,产品基本均为磷酸铁锂电池。
电芯下游客户(车企)
沃特玛主要客户包括东风特汽、一汽客车、大运汽车、中国重汽豪沃、厦门金旅、南京金龙、上海申龙、珠海银隆、唐骏欧铃。
产业链总结

图表:沃特玛产业链上下游总结
资料来源:观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







