
比乐观更乐观的光伏行业
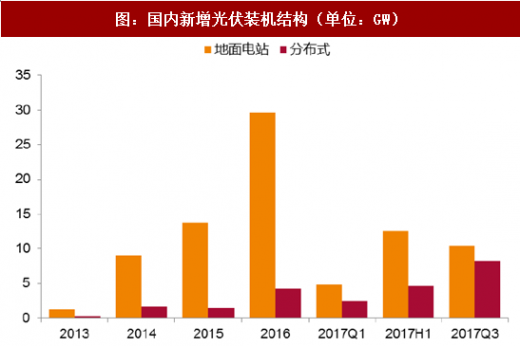
前三季度国内光伏装机实现43GW,预计全年大约装机50个GW,其中地面电站大约30GW,分布式大约20GW。与去年装机数量相比,地面电站装机基本持平,分布式装机新增4-5倍。这个变化一方面是因为地面电站补贴下调,分布式度电收益很高;另一方面很重要的是因为地面电站指标收缩。光伏补贴下调基于系统成本下降,电站投资收益率对投资热情影响不大,影响地面电站装机量增长的主要是指标。所以国内需求来看,根据能源局下发的17年-20年的指标,预测明年地面电站大约装机量25GW左右,分布式增长50%,预计明年总装机约55GW。
参考观研天下发布《2018年中国光伏行业分析报告-市场深度调研与发展趋势预测》

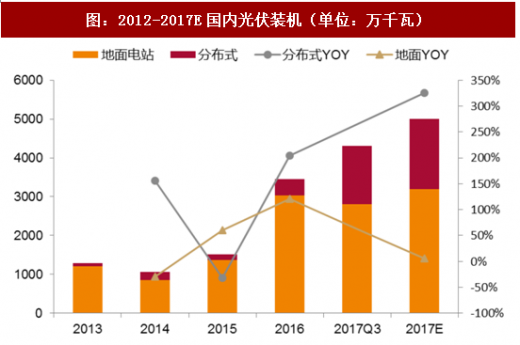
分布式光伏装机的增速大超行业预期,以扶贫推动的户用分布式更远超行业预期。分布式、领跑者、光伏扶贫已经形成支撑国内光伏需求的三驾马车,预计全年光伏装机有望达到50GW的新高度。
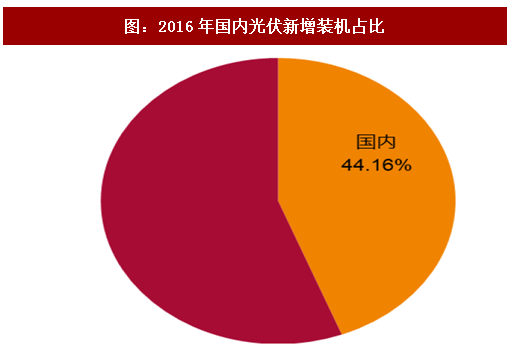
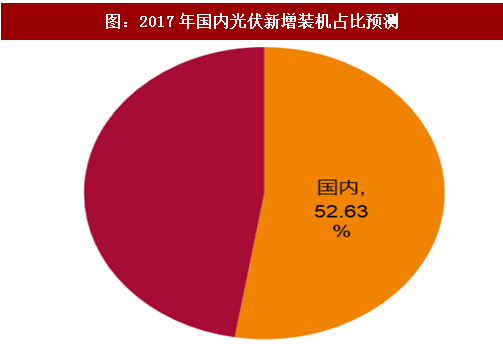
国内光伏市场无疑已经成为全球最大的下游应用市场,自2013年起已经连续四年全球下游市场需求第一,累计装机量也连续两年全球第一。2016年国内新增装机34GW,全球新增装机77GW,国内市场占有率超过44%,今年预计国内装机有望超过50GW,全球预计装机90-100GW,国内下游市场占全球比例将超过一半。
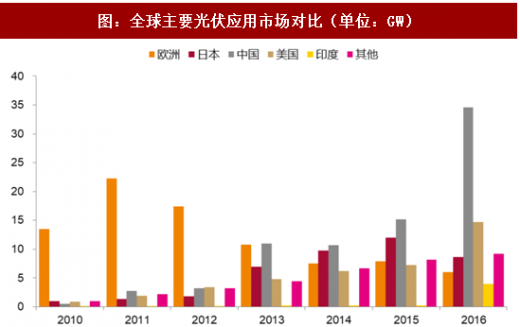
光伏发电投资热情高涨不是国内独有,美国、印度、以及光伏新兴市场,下游装机也同样需求火爆。通过对比2010年-2016年全球主要光伏应用市场新增装机变化,可以看出欧洲、日本成熟市场装机量已经趋于平稳甚至下滑;中国、美国、印度依然呈高速增长;其他新兴国家也正在慢慢释放需求。2017年,中国、美国、印度三大快速增长市场预计将达到50GW、18GW、8GW装机量,由于中国市场需求火爆、美国201法案调查推动提前强装,挤压组件向印度市场的供应,可能导致印度市场低于10GW的装机计划。
此外,全球新兴光伏市场的增速不容小觑,根据中国光伏行业协会的一组数据:目前新兴市场中,装机规模超过1GW的国家和地区有24个,超过10MW规模的国家和地区有112个,已经制定光伏政策目标的国家有176个。光伏系统装机成本快速下降,越来越多的国家和地区有条件开发光伏发电,新兴市场将是接下来全球光伏新增装机的主要动力之一。
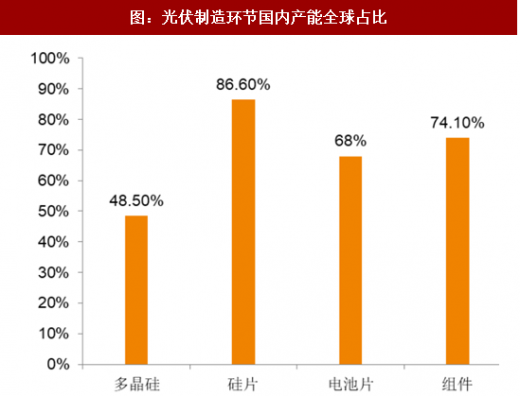
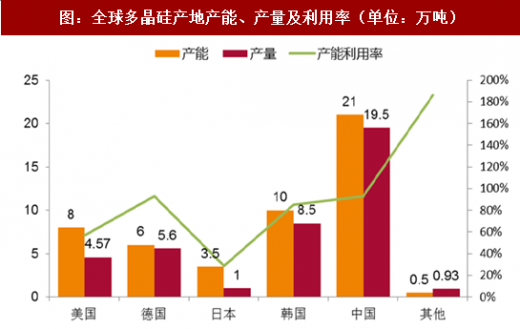
目前光伏制造环节,国内组件、硅片产能占全球产能已经超过70%,电池片略低于70%,只有硅料环节,国内产能占比尚不足一半。由于硅料之后的制造环节大部分产能位于国内,因此,每年国内光伏行业均需要进口大量多晶硅料。
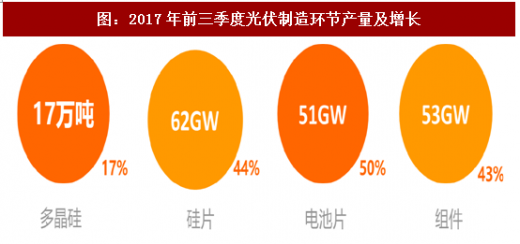
国内光伏制造业产能,占据了全球的一大半。全球下游市场旺盛需求推动,产业链各环节产能利用率显著提升,产量大幅增加。根据中国光伏行业协会公布的数据,截止三季度末,光伏产业链多晶硅料、硅片、电池片、组件分别产出17万吨、62GW、51GW、53GW,分别增长17%、44%、50%、43%。
前三季度国内光伏装机实现43GW,预计全年大约装机50个GW,其中地面电站大约30GW,分布式大约20GW。与去年装机数量相比,地面电站装机基本持平,分布式装机新增4-5倍。这个变化一方面是因为地面电站补贴下调,分布式度电收益很高;另一方面很重要的是因为地面电站指标收缩。光伏补贴下调基于系统成本下降,电站投资收益率对投资热情影响不大,影响地面电站装机量增长的主要是指标。所以国内需求来看,根据能源局下发的17年-20年的指标,预测明年地面电站大约装机量25GW左右,分布式增长50%,预计明年总装机约55GW。
参考观研天下发布《2018年中国光伏行业分析报告-市场深度调研与发展趋势预测》
图:季度光伏新增装机(单位:GW)

资料来源:观研天下整理
图:国内新增光伏装机结构(单位:GW)
资料来源:观研天下整理
分布式光伏装机的增速大超行业预期,以扶贫推动的户用分布式更远超行业预期。分布式、领跑者、光伏扶贫已经形成支撑国内光伏需求的三驾马车,预计全年光伏装机有望达到50GW的新高度。
图:2012-2017E国内光伏装机(单位:万千瓦)
资料来源:观研天下整理
国内光伏市场无疑已经成为全球最大的下游应用市场,自2013年起已经连续四年全球下游市场需求第一,累计装机量也连续两年全球第一。2016年国内新增装机34GW,全球新增装机77GW,国内市场占有率超过44%,今年预计国内装机有望超过50GW,全球预计装机90-100GW,国内下游市场占全球比例将超过一半。
图:2016年国内光伏新增装机占比
资料来源:观研天下整理
图:2017年国内光伏新增装机占比预测
资料来源:观研天下整理
光伏发电投资热情高涨不是国内独有,美国、印度、以及光伏新兴市场,下游装机也同样需求火爆。通过对比2010年-2016年全球主要光伏应用市场新增装机变化,可以看出欧洲、日本成熟市场装机量已经趋于平稳甚至下滑;中国、美国、印度依然呈高速增长;其他新兴国家也正在慢慢释放需求。2017年,中国、美国、印度三大快速增长市场预计将达到50GW、18GW、8GW装机量,由于中国市场需求火爆、美国201法案调查推动提前强装,挤压组件向印度市场的供应,可能导致印度市场低于10GW的装机计划。
此外,全球新兴光伏市场的增速不容小觑,根据中国光伏行业协会的一组数据:目前新兴市场中,装机规模超过1GW的国家和地区有24个,超过10MW规模的国家和地区有112个,已经制定光伏政策目标的国家有176个。光伏系统装机成本快速下降,越来越多的国家和地区有条件开发光伏发电,新兴市场将是接下来全球光伏新增装机的主要动力之一。
图:全球主要光伏应用市场对比(单位:GW)
资料来源:观研天下整理
目前光伏制造环节,国内组件、硅片产能占全球产能已经超过70%,电池片略低于70%,只有硅料环节,国内产能占比尚不足一半。由于硅料之后的制造环节大部分产能位于国内,因此,每年国内光伏行业均需要进口大量多晶硅料。
图:光伏制造环节国内产能全球占比
资料来源:观研天下整理
图:全球多晶硅产地产能、产量及利用率(单位:万吨)
资料来源:观研天下整理
国内光伏制造业产能,占据了全球的一大半。全球下游市场旺盛需求推动,产业链各环节产能利用率显著提升,产量大幅增加。根据中国光伏行业协会公布的数据,截止三季度末,光伏产业链多晶硅料、硅片、电池片、组件分别产出17万吨、62GW、51GW、53GW,分别增长17%、44%、50%、43%。
图:2017年前三季度光伏制造环节产量及增长
资料来源:观研天下整理
资料来源:观研天下整理,转载请注明出处(GSL)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








