咨询热线

400-007-6266

010-86223221

2018年我国火电行业发展有利政策分析及预测(表)

        2016年2月18日,国家能源局召开全面深化改革领导小组会议,会议的主要任务是落实党中央、国务院关于供给侧结构性改革的决策部署,落实全国能源工作会议关于能源体制改革的工作部署。在电力方面,提出“取消一批,缓核一批,缓建一批”的核心政策,火电供给侧改革正式开启。
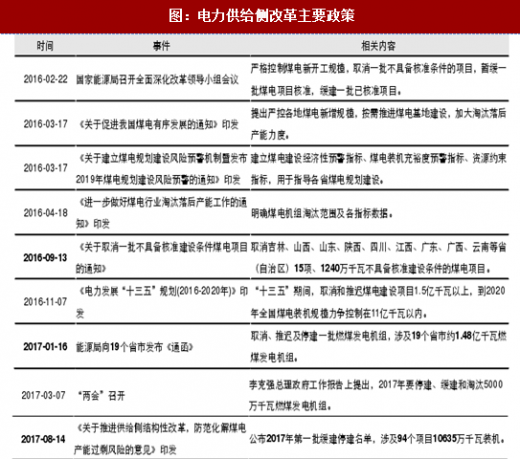
图:电力供给侧改革主要政策
  
        火电供给侧改革重点着眼于新增容量的控制:首次调控出现在2016年9月13日,能源局印发《关于取消一批不具备核准建设条件煤电项目的通知》,取消吉林、山西、山东、陕西、四川、江西、广东、广西、云南等省(自治区)15项、1240万千瓦不具备核准建设条件的煤电项目。
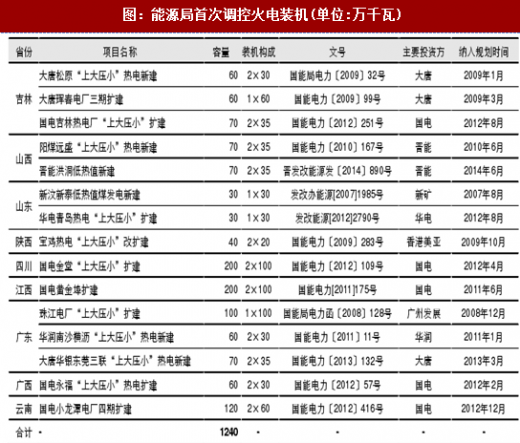
图:能源局首次调控火电装机(单位:万千瓦)
 
        能源局在今年年初下达了各省调控规划:今年1月9日,能源局向山西、新疆、内蒙等19个省区印发《关于衔接“十三五”煤电投产规模的函》,对各省市布置具体的“取消一批,缓核一批,缓建一批”任务规划,涉及具体拟建、在建机组约1 .48亿千瓦。
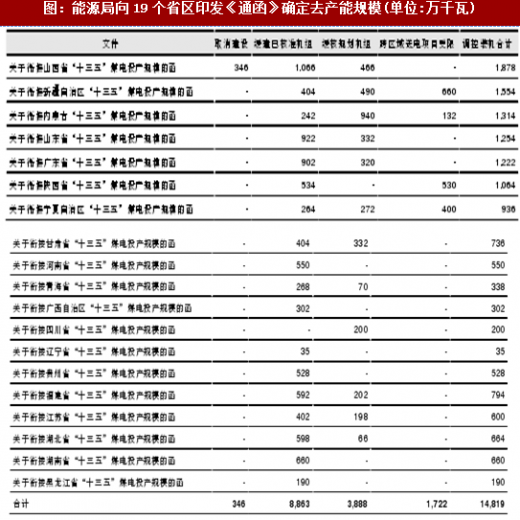
图:能源局向19个省区印发《通函》确定去产能规模(单位:万千瓦)
  
        2017年8月14日,国家发改委等16部委联合印发《关于推进供给侧结构性改革,防范化解煤电产能过剩风险的意见》,同时正式公布了十三五期间各省煤电调控规模、各省煤电机组停建及缓建名单,其中停建项目涉及10省份33个项目,缓建项目涉及20个省份61个项目,停建和缓建的项目共计94个,涉及装机10635万千瓦。

        参考观研天下发布《2018-2024年中国火电行业市场发展现状调查与投资发展趋势研究报告》
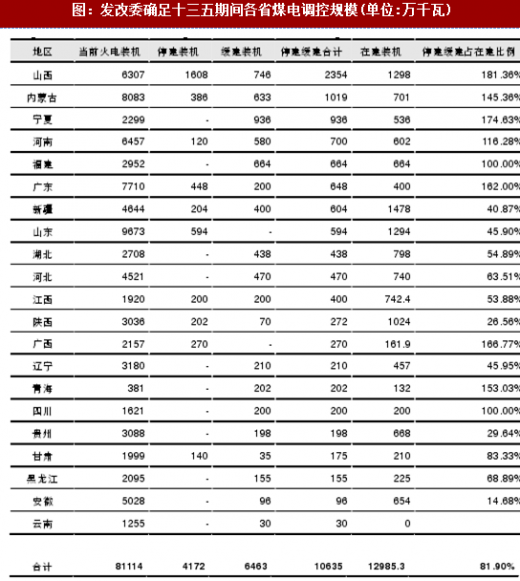
图:发改委确足十三五期间各省煤电调控规模(单位:万千瓦)
  
        由于我国电力供给侧改革的主要任务是控制增量而非消减存量机组,故供需失衡、核准失控的省区为我国电力供给侧改革的主要对象。部分省份(如安徽)虽然存在大量新建机组核准,但由于皖电东送承载着华东地区的用电负荷,故其供给侧改革执行力度相对较弱;部分省份虽然供需也存在失衡(如浙江),但由于几乎没有新建机组,并非供给侧改革的主要对象。
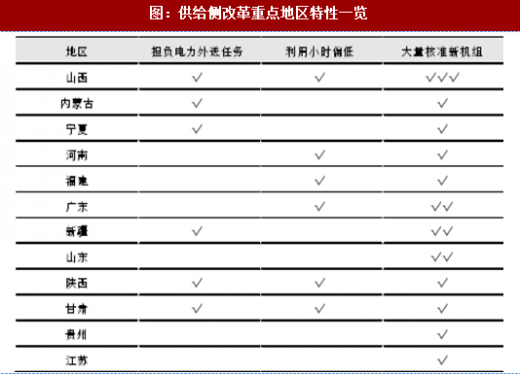
图:供给侧改革重点地区特性一览
 
        截至2017年10月,我国规模以上新增装机容量为9982万千瓦,其中火电3321万千瓦、水电893万千瓦、核电218万千瓦、风电1070万千瓦、太阳能4480万千瓦。全电源中火电装机增速明显减缓,预计未来增速仍将被限制在5%以内甚至更低;水电装机增长基本上符合“十三五”规划年均增长目标;核电及风电增速降低,而太阳能增长出现大幅提升。按照长江证券电力设备新能源研究小组的观点,太阳能今明两年仍能保持5000万千瓦以上的增长,2018年风电增速约为20%左右。
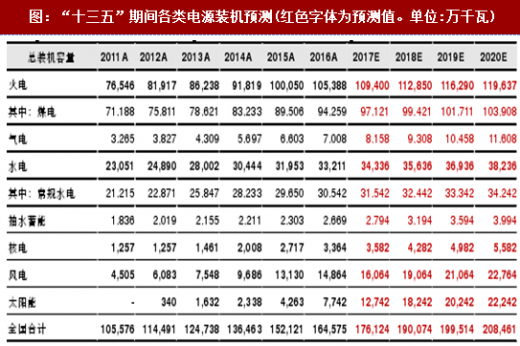
图:“十三五”期间各类电源装机预测(红色字体为预测值。单位:万千瓦) 

资料来源:观研天下整理,转载请注明出处(ZTT)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

固态电池将成为下一代电池技术,商业化进程逐步加速

固态电池将成为下一代电池技术,商业化进程逐步加速

日本、韩国、美国、欧洲等国家和地区不仅在战略规划文件中明确支持固态电池的发展,还提供了高达千亿元规模的资金支持,力求在未来新一代电池技术中抢占先机,从而实现对我国动力电池和新能源汽车产业的“换道超车”。

2026年10月20日
固态电池即将迈入产业化初期,多技术路径背景下行业即将迎来高速增长

固态电池即将迈入产业化初期,多技术路径背景下行业即将迎来高速增长

目前固态电池以中日韩为全球产业主导,亚太地区占据了全球近60%的市场份额,具体来看,日本量产规划最为激进,中韩企业快速发展,欧美企业多通过“初创+车企”模式聚焦前沿技术。截止2025年全球固态电池市场规模尚不足百亿美元的规模,未来随着下游需求激增,预计到2030年,全球固态电池市场规模有望达到603亿美元。

2026年10月19日
《新型电池产业发展“十五五”规划》助推固态电池开启新纪元

《新型电池产业发展“十五五”规划》助推固态电池开启新纪元

“十四五”期间,我国新型电池产业实现跨越发展,在产业规模、技术创新、产业链建设和全球影响力等方面取得历史性成就。我国新型电池产业总产值突破万亿元大关,占据全球市场主要份额。技术迭代步伐加快,量产电池单体能量密度超过300Wh/kg,新型电池循环寿命最高超过12000次,全固态电池研发加速。为推动新型电池产业高质量发展,

2026年10月16日
内外态势多维拆解:我国稀土行业步入稳定快速增长发展阶段

内外态势多维拆解:我国稀土行业步入稳定快速增长发展阶段

中国是全球稀土资源最为丰富的国家之一,根据相关数据,截至2023年全球稀土资源储量约为1.1亿吨,其中储量最高为中国,储量约为4400万吨,占比约40%。中国的稀土资源广泛分布于全国 22 个省区,矿种多样,有包头混合型稀土矿、离子吸附型稀土矿、氟碳铈矿等。

2026年09月09日
吸波材料为未来解决电磁兼容问题重要手段 市场需求持续增长

吸波材料为未来解决电磁兼容问题重要手段 市场需求持续增长

吸波材料行业经过多年发展,目前已经形成较为稳定的市场竞争格局。国外大型吸波材料企业经过数十年的发展,产品范围较广,吸波材料通常仅为其主营业务的一部分。国内企业起步较晚,在产品种类、应用领域范围、终端客户群体上与国外企业存在一定差异。

2026年09月08日
需求上行,全球消费级储能市场规模正持续增长

需求上行,全球消费级储能市场规模正持续增长

新型储能首次被列入国家六大新兴支柱产业,从电力系统的“配角”跃升为核心支撑,是构建适配高比例新能源的新型电力系统的关键环节,可有效提升电力系统互补互济和安全韧性水平,支撑2030年非化石能源发电量占比达到50%的目标落地‌。

2026年08月26日
原生开采受限催生再生红利 稀土回收成为我国稀土供给的第二增长曲线

原生开采受限催生再生红利 稀土回收成为我国稀土供给的第二增长曲线

随着新能源汽车、风力发电、智能制造等新兴产业的快速发展,稀土元素的市场需求持续增长。特别是稀土永磁材料、稀土发光材料等高性能稀土产品,在新能源汽车电机、风力发电机、节能灯具等领域的应用日益广泛,这进一步推动了稀土回收利用产业的发展。

2026年08月24日
供需共振助推海水淡化高质量扩张,赛道盈利分化凸显强者恒强特征

供需共振助推海水淡化高质量扩张,赛道盈利分化凸显强者恒强特征

海水淡化需求呈现“工业主导、市政民生加速渗透”的格局,形成多元化应用场景。工业领域是核心需求方,电力、石化、钢铁等高耗水行业通过自建淡化装置实现水资源闭环管理,工业用水占比超60%,且沿海园区淡化水使用率突破30%,成为保障产业稳定运行的关键基础设施。市政供水领域需求爆发,青岛、天津等城市将淡化水纳入城市管网,缓解淡水

2026年08月19日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部