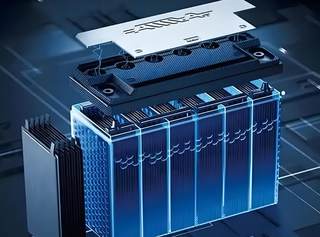
锂离子电池是指以嵌锂化合物为正负极材料的二次电池 ,在充放电过程中,锂离子在两个电极间往返脱嵌和嵌入。相对于传统铅酸电池和镍铬电池等,锂离子电池具有能量密度高、循环寿命长、充放电性能好、使用电压高、无记忆效应、污染较小和安全性高等优势,同时相对于各类燃料电池、空气电池及超级电容电池,锂离子电池技术明显成熟。近年来随着工艺的成熟,价格逐渐下降,性价比优势突出。凭借优异的电池性能、环保优势及价格优势,锂离子电池在电池行业所占市场份额持续提升。
锂离子电池在消费类电子产品电池中广泛应用,也是目前新能源汽车动力电池主流路线。锂离子电池占新能源汽车成本的 40%以上,是最大的成本构成。锂离子电池的核心部件为电芯,电芯主要由正极、负极、电解液和隔膜四大关键材料组成。根据日本 IIT 的研究报告,正极材料、隔膜、电解液、负极材料、其他分别占锂离子电池材料成本的比例约为 30%、25%、17%、10%和 18%。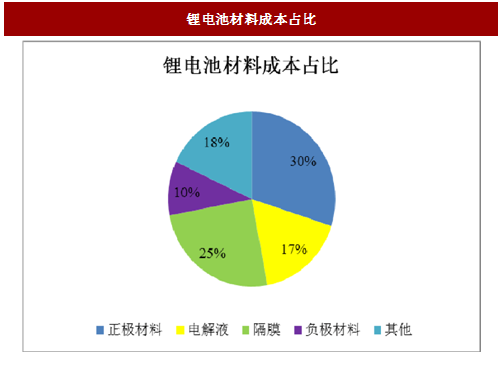
软包锂电池是对采用铝塑膜等软包装锂离子聚合物电池的简称,主要是为了区别于传统的采用铝金属等硬质壳体包装的锂离子电池。软包电池的安全性更好,重量更轻,容量更大。软包电池在结构上采用铝塑包装膜包装,铝塑包装膜为软包电池电芯封装的关键材料。
二、锂离子电池产业链
锂离子电池产业链较长,涵盖行业较广。原材料为有色金属行业和石油、煤化工行业,如锂矿、石墨、钴矿、沥青等;上游行业涵盖锂离子电池四大核心材料和锂离子电池专业设备行业,中游包括锂离子电池生产企业,主要从事电芯制作和封装。下游为锂离子电池应用领域,如消费电子行业、动力能源行业、储能设备行业。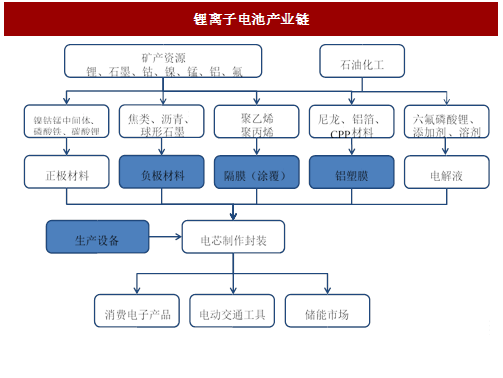
1、负极材料简介
(1)基本概念石墨材料由于具备电子电导率高、锂离子扩散系数大、嵌锂容量高和嵌锂电位低等优点,且石墨材料来源广泛、价格便宜,成为目前主流的锂离子电池负极材料。石墨材料分为天然石墨、人造石墨和复合石墨等。天然石墨负极材料是采用天然鳞片晶质石墨,经过粉碎、球化、分级、纯化、表面等工序处理制成,其高结晶度是天然形成的。由于天然鳞片晶质石墨表面活性点较高,不能直接作为负极材料使用,需要进行表面改性处理。人造石墨负极材料是将石油焦、针状焦、沥青焦等在一定温度下煅烧,再经粉碎、分级、高温石墨化制成,其高结晶度是通过高温石墨化形成的。
目前主流负极产品有天然石墨与人造石墨两大类,人造石墨主要用于大容量的车用动力电池和倍率电池以及中高端电子产品锂离子电池,天然石墨主要用于小型锂离子电池和一般用途的电子产品锂离子电池。(2)发展趋势
石墨类材料未来几年内仍具备技术、价格和成熟配套优势。石墨作为负极材料未来几年内仍将是主流,对锂离子电池性能及安全性起着非常重要的作用。目前锂离子电池的发展方向是高容量、高倍率、高安全,实现高容量高倍率的主要途径是开发以人造石墨为主要原材料的高性能锂离子电池负极材料。2、锂离子电池隔膜简介
(1)基本概念隔膜是锂离子电池的关键内层组件之一,主要作用在于防止正负极材料接触导致短路,是保障电池安全的 重要部分之一。隔膜浸润在电解液中,表面上有大量允许锂离子通过的微孔。材料、厚度和微孔数量等特性都会影响锂离子穿过隔膜的速度,进而影响到电池的放电倍率、循环寿命等性能。隔膜是锂电材料中技术壁垒较高的材料。
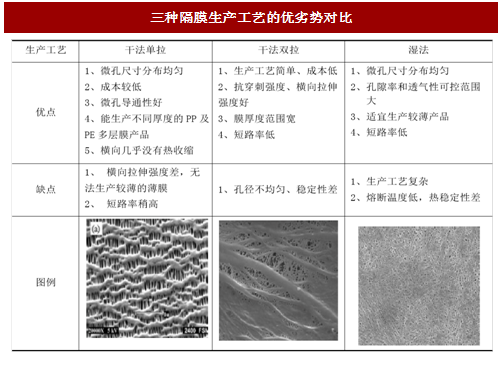
市场上通用的隔膜材料为聚烯烃隔膜材料:聚乙烯(PE)、聚丙烯(PP),目前市场化的锂离子电池隔膜材料主要有 PE 单层、PE最多层、PP 单层和PP-PE-PP 三层。国内隔膜主要有三种技术路线:干法单拉、干法双拉和湿法,由于干法双拉隔膜孔径的均匀性、一致性、稳定性差,只能用于中低端电池,因此并非主流的技术路线,外资供应商均不涉足。隔膜的主流制备工艺是干法单拉和湿法。
干法单拉隔膜的优点是:成本低、环保、横向几乎没有热收缩、热稳定性好,但由于只进行了纵向拉伸而没有进行横向拉伸,使用时横向容易开裂,因此不能做的太薄,厚度一般在 20 至 50 微米。另外,用干法单拉隔膜批量生产的电池,内部微短路的机率较高,对电池的循环寿命不利。
与干法单拉隔膜相比,湿法隔膜在生产过程中进行了双向拉伸,因此拉伸强度和穿刺强度都比较高,产品可以做的很薄, 薄可以做到 5 微米。另外短路率也比干法单拉隔膜低。湿法隔膜唯一的缺点是熔断温度低,耐热性差,在高温时的收缩率高达 10%,可能引起极片外露。陶瓷涂覆工艺解决了湿法隔膜热稳定性差的缺陷。
(2)涂覆隔膜是发展趋势
聚烯烃类隔膜发展 早,制作工艺成熟,在目前占据绝对主流地位。但是,聚烯烃类隔膜的熔点较低,聚乙烯和聚丙烯的熔点分别为 130℃和 150℃左右,超过该温度隔膜就会融化导致电池发生短路,极端滥用情况下电池有可能迅速升温至 200℃以上,造成局部隔膜材料的融化收缩,从而导致更大面积的内部短路。一些锂离子电池燃烧爆炸事件即因为隔膜在高温下融化导致。此外,动力电池需要经受严格的使用环境考验,经得起震动和碰撞的考验。在安全性能的碰撞试验中发现,单纯使用传统的聚烯烃类隔膜在电池碰撞中容易发生被刺穿的情况,隔膜破裂导致电池短路。为提高电池安全性,在聚烯烃隔膜上涂覆陶瓷等纳米材料或采用新基体材料成为未来技术发展趋势。参考中国报告网发布《2018-2023年中国锂离子电池行业市场需求现状分析与行业市场需求现状分析报告》
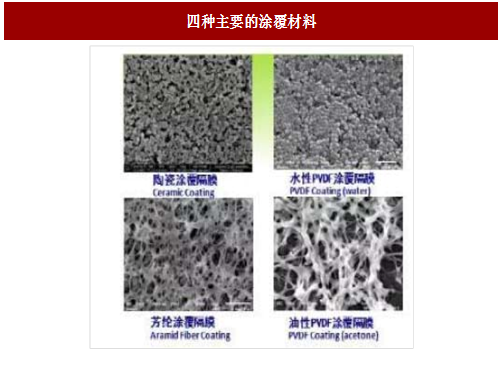
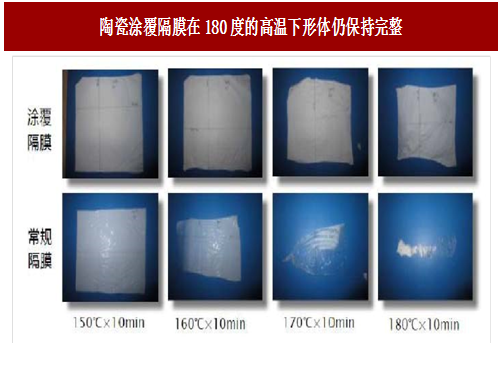
涂覆隔膜与普通聚烯烃隔膜相比,具备热稳定性高、热收缩低、与电解液浸润性高的优点,能够提高电池的安全性。涂覆隔膜是利用粘结剂在聚烯烃基膜上涂布 PVDF 等胶黏剂或陶瓷氧化铝,该技术主要应用在湿法工艺上。由于涂覆材料的耐温性能较高,在高温下起到支撑作用,能够防止隔膜整体热失控,耐受高温可达到 180℃。在 130℃的温度下,不加涂覆的 PE 隔膜热收缩率在 10%以上,隔膜的热收缩也会致使正负极材料出现接触而导致电池发生短路,而进行涂覆加工之后的隔膜收缩率小于 2%,而且涂覆材料还大大提高了隔膜的抗刺穿能力,进一步提高了电池的安全性。此外,无机颗粒能够与电解液保持更高的浸润性,进而降低电池的内阻,并提高电池的放电功率。在进行了陶瓷或 PVDF 涂覆之后,湿法隔膜唯一的热稳定性差的劣势得到了弥补,在性能上较干法单拉隔膜已是全面领先。
3、铝塑包装膜简介
(1)基本概念锂离子电池根据电解质形态的不同可分为硬包和软包电池,硬质包装锂离子电池多用钢壳和铝壳包装,钢壳由于重量重且安全性欠佳正被铝壳渐渐替代;而软包电池又称为“聚合物电池”,聚合物锂离子电池外包装采用铝塑包装膜。使用铝塑包装膜的软包电池具备多重优势,例如安全性高,外形可变任意形状,可以做到更薄。普通铝壳电池 薄只能做到 4mm,软包锂离子电池 薄可以做到0.5mm;采用软包装节约体积 20%以上。软包正在广泛替代铝壳的过程中。目前,在智能手机、平板电脑、可穿戴式设备中,软包电池都占绝大部分比例,主流的电动车也采用了软包的锂离子电池系统。全球畅销的 Nissan LEAF 和 GM VOLT 均是采用软包电池的技术路线。国内万向 A123 部分车型用的也是软包电池。韩国 SNE 咨询公司预测,聚合物锂离子电池在消费电子产品中的占比将从 2012 年的 26%升至 2018 年的约 60%。
锂离子电池采用的活性材料和电解质体系要求防潮防水,要求封装对于防水份含量的能力达到 ppm 级别。封装材料除了提供一定的机械强度和密封外,还不能大幅度地降低锂离子电池的体积密度。铝塑包装膜通常由三层复合组成,即外阻层、阻透层和热封层。其中,外阻层主要由尼龙或者 PET 材料组成,它的作用是保护中间铝层不被划伤。中间为基础层,防止水分侵入。 内层为热封层。铝塑包装膜每层之间通过粘接剂复合,由多层塑料、铝箔和粘合剂组成的高强度、高阻隔多层复合物。区别于普通铝塑包装材料,锂离子电池用的铝塑封装材料要求能够在电池的电化学环境中,不同温度条件下提供良好的密封和阻隔性能。电池用铝塑包装膜的质量要求极高,比如高的阻隔性、良好的冷冲压成型性、耐穿刺性、耐电解液稳定性和耐热性。(2)发展趋势
由于技术壁垒较高,我国铝塑包装膜高度依赖进口,国内铝塑包装膜基本由日本昭和电工、DNP 等企业垄断,市场占有率达到 90%。目前国内已有部分技术领先企业取得了技术突破,有望凭借本土化以及成本优势逐步实现进口替代,未来 2-3 年将是铝塑包装膜国产化 关键的时间点。具备扎实技术基础、产品研发方案较为成熟、且具有客户基础的国内企业有望成为国产替代中的主力军。东莞卓越自主研发的铝塑包装膜产品已经开始推向市场,未来计划逐步进入知名电池厂商供应商体系。4、涂布机简介
(1)基本概念锂离子电池生产线工艺流程较长,包括浆料、极片、芯包制造、电芯装配、干燥注液、化成分容等步骤,涉及到的设备种类也较多,且大部分为非标设备。锂离子电池生产设备中,搅拌机、涂布机、卷绕机等属于核心设备,从成本占比的角度来看,锂离子电池设备中涂布机、卷绕机以及装配一体机的价值量排名前三。目前我国主要锂离子电池生产设备制造商的产品也以卷绕机、涂布机等为主。
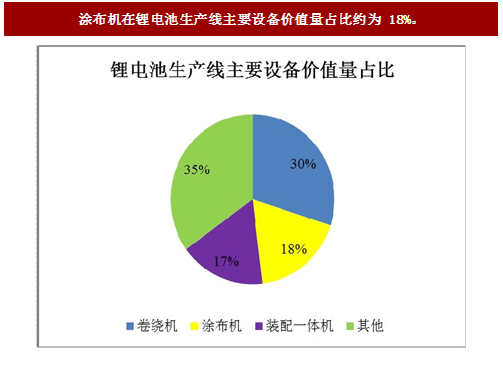
涂布机是锂离子电池制造的核心前端设备。涂布机将搅拌后的浆料均匀地涂在金属集流体箔材上并烘干制成正、负极片,涂布厚度精确到 2μm 以下。涂布是锂离子电池研制和生产中的关键工序之一,影响电池制作的一致性和安全性。衡量涂布质量的主要技术指标有:涂布重量和厚度的一致性、涂层与基材的粘接性。
(2)发展趋势
由于锂离子电池特别是动力锂离子电池对于一致性、稳定性和安全性要求极高,随着动力锂离子电池占比的不断提升,锂离子电池生产设备的重要性也日益凸显。锂离子电池制造设备也在经历技术革命,向着高效率、低能耗、高精度的自动化方向迈进。
【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。