咨询热线

400-007-6266

010-86223221

锂电池行业市场需求分析:进入2.0时代,需求稳定增长

参考中国报告网发布的《2017-2022年中国锂电池市场竞争态势及发展态势预测报告

       1、动力电池行业进入2.0时代

       2014/2015年新能源汽车销量迎来爆发式增长,《汽车产业中长期发展规划》提出2020/2025年新能源汽车渗透率目标为7%/20%,对应销量200/700万辆。
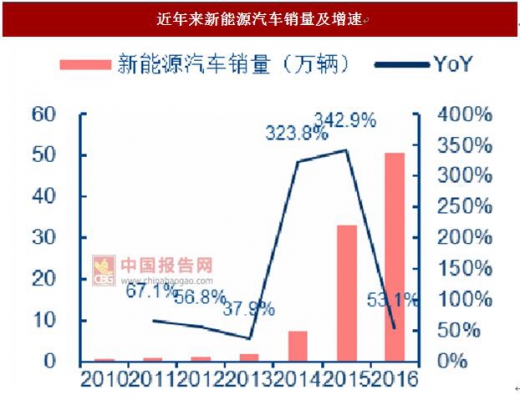
 
资料来源:中汽协,中国报告网数据中心整理
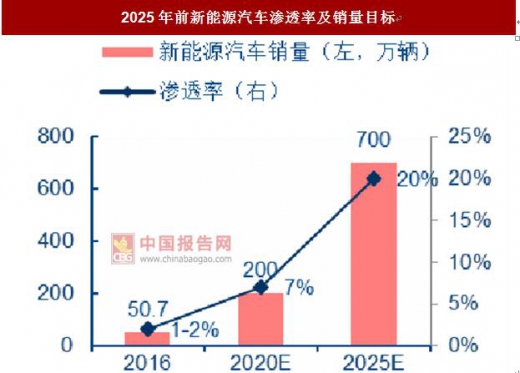
 
资料来源:工信部,中国报告网数据中心整理
       动力电池行业1.0时代:2014/2015年锂电池出货量增速提升,2016年后电池出货量发生结构调整,动力电池与消费锂电池出货量接近。
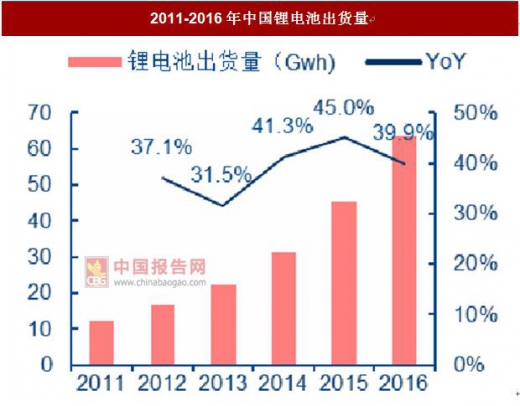
 
资料来源:锂电大数据,中国报告网数据中心整理
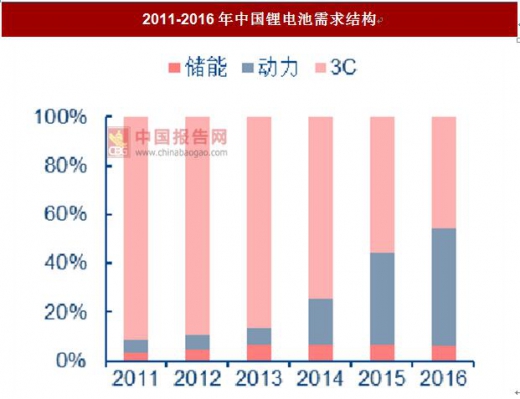
 
资料来源:锂电大数据,中国报告网数据中心整理
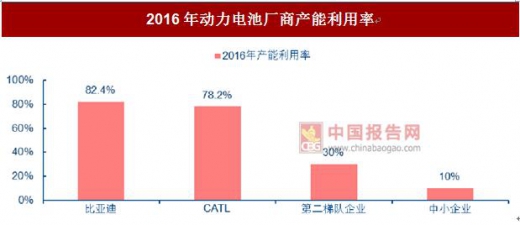
       动力电池行业2.0时代:行业进入2.0时代之后,出现结构性产能过剩。2016年动力电池出货量30.5Gwh,小于2016年底厂商60-70Gwh的产能规模,低端产能过剩,高端产能不足。新三板中小企业收入增速19%,也明显低于A股规模较大企业122%的收入增速。
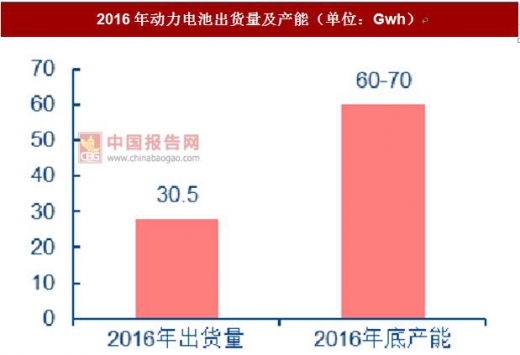
 
资料来源:EVtank,公司公告,中国报告网数据中心整理
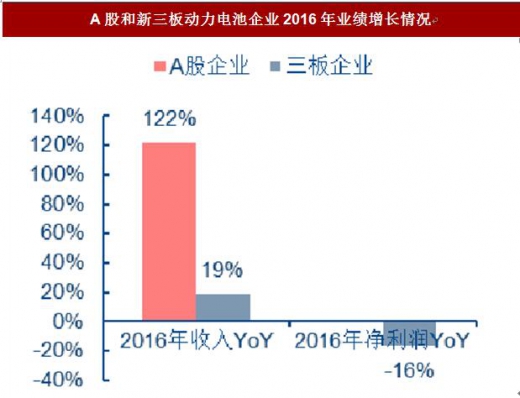
 
资料来源:公司公告,中国报告网数据中心整理
 
资料来源:公司公告,中国报告网数据中心整理
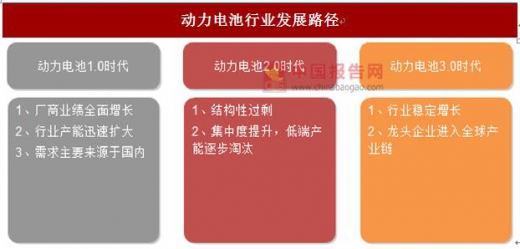
       动力电池行业的发展路径:我们认为,动力电池行业1.0时代为产业链厂商业绩全面增长时期,产能在赚钱效应下迅速扩大,行业2.0时代迎来龙头集中度提升,低端产能将逐步淘汰,展望未来的行业3.0时代,龙头企业则有望进入全球产业链,行业有望实现稳定增长。
 
资料来源:公司公告,中国报告网数据中心整理

       2、一线动力电池厂商持续扩产,设备需求稳定增长
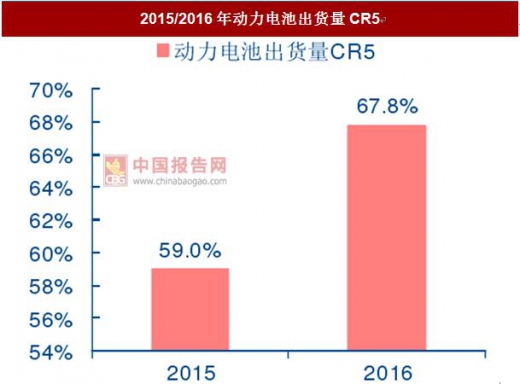
       政策驱动动力电池行业集中度提升,一线厂商扩产潮有望延续。2016年动力电池出货量30.5Gwh(同比+79.4%);比亚迪/CATL/沃特玛/国轩高科/力神占比排名前五,龙头集中度提升,CR5从2015年的59.0%提升至2016年的67.8%,同比增长8.8pcts。

 
资料来源:EVTank,中国报告网数据中心整理
资料来源:EVTank,中国报告网数据中心整理
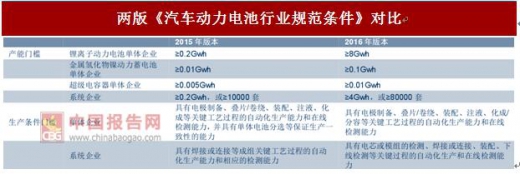
       工信部于2016年11月发布《汽车动力电池行业规范条件》(征求意见稿),动力电池企业的生产门槛大幅提升至8Gwh(2016年底只有比亚迪、CATL、沃特玛符合条件)。四部委于2017年3月发布《促进汽车动力电池产业发展行动方案》指出,到2020年要形成产销规模在40Gwh以上的国际龙头(2016年底最大厂商产能约10Gwh)。
 
资料来源:工信部,中国报告网数据中心整理
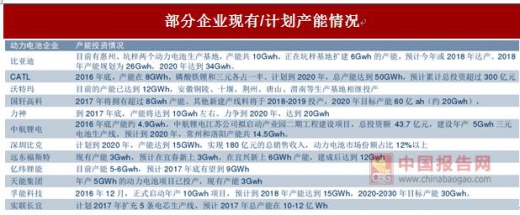
       行业排名靠前企业的产能建设步伐坚定。从调研以及公开资料来看,电池龙头均在规划或已有较为明确的扩产计划,其中比亚迪2018/2020年产能规划分别将达到26/34GWh,CATL计划到2020年总产能达到50GWh。
 
资料来源:公开资料,中国报告网数据中心整理
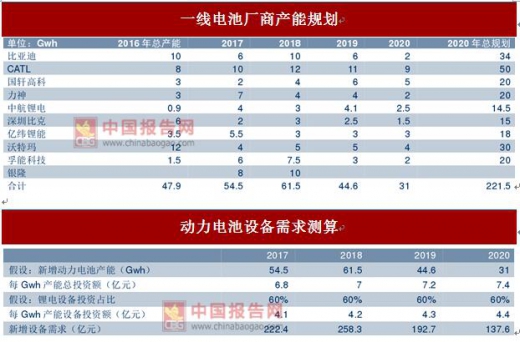
       2020年前一线厂商新增动力电池设备需求约810亿元。我们统计预测了包括比亚迪、CATL、国轩高科等10家一线厂商的产能规划情况,根据历史投产梳理,每Gwh产能对应的投资额为6.75亿元左右,高工产研预计锂电设备投资占总投资额的比例为60%。根据我们的测算,2017-2020年动力电池设备需求规模分别为222、258、193和138亿元,合计超过810亿元。
 
资料来源:公开资料,中国报告网数据中心整理

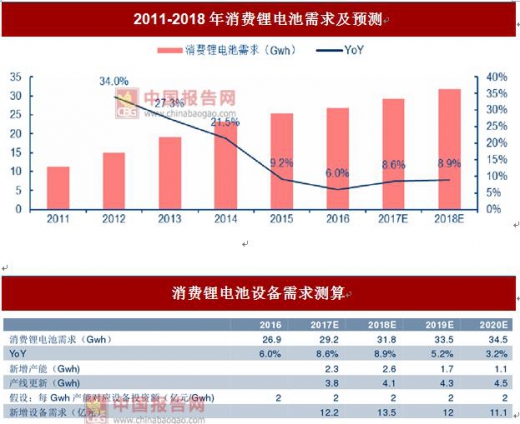
       2020年前消费锂电池设备需求约50亿元。结合锂电大数据和高工产研预测,我们预计2017-2020年消费锂电池新增产能约7.7GWh,产线更新约16.7GWh,按照每GWh对应设备投资需求2亿元测算,则2020年前消费锂电池设备需求约48.8亿元。
 
资料来源:公开资料,中国报告网数据中心整理

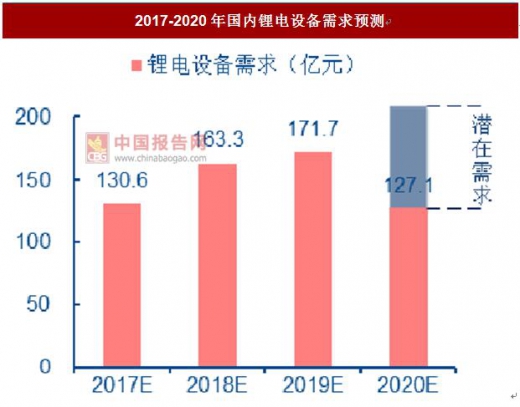
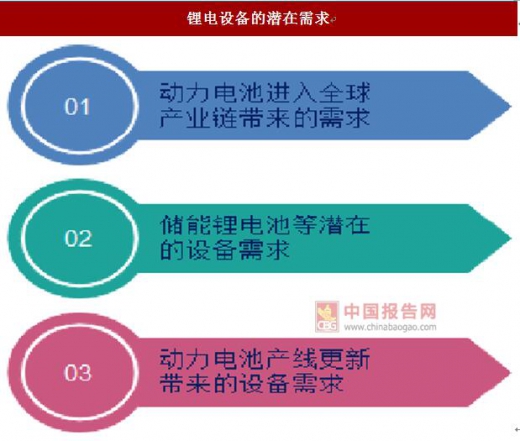
       若不考虑潜在的设备需求,2017-2019年锂电设备市场规模将保持稳定增长,但若潜在的设备需求释放,则锂电设备市场发展有望进一步提速。我们认为,潜在的设备需求包括国内动力电池龙头进入全球产业链、储能锂电池市场高速增长、产线更新等。
 
资料来源:公开资料,中国报告网数据中心整理

 
资料来源:公开资料,中国报告网数据中心整理

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

内外态势多维拆解:我国稀土行业步入稳定快速增长发展阶段

内外态势多维拆解:我国稀土行业步入稳定快速增长发展阶段

中国是全球稀土资源最为丰富的国家之一,根据相关数据,截至2023年全球稀土资源储量约为1.1亿吨,其中储量最高为中国,储量约为4400万吨,占比约40%。中国的稀土资源广泛分布于全国 22 个省区,矿种多样,有包头混合型稀土矿、离子吸附型稀土矿、氟碳铈矿等。

2026年09月09日
吸波材料为未来解决电磁兼容问题重要手段 市场需求持续增长

吸波材料为未来解决电磁兼容问题重要手段 市场需求持续增长

吸波材料行业经过多年发展,目前已经形成较为稳定的市场竞争格局。国外大型吸波材料企业经过数十年的发展,产品范围较广,吸波材料通常仅为其主营业务的一部分。国内企业起步较晚,在产品种类、应用领域范围、终端客户群体上与国外企业存在一定差异。

2026年09月08日
需求上行,全球消费级储能市场规模正持续增长

需求上行,全球消费级储能市场规模正持续增长

新型储能首次被列入国家六大新兴支柱产业,从电力系统的“配角”跃升为核心支撑,是构建适配高比例新能源的新型电力系统的关键环节,可有效提升电力系统互补互济和安全韧性水平,支撑2030年非化石能源发电量占比达到50%的目标落地‌。

2026年08月26日
原生开采受限催生再生红利 稀土回收成为我国稀土供给的第二增长曲线

原生开采受限催生再生红利 稀土回收成为我国稀土供给的第二增长曲线

随着新能源汽车、风力发电、智能制造等新兴产业的快速发展,稀土元素的市场需求持续增长。特别是稀土永磁材料、稀土发光材料等高性能稀土产品,在新能源汽车电机、风力发电机、节能灯具等领域的应用日益广泛,这进一步推动了稀土回收利用产业的发展。

2026年08月24日
供需共振助推海水淡化高质量扩张,赛道盈利分化凸显强者恒强特征

供需共振助推海水淡化高质量扩张,赛道盈利分化凸显强者恒强特征

海水淡化需求呈现“工业主导、市政民生加速渗透”的格局,形成多元化应用场景。工业领域是核心需求方,电力、石化、钢铁等高耗水行业通过自建淡化装置实现水资源闭环管理,工业用水占比超60%,且沿海园区淡化水使用率突破30%,成为保障产业稳定运行的关键基础设施。市政供水领域需求爆发,青岛、天津等城市将淡化水纳入城市管网,缓解淡水

2026年08月19日
SOFC发电快速部署优势凸显,全球数据中心SOFC市场有望高速增长

SOFC发电快速部署优势凸显,全球数据中心SOFC市场有望高速增长

当前SOFC在数据中心发电应用占比有较大提升空间。目前,燃气轮机、燃气发电机、SOFC 均能满足数据中心主电源需求,其中燃气轮机单机功率及效率高、占地面积小、长期成本较低,是海外数据中心的主流选择,但从最新的边际变化来看,燃气轮机的紧缺情况还在加强。西门子近期在其电话会中,将未来几年燃机行业的年均需求上修至约110-1

2026年08月12日
第三代光伏技术钙钛矿电池持续成熟,行业产业化有望加速

第三代光伏技术钙钛矿电池持续成熟,行业产业化有望加速

国内厂商逐步聚焦柔性组件等差异化市场,晶硅电池巨头持续关注进展,围绕优势领域布局叠层电池技术,领先者百兆瓦级中试线已投产。产能扩张进展不断。据不完全统计,明确规模的产能规划超33GW,其中仁烁光能等头部厂商量产展望乐观,技术的进一步成熟或将加速规划产能落地。

2026年08月06日
超级电容产业持续扩大,AI数据中心成为最快驱动力

超级电容产业持续扩大,AI数据中心成为最快驱动力

美国Maxwell是EDLC 技术的核心代表厂商,其率先设计、开发和部署了超级电容器储能技术,以解决快速响应、高功率输出解决方案的能源缺口。Maxwell 的领先地位体现在其与全球合作伙伴建立的宝贵合作关系,以及全球超过 6500 万个 Maxwell 超级电容器单元在移动和固定应用中的部署。其产品长期应用于风电变桨、

2026年08月04日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部