参考中国报告网发布《2017-2022年中国耐火材料市场现状调查及十三五市场竞争态势报告》
耐火材料的定义与分类
耐火材料一般是指耐火度在1580℃以上,能够承受各种物理化学变化和机械作用的无机非金属材料。耐火材料是高温工业和所有高温装置赖以运行的重要基础材料、关键耗材,广泛应用于冶金、建材、有色金属、轻工等高温行业。几乎所有生产过程中需要热加工与热处理的产业都需要使用到耐火材料。耐火材料的技术进步对高温工业的发展起着不可替代的关键作用。
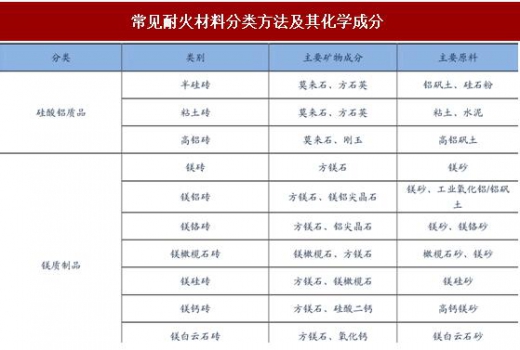
耐火材料种类繁多,有多种分类方式,其中以化学矿物组成分类是耐火材料最常见的分类方式。
(1)通常按耐火度高低:分为普通耐火材料(1580~1770℃)、高级耐火材料(1770~2000℃)和特级耐火材料(2000℃以上);
(2)按化学特性:分为酸性耐火材料、中性耐火材料和碱性耐火材料;
(3)按化学矿物组成:可分为氧化硅质、硅酸铝质、镁质、白云石质、橄榄石质、尖晶石质、含炭质、含锆质耐火材料及特殊耐火材料;
(4)按形状和尺寸:可分为定型耐火材料和不定型耐火材料。


需求结构:钢铁行业用耐火材料占全球耐火材料总产量的70%
耐火材料70%应用于钢铁行业。根据《辽宁中镁控股股份有限公司新三板定增项目推荐书》,耐火材料广泛应用于钢铁、水泥、陶瓷、玻璃、化工、有色等高温工业相关领域,其中应用于钢铁行业的耐火材料约占总量的70%,应用于水泥、陶瓷、化工、玻璃、有色金属行业的耐火材料占比分别为7%、6、4%、4%和3%左右。
因此钢铁行业是耐火材料最大的下游应用领域。

耐火材料在钢铁行业中的应用需求集中在高炉、转炉、电炉、钢包炉炉衬、LF 炉炉盖、RH炉浇注料以及连铸系统的滑动水口等部位,应用的耐火材料种类主要为镁质砖及铝质砖,镁、铝、碳为钢铁用耐火材料主要化学成分。
耐火材料的原材料与价格
菱镁矿、铝矾土和石墨是耐火材料主要原材料,原材料成本占耐火材料成本比例超70%。根据《濮耐股份:2015年公司债券(第一期)2017年跟踪信用评级报告》,菱镁矿、铝矾土和石墨为耐火材料主要原材料,在耐火产品成本中占比70%以上。此外,我们根据濮耐股份公司年报进行计算,耐火材料的营业成本主要由直接材料、直接人工、燃料动力和制造费用组成,其中直接材料是营业成本的主要构成部分,2016年直接材料营业成本占比为72.95%。
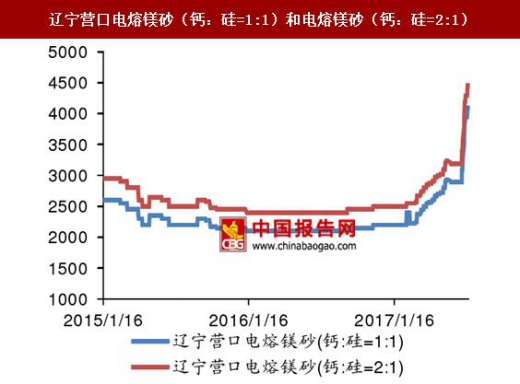
根据钢联资讯数据,截止2017年7月21日,辽宁96号电熔镁砂块料价格年初至今已上涨50%;而根据CBC有色网镁价格数据库,截止2017年7月21日,辽宁营口电熔镁砂(钙:硅=1:1)价格为4100元/吨,相比年初2200元/吨的价格已上涨86%;辽宁营口电熔镁砂(钙:硅=2:1)价格为4450元/吨,相比年初2500元/吨的价格已上涨78%;而同为镁质耐火材料原材料之一的鳞片石墨价格仅比年初上涨8%左右。

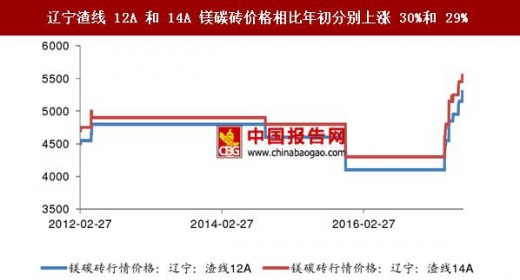
受上游镁砂价格暴涨影响,镁质耐火材料价格也应声上涨。以典型镁质耐火材料镁碳砖价格为例,根据钢联数据,截止2017年7月21日,辽宁渣线12A镁碳砖价格报5300元/吨,相比年初4100元/吨的价格上涨30%;辽宁渣线14A镁碳砖价格报5550 元/吨,相比年初4300元/吨价格上涨29%。根据营口耐火材料行业协会2008年7月11 日发布的《营口镁碳砖、铝镁碳砖价格即将调整》公告,2008年7月11日镁碳砖MT18A价格达7800元/吨,因此目前镁碳砖价格距2008年7月份价格还有41%的距离。
耐火材料的定义与分类
耐火材料一般是指耐火度在1580℃以上,能够承受各种物理化学变化和机械作用的无机非金属材料。耐火材料是高温工业和所有高温装置赖以运行的重要基础材料、关键耗材,广泛应用于冶金、建材、有色金属、轻工等高温行业。几乎所有生产过程中需要热加工与热处理的产业都需要使用到耐火材料。耐火材料的技术进步对高温工业的发展起着不可替代的关键作用。
耐火材料种类繁多,有多种分类方式,其中以化学矿物组成分类是耐火材料最常见的分类方式。
(1)通常按耐火度高低:分为普通耐火材料(1580~1770℃)、高级耐火材料(1770~2000℃)和特级耐火材料(2000℃以上);
(2)按化学特性:分为酸性耐火材料、中性耐火材料和碱性耐火材料;
(3)按化学矿物组成:可分为氧化硅质、硅酸铝质、镁质、白云石质、橄榄石质、尖晶石质、含炭质、含锆质耐火材料及特殊耐火材料;
(4)按形状和尺寸:可分为定型耐火材料和不定型耐火材料。
耐火材料种类繁多,可按化学物质组成、化学特性、耐火度等多种标准分类

资料来源:中国报告网整理
常见耐火材料分类方法及其化学成分

资料来源:中国报告网整理
耐火材料的需求结构与化学成分需求结构:钢铁行业用耐火材料占全球耐火材料总产量的70%
耐火材料70%应用于钢铁行业。根据《辽宁中镁控股股份有限公司新三板定增项目推荐书》,耐火材料广泛应用于钢铁、水泥、陶瓷、玻璃、化工、有色等高温工业相关领域,其中应用于钢铁行业的耐火材料约占总量的70%,应用于水泥、陶瓷、化工、玻璃、有色金属行业的耐火材料占比分别为7%、6、4%、4%和3%左右。
因此钢铁行业是耐火材料最大的下游应用领域。
钢铁行业是耐火材料最大应用领域

数据来源:中国报告网整理
化学成分:耐火材料在钢铁行业各高温设备中应用广泛 耐火材料在钢铁行业中的应用需求集中在高炉、转炉、电炉、钢包炉炉衬、LF 炉炉盖、RH炉浇注料以及连铸系统的滑动水口等部位,应用的耐火材料种类主要为镁质砖及铝质砖,镁、铝、碳为钢铁用耐火材料主要化学成分。
耐火材料广泛应用于电炉、转炉、钢包、炼铁系统以及钢铁精炼系统领域


资料来源:中国报告网整理
耐火材料的原材料与价格
菱镁矿、铝矾土和石墨是耐火材料主要原材料,原材料成本占耐火材料成本比例超70%。根据《濮耐股份:2015年公司债券(第一期)2017年跟踪信用评级报告》,菱镁矿、铝矾土和石墨为耐火材料主要原材料,在耐火产品成本中占比70%以上。此外,我们根据濮耐股份公司年报进行计算,耐火材料的营业成本主要由直接材料、直接人工、燃料动力和制造费用组成,其中直接材料是营业成本的主要构成部分,2016年直接材料营业成本占比为72.95%。
根据钢联资讯数据,截止2017年7月21日,辽宁96号电熔镁砂块料价格年初至今已上涨50%;而根据CBC有色网镁价格数据库,截止2017年7月21日,辽宁营口电熔镁砂(钙:硅=1:1)价格为4100元/吨,相比年初2200元/吨的价格已上涨86%;辽宁营口电熔镁砂(钙:硅=2:1)价格为4450元/吨,相比年初2500元/吨的价格已上涨78%;而同为镁质耐火材料原材料之一的鳞片石墨价格仅比年初上涨8%左右。
辽宁营口电熔镁砂(钙:硅=1:1)和电熔镁砂(钙:硅=2:1)
数据来源:中国报告网整理
截止 2017 年 7 月 21 日,山东-190 鳞片石墨价格价格相比年初上涨 8%

数据来源:中国报告网整理
受上游镁砂价格暴涨影响,镁质耐火材料价格也应声上涨。以典型镁质耐火材料镁碳砖价格为例,根据钢联数据,截止2017年7月21日,辽宁渣线12A镁碳砖价格报5300元/吨,相比年初4100元/吨的价格上涨30%;辽宁渣线14A镁碳砖价格报5550 元/吨,相比年初4300元/吨价格上涨29%。根据营口耐火材料行业协会2008年7月11 日发布的《营口镁碳砖、铝镁碳砖价格即将调整》公告,2008年7月11日镁碳砖MT18A价格达7800元/吨,因此目前镁碳砖价格距2008年7月份价格还有41%的距离。
辽宁渣线 12A 和 14A 镁碳砖价格相比年初分别上涨 30%和 29%
数据来源:中国报告网整理
资料来源:中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。