
HUD(Head Up Display),即抬头显示或平视显示,将重要的信息映射在风挡玻璃上,使驾驶员不必低头就可以看清,可以提高驾驶安全性。目前HUD有三种产品形态,分别是C-HUD、W-HUD 以及AR-HUD,其中W-HUD占据市场主导地位, 而AR-HUD显示范围更大,使用方便,且具有 AR 效果,是未来的发展趋势。
HUD 产业链上下游较为丰富,行业上游包括硬件和软件服务两方面,其中硬件部分涉及挡风玻璃、光源模组、显示器、镜片和图像处理芯片等,软件部分包括地图、导航和光学软件等,下游主要为各大主机厂。

伴随着汽车智能化的普及发展,HUD逐渐迸发蓬勃生机,并且光学组件的技术进步推动HUD成本下降,数据显示,到2020年,WHUD的平均价格下滑至245美元,CHUD平均价格下降到38美元。

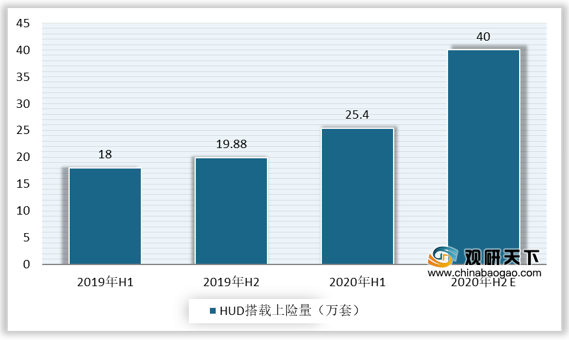
2020年国内新车前装HUD数量继续上升,由2018/2019年的30/38万套快速增长至65万套,实现同比70%以上增长,形成产业规模化。
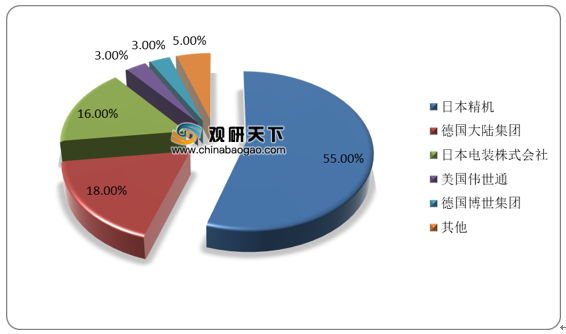
现阶段深耕于 HUD行业的企业较多,行业竞争格局高度集中,主要以大陆、电装、日本精机株式会社、先锋、伟世通等国外企业为代表,其中日本精机、德国大陆、日本电装、伟世通、德国博世占据了 95%的市场份额,集中度高。
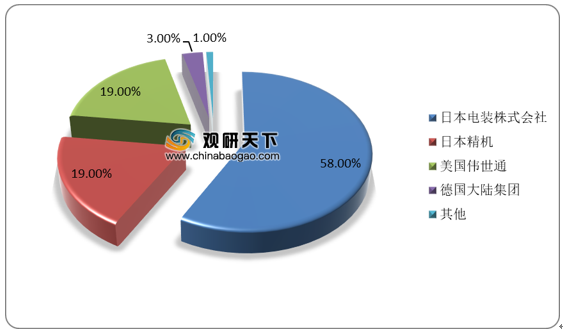
根据数据显示,日本电装株式会社、日本精机、美国伟世通、德国大陆四大巨头几乎垄断我国乘用车HUD市场,CR4 市场份额达到 99%。
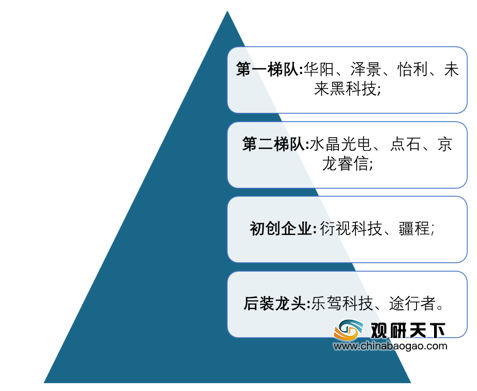
当然,国内也有众多优秀的HUD供应商,前装量产正加速追赶国外企业,比如华阳集团、泽景电子、未来黑科技、水晶光电、点石创新、京龙睿信等,其中华阳集团综合实力最强,位于第一梯队,自行搭建了完整的 AR-HUD 的平台,包括ADAS、仪表、导航的输入,相关产品将于 2021 底开始陆续搭载量产车型面世。
虽然HUD当前仍属小众,但未来在行车安全性、交互便捷性、行车智能性等需求的推动下,HUD前装搭载率将提升明显,具有较大的成长空间。预计到2025年国内前装HUD渗透率将达到25%,市场空间近100亿元。

相关行业分析报告参考《2021年中国HUD市场分析报告-行业竞争现状与前景评估预测》。
不同抬头显示器(HUD)解决方案参数对比
|
|
集成型抬头显示器(C-HUD) |
挡风玻璃型抬头显示器(W-HUD) |
现实增强型抬头显示器(AR-HUD) |
| 虚像尺寸 |
最大到5°×1,4° |
最大到10°×4° |
最大到15°×5° |
| 投影距离 |
最大到2,3m |
最大到4,5m |
最大到15m |
| 图像生成器技术 |
TFT技术 |
TFT或者DMD技术 |
TFT或者DMD技术 |
| 角分辨率 |
>70px/° |
>80px/° |
>80px/° |
| 亮度 |
最大到12000cd/平方米 |
最大到15000cd/平方米 |
最大到15000cd/平方米 |
| 显示区域 |
另外配一块半透明的树脂玻璃 |
前挡风玻璃 |
前挡风玻璃 |
| 优势 |
做成楔形来避免玻璃两面的反射重影,可以有效控制成本,提高显示效果 |
显示效果更为—体化,也有助于造型布置,较为安全 |
图像信息精准结合实际交通路况,更加逼真,使用方便 |
| 劣势 |
置于仪表上方,在车辆碰撞时对驾驶员产生二次伤害,不利于车内安全 |
要根据挡风玻璃的尺寸和曲率去适配高精度非球面反射镜, 这也直接导致了WHUD成本的升高 |
成本高,技术难关较多 |
资料来源:公开资料整理
HUD 产业链上下游较为丰富,行业上游包括硬件和软件服务两方面,其中硬件部分涉及挡风玻璃、光源模组、显示器、镜片和图像处理芯片等,软件部分包括地图、导航和光学软件等,下游主要为各大主机厂。
HUD 产业链
资料来源:公开资料整理
伴随着汽车智能化的普及发展,HUD逐渐迸发蓬勃生机,并且光学组件的技术进步推动HUD成本下降,数据显示,到2020年,WHUD的平均价格下滑至245美元,CHUD平均价格下降到38美元。
2016-2020年HUD平均价格变化
数据来源:公开资料整理
2020年国内新车前装HUD数量继续上升,由2018/2019年的30/38万套快速增长至65万套,实现同比70%以上增长,形成产业规模化。
2019-2020年国内新车前装HUD搭载上险数量
数据来源:公开资料整理
现阶段深耕于 HUD行业的企业较多,行业竞争格局高度集中,主要以大陆、电装、日本精机株式会社、先锋、伟世通等国外企业为代表,其中日本精机、德国大陆、日本电装、伟世通、德国博世占据了 95%的市场份额,集中度高。
全球主要 HUD 市场格局
数据来源:公开资料整理
根据数据显示,日本电装株式会社、日本精机、美国伟世通、德国大陆四大巨头几乎垄断我国乘用车HUD市场,CR4 市场份额达到 99%。
中国乘用车HUD市场主要供应商份额
数据来源:公开资料整理
当然,国内也有众多优秀的HUD供应商,前装量产正加速追赶国外企业,比如华阳集团、泽景电子、未来黑科技、水晶光电、点石创新、京龙睿信等,其中华阳集团综合实力最强,位于第一梯队,自行搭建了完整的 AR-HUD 的平台,包括ADAS、仪表、导航的输入,相关产品将于 2021 底开始陆续搭载量产车型面世。
国产HUD主要供应商
资料来源:公开资料整理
虽然HUD当前仍属小众,但未来在行车安全性、交互便捷性、行车智能性等需求的推动下,HUD前装搭载率将提升明显,具有较大的成长空间。预计到2025年国内前装HUD渗透率将达到25%,市场空间近100亿元。
2019-2025年国内前装 HUD市场空间测算
数据来源: 公开资料整理(CT)
相关行业分析报告参考《2021年中国HUD市场分析报告-行业竞争现状与前景评估预测》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




