
| 领域 |
客户群体 |
主要特点 |
用途 |
|
| 军用 |
军队、武警及公安 |
专业性高,售价高 |
侦查、攻击、通信中继、靶机等 |
|
| 民用 |
工业用 |
行业用户优化定制生产 |
由于多为定制生产,所以产量一般不大,售价普遍较高 |
测绘、电力巡线、环保、农情监测、农业植保等 |
| 消费用 |
普通消费者或航拍爱好者 |
强调飞机的便携性和易操作性。用户通常对价格敏感 |
满足消费者的娱乐需求 |
|
其产业链上游主要为电池电机、图传系统等组件与系统以及云服务等各类软件,下游主要应用于国民经济发展的各行各业,如农业植保、电力巡检、环境监测等。

近两年来,得益于5G商用、政策补贴持续利好等因素驱动,我国无人机市场规模不断扩大。数据显示,截至2019年我国无人机市场规模已超百亿元,约为134.8亿元,同比增长53.2%,预计2020年将超200亿元。

在行业规模稳定增长态势下,我国无人机相关企业注册量也呈现逐步增长态势。数据显示,截至2020年9月中下旬我国共有超过4.7万家名称或经营范围含“无人机”的无人机相关企业,其中今年共新增近7000家无人机相关企业。
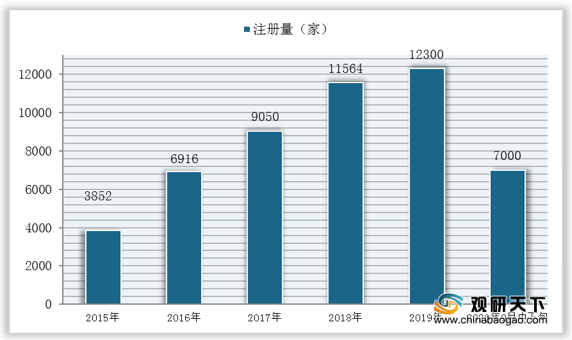
目前我国无人机企业分布广泛,已形成七大产业聚集区,其中华南和华东无人机产业发展较为迅猛,集聚企业最多;广东形成以深圳为核心的珠三角无人机产业集群,成为我国无人机集聚度最高的地区。
| 聚集区 |
产业格局 |
| 华南地区 |
广东形成以深圳为核心的珠三角无人机产业集群,也是我国无人机集聚度最高的地区;南宁规划建设无人机产业核心园区,桂林、柳州、钦州市要打造零件配件服务及应用集聚示范基地。 |
| 华东地区 |
形成以常州、无锡、台州、阜阳、湖州、芜湖等为代表的无人机产业集群,依托制造业基础,从无到有布局无人机产业。 |
| 华北地区 |
依托航天科研院所的产业资源,形成以京津冀为主要集聚地的产业格局,北京侧重无人机的总体设计,天津、河北侧重无人机的产业化发展。 |
| 华中地区 |
以河南为代表的无人机产业集群,依托农业植保需求推动无人机产业集聚;江西、湖北等地区依托航空工业基础拓展无人机产业链条。 |
| 西南地区 |
形成以成都绵阳、重庆为代表的产业集聚区,成都的航空航天产业链完整,产业规模全国第四,在此基础上无人机产业得到大发展。 |
| 西北地区 |
依托西安、张掖等地区航空航天产业基础,促进军民融合产业发展,延伸发展无人机产业。 |
| 东北地区 |
以沈阳法库为代表的产业集群,主要生产军用无人机;吉林、黑龙江等的多个地区布局无人机产业园项目。 |
同时,随着无人机应用场景逐渐多元化,各路资本也争相入局,近两年我国无人机投融资市场发展火热。数据显示,2020年1月6日,埃洛克航空科技(北京)有限公司(AIRLOOK)获得近亿元人民币B+轮融资;6月28日,上海狮尾智能化科技有限公司宣布完成东方美谷产业发展基金的Pre-A轮融资;11月15日,极飞科技宣布完成新一轮12亿元融资。
| 时间 |
融资企业 |
融资金额 |
融资轮次 |
投资方 |
| 1月6日 |
埃洛克航空科技(北京)有限公司(AIRLOOK) |
近亿元人民币 |
B+轮 |
广发乾和领投,常春藤资本、GGV纪源资本和BV百度风投等跟投 |
| 2月19日 |
中航金城无人机 |
6658万元人民币 |
战略投资 |
中航科工 |
| 3月2日 |
微纳新空 |
1亿元 |
A+轮 |
比邻创投领头 |
| 3月 |
深圳智空未来信息技术有限公司 |
数千万元 |
Pre-B轮 |
/ |
| 4月13日 |
西安因诺航空科技有限公司 |
千万元 |
A2轮 |
/ |
| 4月29日 |
星逻智能科技(苏州)有限公司 |
数千万元 |
A轮 |
由常春藤资本领投,老股东遨问创投与远瞻资本继续加码 |
| 5月 |
北京云圣智能科技有限责任公司 |
1.8亿元人民币 |
B轮 |
中亿明源基金(苏州工业园区)领投,中小企业发展基金(深圳南山有限合伙)跟投,原股东洪泰基金、蓝驰创投继续超额追加投资 |
| 6月28日 |
上海狮尾智能化科技有限公司 |
/ |
Pre-A轮 |
东方美谷产业发展基金 |
| 7月 |
深之蓝海洋科技股份有限公司(SUBLUE) |
1.2亿元 |
B+轮 |
由国投创合、民生证券投资、泰达科投、源星资本等新老股东联合投资。 |
| 9月14日 |
州星辰大海科技有限公司完 |
/ |
天使轮 |
浙大联创投资、追远创投、德迅投资。 |
| 11月13日 |
深之蓝海洋科技股份有限公司(SUBLUE) |
2亿元 |
Pre-IPO |
领投方为春华资本,跟投方为嘉溢创投和老股东华洲科技、索道投资、朗玛峰创投、盛景嘉成和懿锦文创等 |
| 11月15日 |
极飞科技 |
12亿元 |
/ |
由百度资本和软银愿景基金二期领投,创新工场、越秀产业基金和广州新兴基金跟投 |
相关行业分析报告参考《2021年中国无人机市场分析报告-产业供需现状与未来趋势研究》。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




