
消费电子产品是指供日常消费者生活使用的智能电子硬件产品,包括数码设备(如手机,电脑,摄影设备等)、学习硬件(如词典笔,翻译笔等)和可穿戴设备。不同的产品行业发展形态差别较大,可以分为以智能手机、平板电脑为代表的成熟型产品。
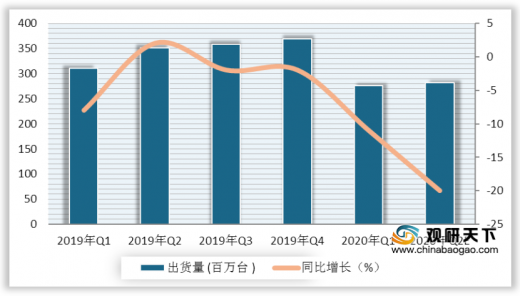
2020年全球智能手机一季度出货量为276百万台,同比下降11%;初步估计二季度出货量有所增加,为282百万台,同比下降为20%。
2019年全球5G手机中,中国大陆市场安卓手机出货量为11百万台,三星手机出货量为7百万台。总出货量为18百万台,渗透率为1%;预计2020年出货量为220百万台,渗透率为17%;2021年出货量达507百万台,渗透率为36%。
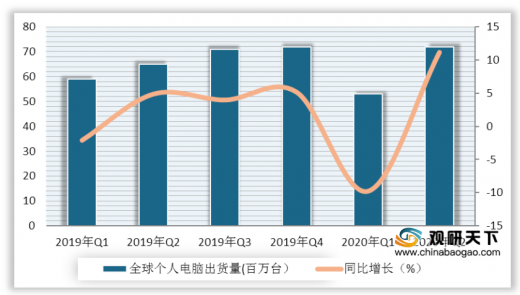
从PC出货量上来看,2020年2季度全球PC出货量为72百万台,同比增长11.2%,较一季度快速增长;2020年1季度出货量为53百万台,同比下降9.8%。
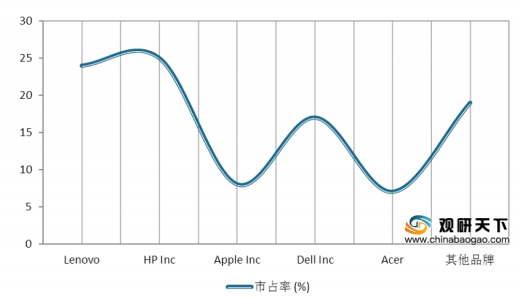
2020年2季度全球PC品牌市占率最高的为HP lnc,占比25%;其次是Lenovo,市占率24%;Dell Inc、Apple Inc、Acer,占比分别为17%、8%、7%。
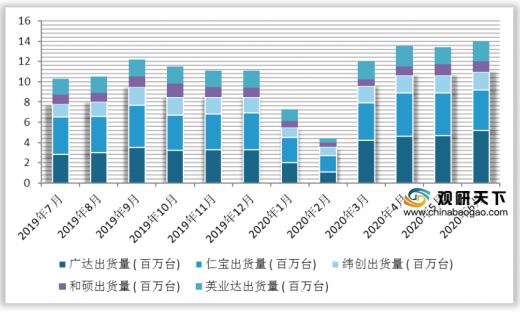
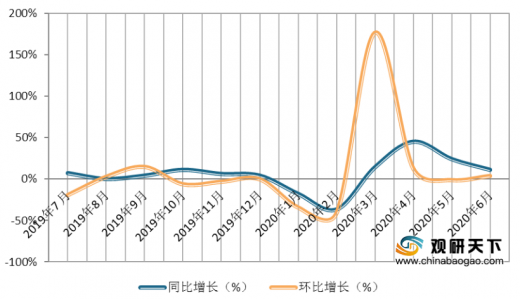
2020年6月份5大NB ODM分别为广达,出货量为5.2百万台;仁宝,出货量4百万台;纬创出货量1.8百万台;和硕、英业出货量分别为1、2百万台。总出货量为14百万台,同比增长为11%,环比增长为4%。
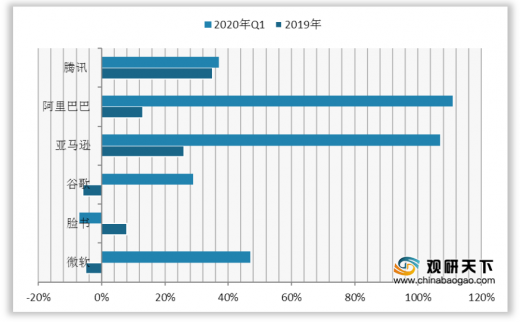
根据数据显示,主要云业者有脸书、谷歌、亚马逊、阿里巴巴、腾讯。2020年一季度资本支出同比增长最高的是阿里巴巴,为111%;其次是亚马逊,为107%;微软、腾讯、谷歌同比增长分别为47%、37%、29%;脸书是唯一一个负增长的,同比下降7%。
2020年全球智能手机一季度出货量为276百万台,同比下降11%;初步估计二季度出货量有所增加,为282百万台,同比下降为20%。
2019-2020年二季度全球智能手机出货量及预测
数据来源:公开资料整理
2019年全球5G手机中,中国大陆市场安卓手机出货量为11百万台,三星手机出货量为7百万台。总出货量为18百万台,渗透率为1%;预计2020年出货量为220百万台,渗透率为17%;2021年出货量达507百万台,渗透率为36%。
2019-2021年全球5G手机出货量、渗透率及预估
出货量(百万部) |
2019年 |
2020年E |
2021年E |
中国大陆市场-安卓 |
11 |
118 |
202 |
苹果 |
0 |
67 |
175 |
三星 |
7 |
30 |
110 |
其他(HOVX海外市场) |
0 |
5 |
20 |
合计 |
18 |
220 |
507 |
渗透率(%) |
1% |
17% |
36% |
数据来源:公开资料整理
从PC出货量上来看,2020年2季度全球PC出货量为72百万台,同比增长11.2%,较一季度快速增长;2020年1季度出货量为53百万台,同比下降9.8%。
2019-2020年二季度全球PC出货量及同比增长
数据来源:公开资料整理
2020年2季度全球PC品牌市占率最高的为HP lnc,占比25%;其次是Lenovo,市占率24%;Dell Inc、Apple Inc、Acer,占比分别为17%、8%、7%。
2020年Q2全球PC品牌市占率
数据来源:公开资料整理
2020年6月份5大NB ODM分别为广达,出货量为5.2百万台;仁宝,出货量4百万台;纬创出货量1.8百万台;和硕、英业出货量分别为1、2百万台。总出货量为14百万台,同比增长为11%,环比增长为4%。
2019年7月-2020年6月全球5大NB ODM出货量
数据来源:公开资料整理
2019年7月-2020年6月全球5大NB ODM出货量同比增长及环比增长
数据来源:公开资料整理
根据数据显示,主要云业者有脸书、谷歌、亚马逊、阿里巴巴、腾讯。2020年一季度资本支出同比增长最高的是阿里巴巴,为111%;其次是亚马逊,为107%;微软、腾讯、谷歌同比增长分别为47%、37%、29%;脸书是唯一一个负增长的,同比下降7%。
2019-2020年一季度全球主要云业者资本支出同比增长
数据来源:公开资料整理(LJ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




