
一般而言,显示屏根据发光原理可分为两类:一类的原理是有背光源的LCD/LED屏;另一类是自己发光的OLED屏,而OLED又可分为AMOLED和PMOLED。两大类产品在技术支撑和应用领域方面均存在显著差异。
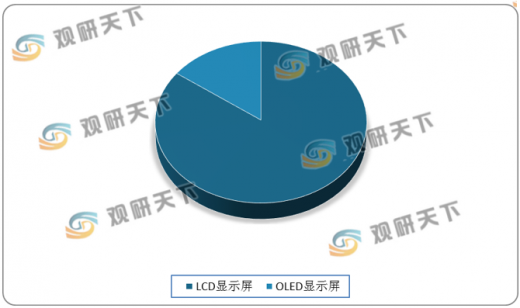
在平板显示器件中,LCD显示屏是近年来的主流应用显示屏,以智能手机为例,2017年LCD显示屏出货占比达到了85%,而OLED等其他显示屏占比只有15%。但是,与LCD显示屏相比,OLED显示屏具备色彩饱和度更高、更轻薄、可视角度更大、可柔性弯曲、能耗较低等优势,将成为下一代主流显示器件。
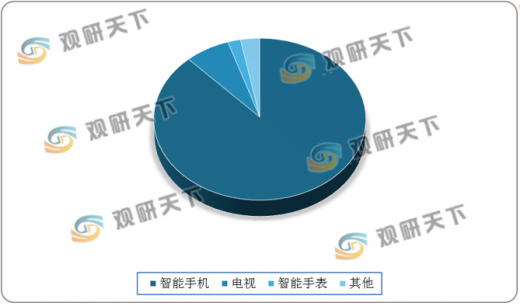
OLED显示屏的应用领域较广,智能手机是OLED显示屏的最主要应用方向。目前,智能手机OLED显示屏收入占OLED显示屏收入的88%,OLED电视占7%,智能手表占2.3%。
除了LCD与OLED显示屏,LED显示屏的应用范围也比较广。目前LED显示屏主要应用于广告传媒、体育场馆、舞台背景、市政工程等。

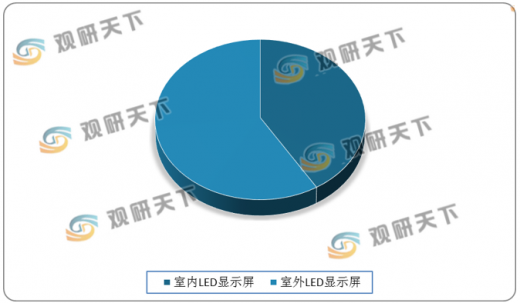
而在我国LED显示屏行业发展起步较晚,早期产品主要以单、双色显示屏为主。随着LED器件材料的发展与LED显示屏控制技术的突破,LED全彩显示屏市场发展迅速,应用领域不断得到延伸,逐步取代单双色屏、投影等传统显示产品成为室内外主流大屏幕显示产品。据相关数据显示,我国LED显示屏应用市场室外占比达58.6%,室内占比为41.4%。
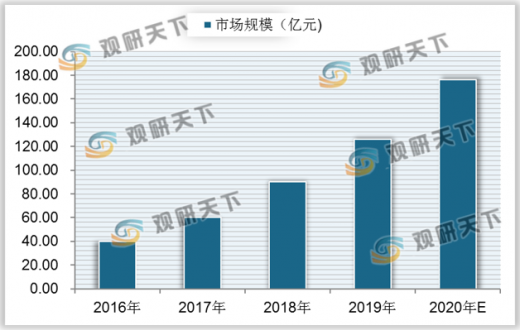
在市场经济不断发展的过程中,小间距LED显示屏的优点慢慢显示出来,而小间距显示屏一般是指点间距在2.5mm以下的室内LED显示屏,主要包括P2.5、P2.0、P1.9、P1.6、P1.2等型号。由于小间距LED具有无拼缝、显示效果好、使用寿命长等优势,近年来全球小间距LED显示屏的市场规模不断扩大,2019年达到了126亿元,预计2020年将突破170亿元。
我国小间距LED显示屏在全球市场上处于领先地位,2019年全球小间距LED显示屏市场规模约26亿美元,前六名皆为中国厂商,前七家厂商市占约达66%。
以上数据资料参考《2020年中国显示屏行业前景分析报告-行业规模现状与发展潜力评估》。
各类行业分析报告查找请登录chinabaogao.com 或gyii.cn
LCD/LED屏与OLED屏的优缺点对比
图表来源:观研天下整理
在平板显示器件中,LCD显示屏是近年来的主流应用显示屏,以智能手机为例,2017年LCD显示屏出货占比达到了85%,而OLED等其他显示屏占比只有15%。但是,与LCD显示屏相比,OLED显示屏具备色彩饱和度更高、更轻薄、可视角度更大、可柔性弯曲、能耗较低等优势,将成为下一代主流显示器件。
我国智能手机市场平板显示器出货量占比结构
数据来源:公开资料整理
OLED显示屏的应用领域较广,智能手机是OLED显示屏的最主要应用方向。目前,智能手机OLED显示屏收入占OLED显示屏收入的88%,OLED电视占7%,智能手表占2.3%。
OLED显示屏市场应用结构
数据来源:公开资料整理
除了LCD与OLED显示屏,LED显示屏的应用范围也比较广。目前LED显示屏主要应用于广告传媒、体育场馆、舞台背景、市政工程等。
LED显示屏下游应用占比
数据来源:公开资料整理
而在我国LED显示屏行业发展起步较晚,早期产品主要以单、双色显示屏为主。随着LED器件材料的发展与LED显示屏控制技术的突破,LED全彩显示屏市场发展迅速,应用领域不断得到延伸,逐步取代单双色屏、投影等传统显示产品成为室内外主流大屏幕显示产品。据相关数据显示,我国LED显示屏应用市场室外占比达58.6%,室内占比为41.4%。
我国LED显示屏室内外应用市场占比情况
数据来源:公开资料整理
在市场经济不断发展的过程中,小间距LED显示屏的优点慢慢显示出来,而小间距显示屏一般是指点间距在2.5mm以下的室内LED显示屏,主要包括P2.5、P2.0、P1.9、P1.6、P1.2等型号。由于小间距LED具有无拼缝、显示效果好、使用寿命长等优势,近年来全球小间距LED显示屏的市场规模不断扩大,2019年达到了126亿元,预计2020年将突破170亿元。
2016-2020年全球小间距LED显示屏市场规模增长情况
数据来源:公开资料整理
我国小间距LED显示屏在全球市场上处于领先地位,2019年全球小间距LED显示屏市场规模约26亿美元,前六名皆为中国厂商,前七家厂商市占约达66%。
2019年全球小间距LED显示屏厂商营收排名
| 排名 |
国家 |
厂商 |
市场占比 |
| 1 |
中国 |
利亚德 |
22.5% |
| 2 |
中国 |
洲明科技 |
16.1% |
| 3 |
中国 |
强力巨彩 |
10.9% |
| 4 |
中国 |
上海三思 |
6.0% |
| 5 |
中国 |
艾比森 |
4.5% |
| 6 |
中国 |
联建光电 |
4.1% |
| 7 |
韩国 |
三星电子 |
2.3% |
图表来源:观研天下整理(MBM)
以上数据资料参考《2020年中国显示屏行业前景分析报告-行业规模现状与发展潜力评估》。
各类行业分析报告查找请登录chinabaogao.com 或gyii.cn
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




