
| 射频前端系统包含的芯片品类 |
|
| 功率放大器 PA |
用于发射链路,将微弱信号放大为功率较高的信号。 |
| 滤波器 |
用于筛选信号中特定的频率成分通过,而极大地衰减或抑制其他频率。 |
| 开关 |
用于接收、发射通道之间的切换。 |
| 低噪放 |
用于接收来自天线中的小信号并放大信号功率。 |
| 多工器 |
是一组非叠加的滤波器,帮助通道的数位信号输往单一的接收端。 |
| Tuner |
用于发射机和天线之间,调谐后实现阻抗匹配。 |
| Tracker |
用于提高承载高峰均功率比信号的功放效率。 |
| PaMid |
由 PA、滤波器、双工器、开关组合构成的模块。 |
| DRx Module |
将开关电源、数字功放集成到一起的功率放大模块。 |
| Transceiver |
安装在一个部件上并共用一部分相同电路的无线电发报机和收报机。 |
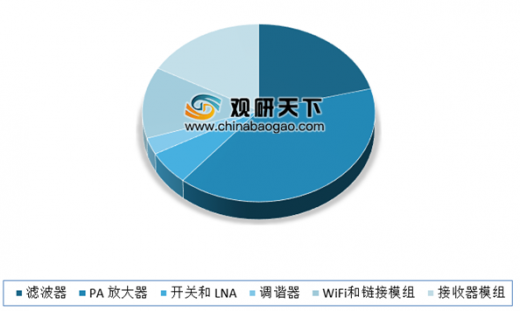
从各细分产品技术分析,射频PA方面,根据所用半导体材料不同,可以分为 CMOS、GaAs、GaN三大技术路线。其中由于CMOS技术成熟且产能稳定,目前大多数电子产品中的元器件都是基于硅的标准CMOS工艺制作。
|
|
CMOS |
GaAs |
GaN |
| 禁带宽度 |
1.12 |
1.42 |
3.42 |
| 击穿场强(10^6V/cm) |
0.6 |
0.7 |
3.5 |
| 热传导率(W/cm.K) |
1.5 |
0.6 |
1.3 |
| 电子迁移率(cm^2/V.s) |
1350 |
8500 |
1500 |
| 饱和电子速率(10^7cm/s) |
1 |
0.8 |
2.5 |
| 材料成本 |
低 |
中 |
高 |
| 工艺发展情况 |
成熟 |
发展中 |
初期 |
射频开关方面,主要有SOI、GaAs、SiGe BiCOMS等三种工艺;其中由于可以解决效率与功率组合,降低了寄生效应,提高产品品质等优势,是RF-SOI工艺成为了射频开关的主流制作方式。
|
|
SOI |
GaAs |
SiGe BiCOMS |
| Ft |
250 |
200 |
250 |
| 击穿电压 |
~1V |
>6V |
~1V |
| 开关功率 |
>3W |
>1W |
>3W |
| 衬底损耗 |
小 |
小 |
大 |
| PA 功率,PAE |
~200mw,~40% |
>1W,>40% |
~200mW,~40% |
| 工艺一致性和良品率 |
好 |
低 |
好 |
| 集成度 |
高 |
低 |
高 |
| 抗辐射 |
强 |
强 |
弱 |
| 制造成本 |
低 |
超高 |
高 |
终端滤波器方面,主要有金属腔体滤波器和陶瓷介质滤波器两种介质。其中金属腔体滤波器在之前的2G,3G和以及当前4G时代占据主流。而陶瓷介质滤波器由于体积更小,Q 值更高,损耗更小,有望随着新建5G基站数量增加,3G/4G 基站数量趋于饱和,而成为5G时代主流。
|
|
金属腔体滤波器 |
陶磁介质滤波器 |
| 规格 |
<300mm,与高相对 介电常数有关 |
<50mm,与高相对 介电常数有关 |
| 介电损耗 |
大 |
小 |
| 温度漂移特性 |
差 |
好 |
| 工艺 |
成熟,成本低 |
目前成本较高,一旦实 现量产,成本可大幅降低 |
| 应用场景 |
3G/4G 主流选择 |
5G 时代成为主流 |
LNA方面,目前SOI是主流,而SiGe工艺才开始兴起。其中SiGe异质结双极型晶体管(SiGe HBT)在增益、噪声系数和频率特性等方面具有更高性能,并且与现有的主流 Si加工工艺兼容性好,因此随着5G时代,SiGe工艺市场份额有望加速扩大。
|
|
英飞凌 |
Skyworks |
亚德诺半导体 |
| 型号 |
BGA8U1BN6 |
SKY65806-636L F |
ADL5724 |
| 噪声系数(dB) |
1.6 |
1.2 |
2.1-2.4 |
| OP1(dBm) |
18-22 |
N/A |
~8 |
| OP3(dBm) |
10-15 |
N/A |
≥2 |
| 运行频率GHz |
4.0-6.0 |
3.0-4.0 |
12.7-15.4 |
| 面积(平方毫 米) |
0.7×1.1 |
0.7×1.1 |
2×2 |
| 采用工艺 |
SiGe |
SOI |
SiGe |
从市场格局来看,目前全球射频前端市场集中度较高,主要由Skyworks、Qorvo、Avago、Murata四大厂商垄断,共占据了85%的市场份额。其中Skyworks市场份额最大,达到了24%;其次为Qorvo,其市场份额为21%。
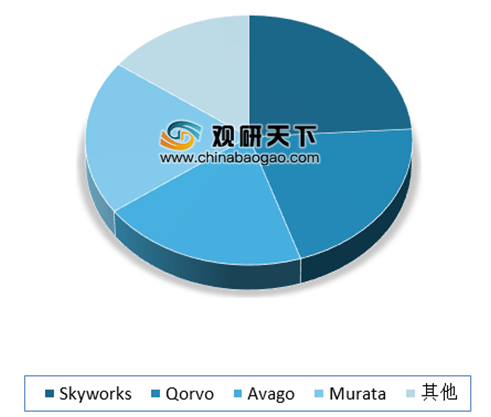
具体方面,在PA领域,主要由国外厂商主导,市场份额集中在 Skyworks、Qorvo 和Broadcom 等国际厂商中。国内PA厂商基本 Fabless设计公司,主要有海思、卓胜微、昂瑞微、唯捷创芯、紫光展锐、慧智微、飞骧科技、锐石创新等,主要代工厂有三安光电、海特高新。
滤波器领域,由于有SAW、BAW 和 LTCC 三种滤波器工艺,而每一种工艺市场的格局都不一样。因此具体来看,SAW 滤波器市场较为稳定,其中 Muruta、TDK和Taiyo Yuden 三家日本供应商已共占据全球 80%以上市场。而国产厂家为好达、麦捷、RDA、信维等,其中好达出货量较大。
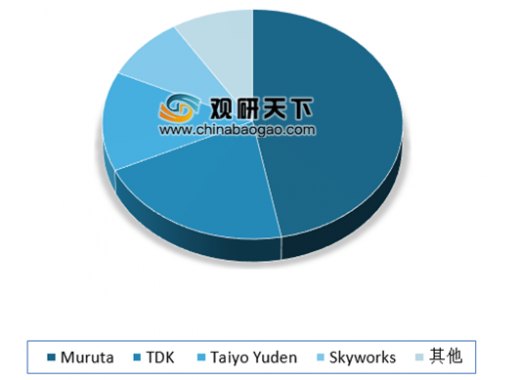
BAW波滤器由于技术壁垒高,市场呈现Broadcom 一家独大的局面,占全球 87%的市场份额。目前全球BAW 滤波器主要厂家包括 Broadcom、Qorvo、RF360、Skyworks 和 Akoustis 等。

开关领域,目前射频开关厂商主要包括Skyworks、Qorvo、Murata、Broadcom等,其中Skyworks占比最大,达到了33%。而国内主要由卓胜微、德清华莹、紫光展锐、唯捷创芯、韦尔股份、迦美信芯等RF开关公司,其中卓胜微是国内最大的射频开关供应商。

LNA领域,市场格局较为分散,Broadcom、ON Semiconductor、Infineon、TI、NXP为全球前五大厂商,占比只有52%的市场份额。
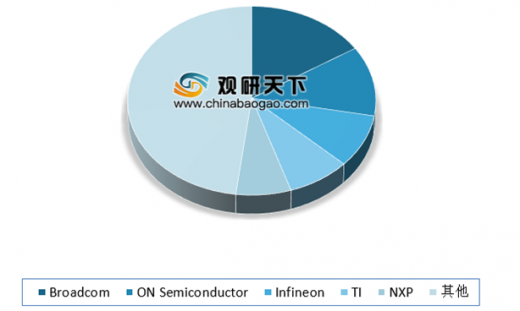
展望未来,受5G市场带动,射频前端价值量将扩张,频段数量大幅增加,2G到5G的技术演进给带来了机遇与挑战。根据预测分析,到2025年,全球射频前端的市场规模将增长到258 亿美元。从细分市场产品来看,Tuner领域增速最大,在2025年将达到12亿美元;而滤波器是增长最快的领域,在2025年市场规模将达到280亿美金。
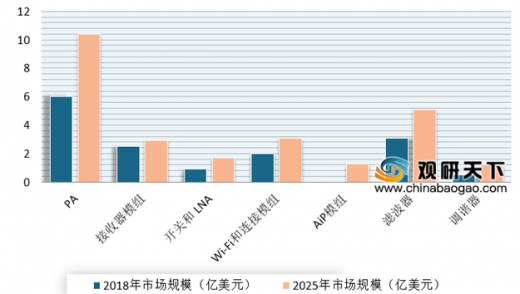
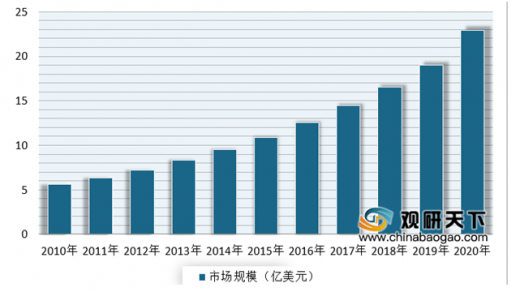
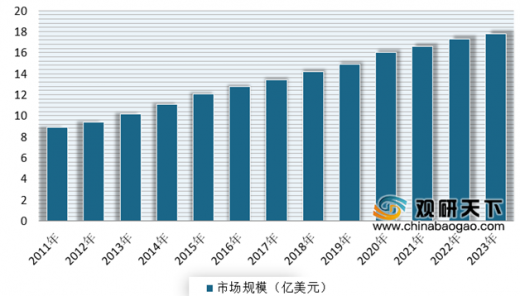
此外随着5G 商业化的不断推进,射频开关和LNA 市场也将不断增长。根据预测分析,预计到2020 年,全球射频开关市场规模可达 22.9 亿美元;到2023年,全球 LNA市场规模有望达到 17.9 亿美元。
以上数据资料参考《2020年中国射频前端芯片行业分析报告-行业规模现状与发展潜力评估》。
各类行业分析报告查找请登录chinabaogao.com 或gyii.cn

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




