
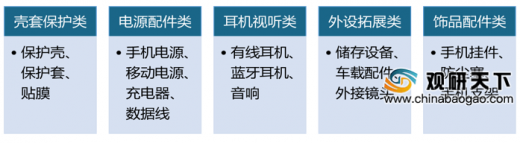
移动智能终端配件是指使用智能手机、平板电脑等移动智能终端时适配的附件产品,主要包括壳套保护类、电源配件类、耳机视听类、外设拓展类、饰品配件类等。随着以智能手机、平板电脑为代表的移动智能终端产业的持续发展,为相关的配件行业提供了广阔的发展空间。
具体来看,我国智能手机市场经过多年的快速发展,行业已进入成熟阶段,2016年,我国智能手机出货量达到近年的峰值,为5.22亿部,同比增长14.20%。此后开始下滑,2019年我国智能手机出货量下滑至3.72亿部,同比下降4.7%。截至2020年1-5月,我国智能手机累计出货量1.21亿部,同比下降16.0%。但随着智能手机市场的发展,我国智能手机用户数量保持稳定增长,截至2018年末,中国智能手机用户数量达到7.1亿户,预计2022年其用户数量将达到8.4亿户。

在平板电脑市场方面,我国平板电脑行业出货量呈现一定的下滑趋势,2019年市场复苏,出货量达2241万台,同比增长0.8%。截至2020年第一季度,中国平板电脑市场出货量约373万台,较2019年同期下滑29.76%。另外,我国平板电脑整体市场用户数量保持增长,数据显示,截至2018年末,中国市场平板电脑用户数量为3.4亿户,同比增长7.82%,预计到2022年,其用户数量将达到4.2亿户。
作为新兴移动智能终端领域的可穿戴设备、智能家居、智能汽车、VR/AR设备等,也有可能为相关配件厂商带来新的盈利增长点。数据显示,大中华区是全球可穿戴设备最大的市场,近年来我国可穿戴设备出货量不断增长,2019年出货量达9924万台,同比增长37.1%。截至2020年第一季度,中国可穿戴设备市场出货量为1762万台,同比下降11.3%。

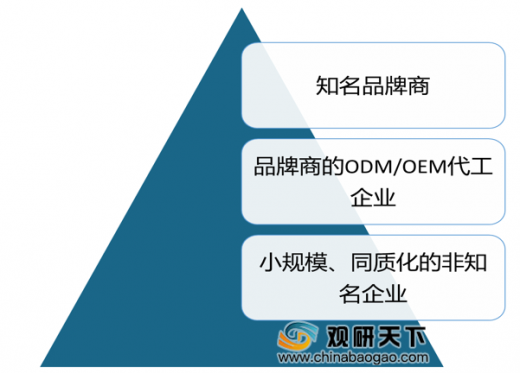
目前我国移动智能终端配件行业进入市场出清阶段,一部分新进入者和产品开发与品质管控能力不足的竞争者不断被淘汰,行业进入了全面能力竞争阶段,强者恒强,呈现出头部厂商占有率与市场地位不断提高的特征,形成了以品牌运营、ODM/OEM生产、大量小规模、同质化的非知名企业构成的竞争格局。
伴随移动智能终端技术的快速演进、新兴产品不断出现,配件行业结构类型、市场边界也将持续拓展,另外由于行业内生产厂商较多,但规模化企业较少,未来随着市场竞争的深入,预计国内移动智能终端配件行业将进入整合期,产业集中速度加快,优势企业将逐步占据行业主导地位,引领行业走向成熟。
以上数据资料参考《2020年中国移动智能终端配件行业前景分析报告-行业运营态势与发展前景预测》。
各类行业分析报告查找请登录chinabaogao.com或gyii.cn
移动智能终端配件主要分类
资料来源:公开资料整理
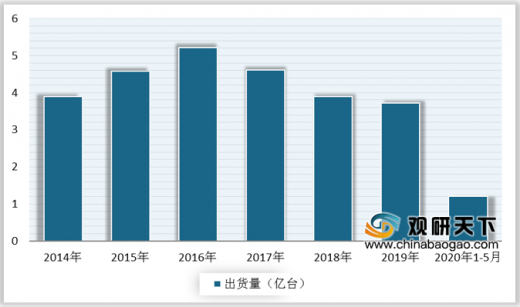
具体来看,我国智能手机市场经过多年的快速发展,行业已进入成熟阶段,2016年,我国智能手机出货量达到近年的峰值,为5.22亿部,同比增长14.20%。此后开始下滑,2019年我国智能手机出货量下滑至3.72亿部,同比下降4.7%。截至2020年1-5月,我国智能手机累计出货量1.21亿部,同比下降16.0%。但随着智能手机市场的发展,我国智能手机用户数量保持稳定增长,截至2018年末,中国智能手机用户数量达到7.1亿户,预计2022年其用户数量将达到8.4亿户。
2014-2020年1-5月中国智能手机出货量
数据来源:中国信通院
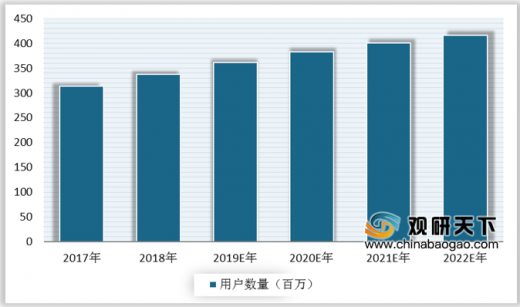
2017-2022年中国智能手机用户数量及预测
数据来源:Statista
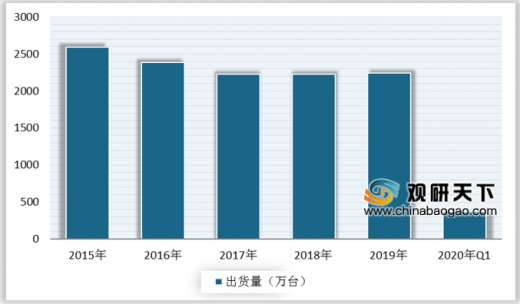
在平板电脑市场方面,我国平板电脑行业出货量呈现一定的下滑趋势,2019年市场复苏,出货量达2241万台,同比增长0.8%。截至2020年第一季度,中国平板电脑市场出货量约373万台,较2019年同期下滑29.76%。另外,我国平板电脑整体市场用户数量保持增长,数据显示,截至2018年末,中国市场平板电脑用户数量为3.4亿户,同比增长7.82%,预计到2022年,其用户数量将达到4.2亿户。
2015-2020年Q1中国平板电脑出货量
数据来源:IDC
2017-2022年中国平板电脑用户数量及预测
数据来源:Statista
作为新兴移动智能终端领域的可穿戴设备、智能家居、智能汽车、VR/AR设备等,也有可能为相关配件厂商带来新的盈利增长点。数据显示,大中华区是全球可穿戴设备最大的市场,近年来我国可穿戴设备出货量不断增长,2019年出货量达9924万台,同比增长37.1%。截至2020年第一季度,中国可穿戴设备市场出货量为1762万台,同比下降11.3%。
2015-2020年Q1中国可穿戴设备出货量
数据来源:IDC
目前我国移动智能终端配件行业进入市场出清阶段,一部分新进入者和产品开发与品质管控能力不足的竞争者不断被淘汰,行业进入了全面能力竞争阶段,强者恒强,呈现出头部厂商占有率与市场地位不断提高的特征,形成了以品牌运营、ODM/OEM生产、大量小规模、同质化的非知名企业构成的竞争格局。
移动智能终端配件行业竞争格局
资料来源:公开资料整理
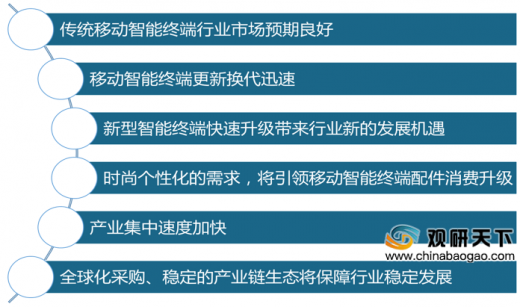
伴随移动智能终端技术的快速演进、新兴产品不断出现,配件行业结构类型、市场边界也将持续拓展,另外由于行业内生产厂商较多,但规模化企业较少,未来随着市场竞争的深入,预计国内移动智能终端配件行业将进入整合期,产业集中速度加快,优势企业将逐步占据行业主导地位,引领行业走向成熟。
影响移动智能终端配件行业发展的有利因素
资料来源:公开资料整理(CT)
以上数据资料参考《2020年中国移动智能终端配件行业前景分析报告-行业运营态势与发展前景预测》。
各类行业分析报告查找请登录chinabaogao.com或gyii.cn
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




