
存储器是一种用于保存信息的记忆设备,一般按照断电后数据是否丢失,可分为易失性存储器和非易失性存储器。目前主流的存储器是DRAM与NANDFlash,两者占据存储器市场的九成以上。
从全球市场来看,2014-2018年全球存储芯片销售额快速增长,2017年销售额同比更是达到61%。2018年全球存储芯片销售额为1580亿美元,同比增长27.42%,并在全球集成电路中的市场份额达40%,是占比最大的细分品类。2014-2018年我国内存芯片行业也追随全球脚步快速发展,市场销售额从2014年的2466亿元增至2018年的5775亿元。
出口方面,2013-2018我国存储器出口贸易总体保持平稳增长,但是2019年受中美贸易摩擦、经济下行等因素影响,2019年1-8月我国存储器出口数量为13934百万个,同比下降3.2%;出口金额为34190191千美元,同比增长27.3%。


一年多的中美贸易战,对全球半导体的交易造成一定的滞后影响,2019年全球半导体市场同比下跌近13%到4102亿美元,而存储器行业同比下跌超过30%,存储器市场占全球半导体市场达到近三年低点的27%。随着中美贸易磋商进入第二阶段,中美贸易关系逐渐好转,消费者信心改善,企业资本投资增加,加上自动驾驶、云端游戏、消费电子产品新品陆续推出,存储器需求逐步增加,预计全球半导体存储器市场规模在2024年将突破200十亿美元。

全球5G市场更新换代将加大云端数据中心重启服务器建制的资本开支,加上国内存储器晶圆制造大厂陆续量产,预计2019-2025年中国大陆存储器行业市场规模复合增长率达12%,并预计大陆存储器生产销售额将于2021年同比增长高达121%,并且存储器自给率将从2019年的1%快速提升至2023年的9%。TC
以上数据资料参考《2020年中国存储器行业分析报告-行业现状调查与发展趋势研究》。
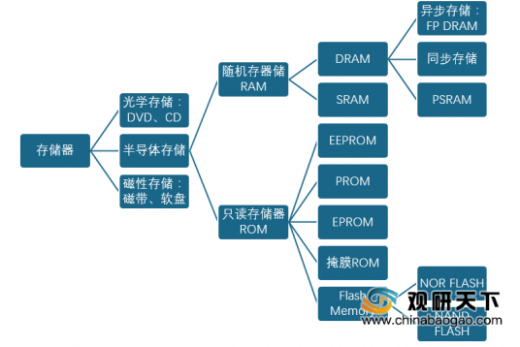
存储器分类
资料来源:公开资料整理
不同存储器性能对比
DRAM |
NANDFlash |
NORFlash |
|
市场份额 |
53% |
42% |
3% |
当前制程 |
18/17nm |
16/15 nm |
55/28 nm |
成本 |
高 |
低 |
中 |
挥发性 |
易失性 |
非易失性 |
非易失性 |
随机读取 |
极快 |
高速 |
低速 |
擦除与写入速度 |
极快(无擦除) |
高速(4ms) |
低速(5s) |
尺寸 |
- |
小,NOR的1/8 |
大 |
寿命 |
无限 |
百万次 |
十万次 |
功耗 |
- |
中 |
高 |
容量 |
低MB/GB |
高GB/TB |
中MB/GB |
资料来源:公开资料整理
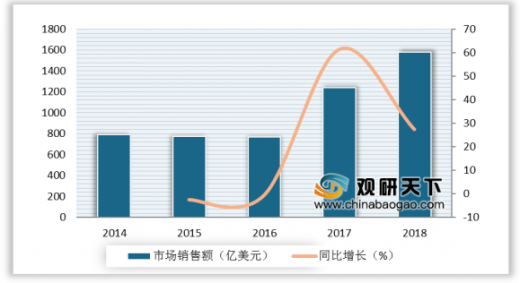
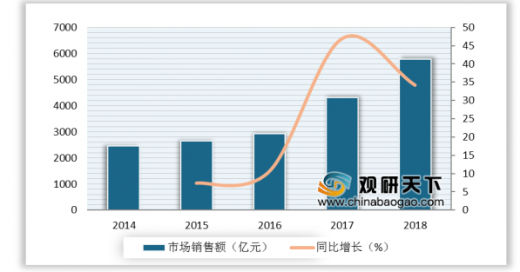
从全球市场来看,2014-2018年全球存储芯片销售额快速增长,2017年销售额同比更是达到61%。2018年全球存储芯片销售额为1580亿美元,同比增长27.42%,并在全球集成电路中的市场份额达40%,是占比最大的细分品类。2014-2018年我国内存芯片行业也追随全球脚步快速发展,市场销售额从2014年的2466亿元增至2018年的5775亿元。
2014-2018年全球存储芯片行业市场规模及增速
数据来源:中国半导体行业协会
2014-2018年国内存储芯片行业市场规模及增速
数据来源:中国半导体行业协会
出口方面,2013-2018我国存储器出口贸易总体保持平稳增长,但是2019年受中美贸易摩擦、经济下行等因素影响,2019年1-8月我国存储器出口数量为13934百万个,同比下降3.2%;出口金额为34190191千美元,同比增长27.3%。
2013-2019年8月中国存储器出口数量统计
数据来源:中国半导体行业协会
2013-2019年8月中国存储器出口金额统计
数据来源:中国半导体行业协会
一年多的中美贸易战,对全球半导体的交易造成一定的滞后影响,2019年全球半导体市场同比下跌近13%到4102亿美元,而存储器行业同比下跌超过30%,存储器市场占全球半导体市场达到近三年低点的27%。随着中美贸易磋商进入第二阶段,中美贸易关系逐渐好转,消费者信心改善,企业资本投资增加,加上自动驾驶、云端游戏、消费电子产品新品陆续推出,存储器需求逐步增加,预计全球半导体存储器市场规模在2024年将突破200十亿美元。
2019-2025年全球半导体存储器市场规模预测
数据来源:中国半导体行业协会
全球5G市场更新换代将加大云端数据中心重启服务器建制的资本开支,加上国内存储器晶圆制造大厂陆续量产,预计2019-2025年中国大陆存储器行业市场规模复合增长率达12%,并预计大陆存储器生产销售额将于2021年同比增长高达121%,并且存储器自给率将从2019年的1%快速提升至2023年的9%。TC
2019-2025年全球与中国大陆存储器行业市场比较
单位:十亿美元 |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
全球存储芯片市场 |
111 |
124 |
156 |
180 |
180 |
216 |
214 |
同比 |
-33% |
12% |
26% |
15% |
0% |
20% |
-1% |
中国大陆存储芯片市场 |
61 |
65 |
84 |
97 |
99 |
120 |
120 |
中国大陆占全球存储芯片市场份额 |
55% |
53% |
53% |
54% |
55% |
56% |
56% |
中国大陆存储芯片生产销售额 |
1.3 |
2.4 |
5.5 |
10.4 |
15.6 |
21.1 |
27 |
同比 |
38% |
91% |
126% |
89% |
50% |
35% |
28% |
中国大陆存储芯片产业自给率 |
2% |
4% |
7% |
11% |
16% |
18% |
22% |
中国大陆存储器芯片产业占全球份额 |
1% |
2% |
4% |
6% |
9% |
10% |
13% |
数据来源:中国半导体行业协会(WYD)
以上数据资料参考《2020年中国存储器行业分析报告-行业现状调查与发展趋势研究》。
各类行业分析报告查找请登录chinabaogao.com 或gyii.cn
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




